
2025年12月,中国向国际电信联盟申报了20.3万颗低轨卫星的频轨资源,而承担发射主力的大运力、低成本火箭却严重不够用。千帆星座、GW星座等一系列国家级组网工程正排队等箭,庞大的卫星制造产线已经跑通,但最核心的运力瓶颈把所有人都卡在了起跑线上。
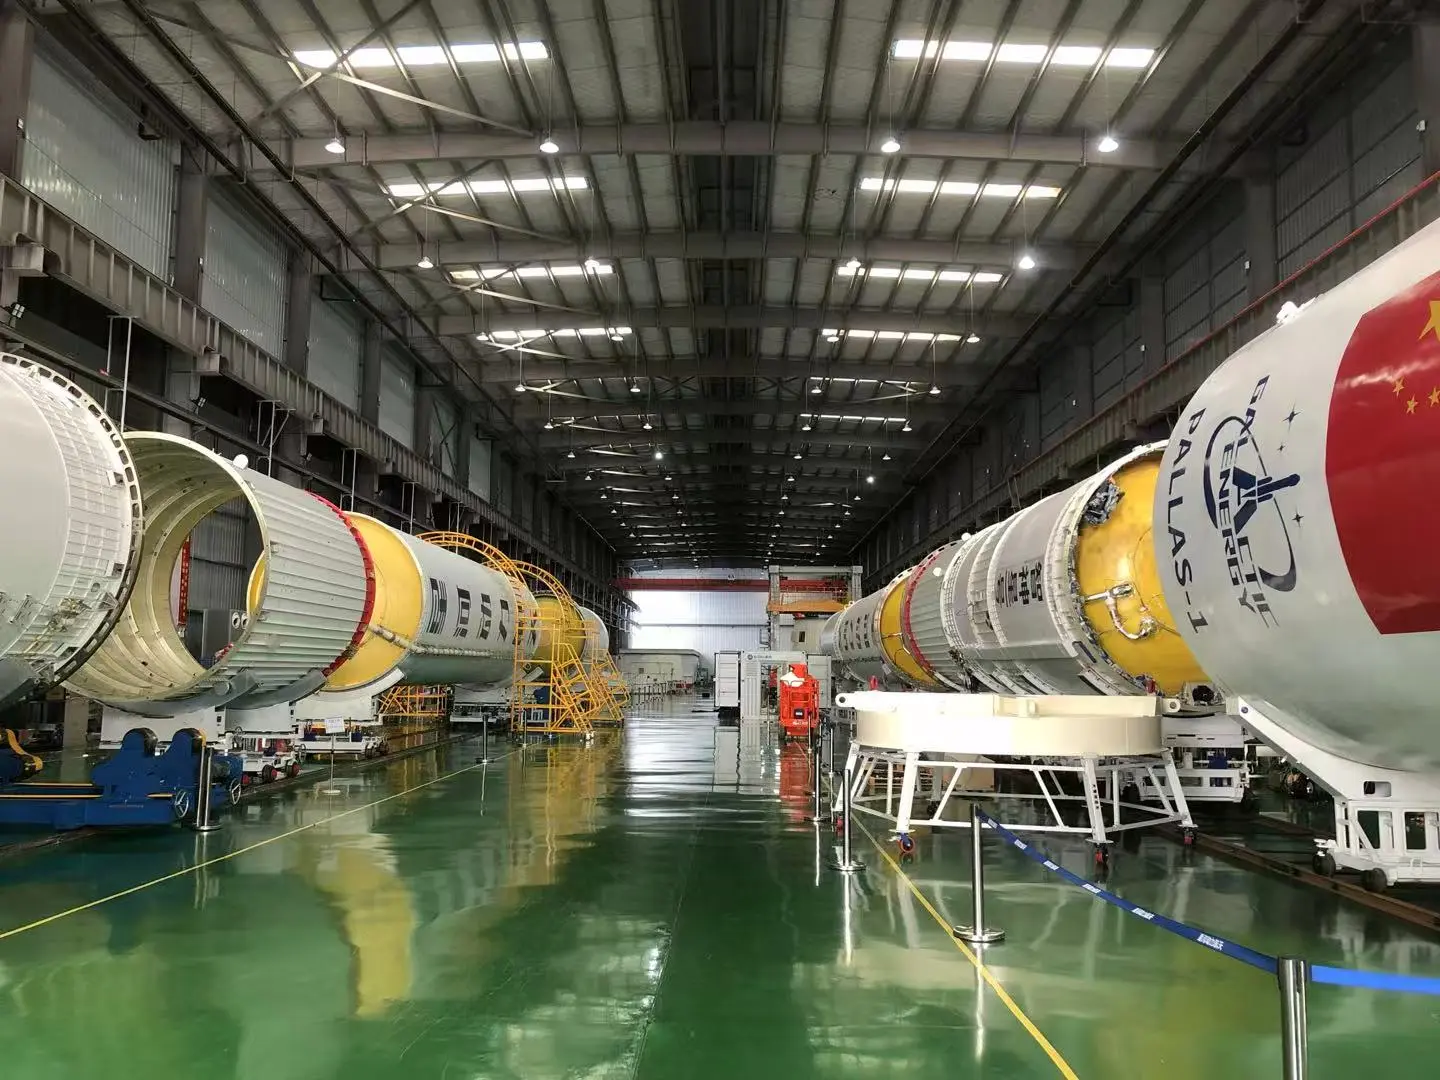
火箭总装车间内多枚运载火箭并行组装
低轨星座的建设是一场与时间赛跑的游戏。国际电信联盟的规则非常明确:频轨资源申请后,7年内必须完成首星入轨,9年内要部署星座总量的10%,14年内部署全部卫星,否则对应轨位将被按比例回收。
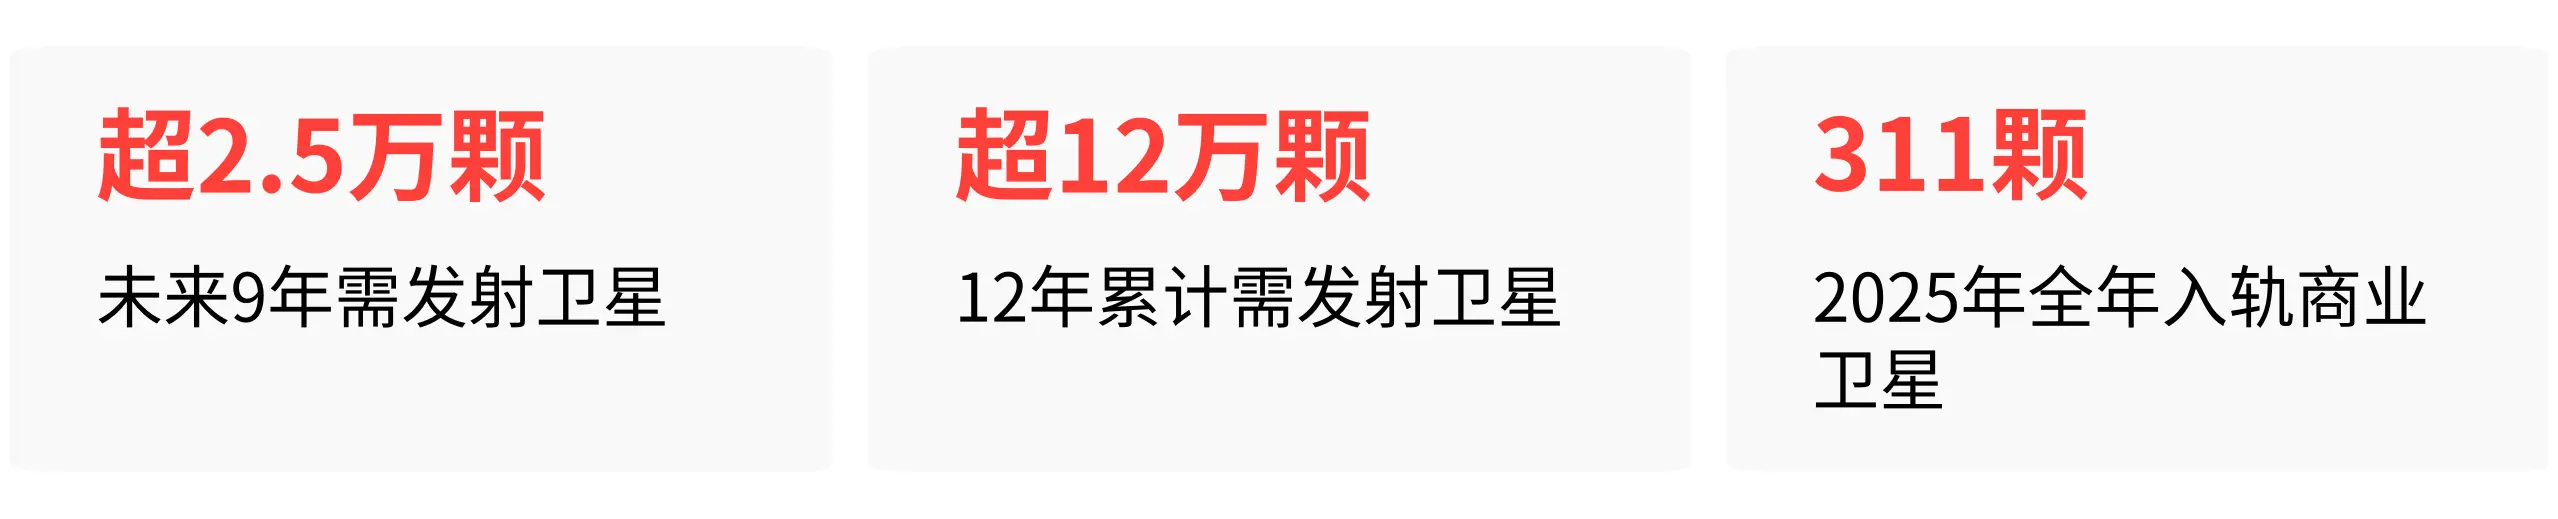
按专家测算,中国必须在未来9年向太空发射超过2.5万颗卫星,12年内累计发射超过12万颗卫星。以2025年全年入轨商业卫星311颗的速度来看,这个数字差了整整两个数量级。
SpaceX凭借猎鹰9号这个运力怪兽,2025年全年发射上百次,单次一箭多星能力超20吨,新增在轨卫星超3000颗。反观国内,主力商业火箭的近地轨道运力大多在5至15吨之间,5至7吨成为当前多数民营液体火箭瞄准的组网“甜区”。
更大运力的天龙三号,近地轨道设计运力达22吨,性能对标猎鹰9号,但在2026年4月首飞失利后,全流程归零耗时近5个月,原定组网订单窗口被大幅延后。
对千帆星座、GW星座这类国家级星座工程,国家航天局在2025年11月印发的《推进商业航天高质量安全发展行动计划(2025—2027年)》中,已经明确将它们列为优先支持方向,配套绿色核准通道和高密度发射保障。
但真实情况是,目前真正承担两大星座发射任务的主力火箭,是长征十二号、长征八号甲、长征六号改等“国家队”型号。这些火箭还得兼顾其他国家级航天任务,发射排期极其紧张。
2025年初,千帆星座曾多次发布组网发射服务招标,反复因“供应商报名数量不足三家”而宣告失败——有能力接单的民营火箭,型号还都在试飞或归零阶段。
民营火箭阵营在2026年7至9月接连突破了几道关键门槛:朱雀三号完成国内首次入轨级火箭着陆腿式陆地回收,智神星一号以中型可复用液体火箭身份首飞入轨。
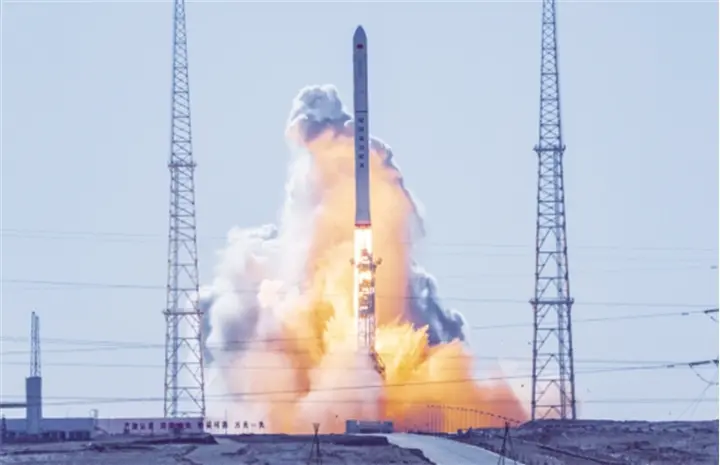
运载火箭在发射场点火升空
但在大运力这条赛道上,最受期待的天龙三号要等到第四季度才具备复飞条件,引力二号首飞时间也推到2026年底。
一位从业者在接受采访时直言,航天天然具有国家竞争属性,如果没有民商火箭充分进入市场,靠“国家队”的运力去完成数以万计的卫星组网,缺口是结构性的,短期内不可能填平。
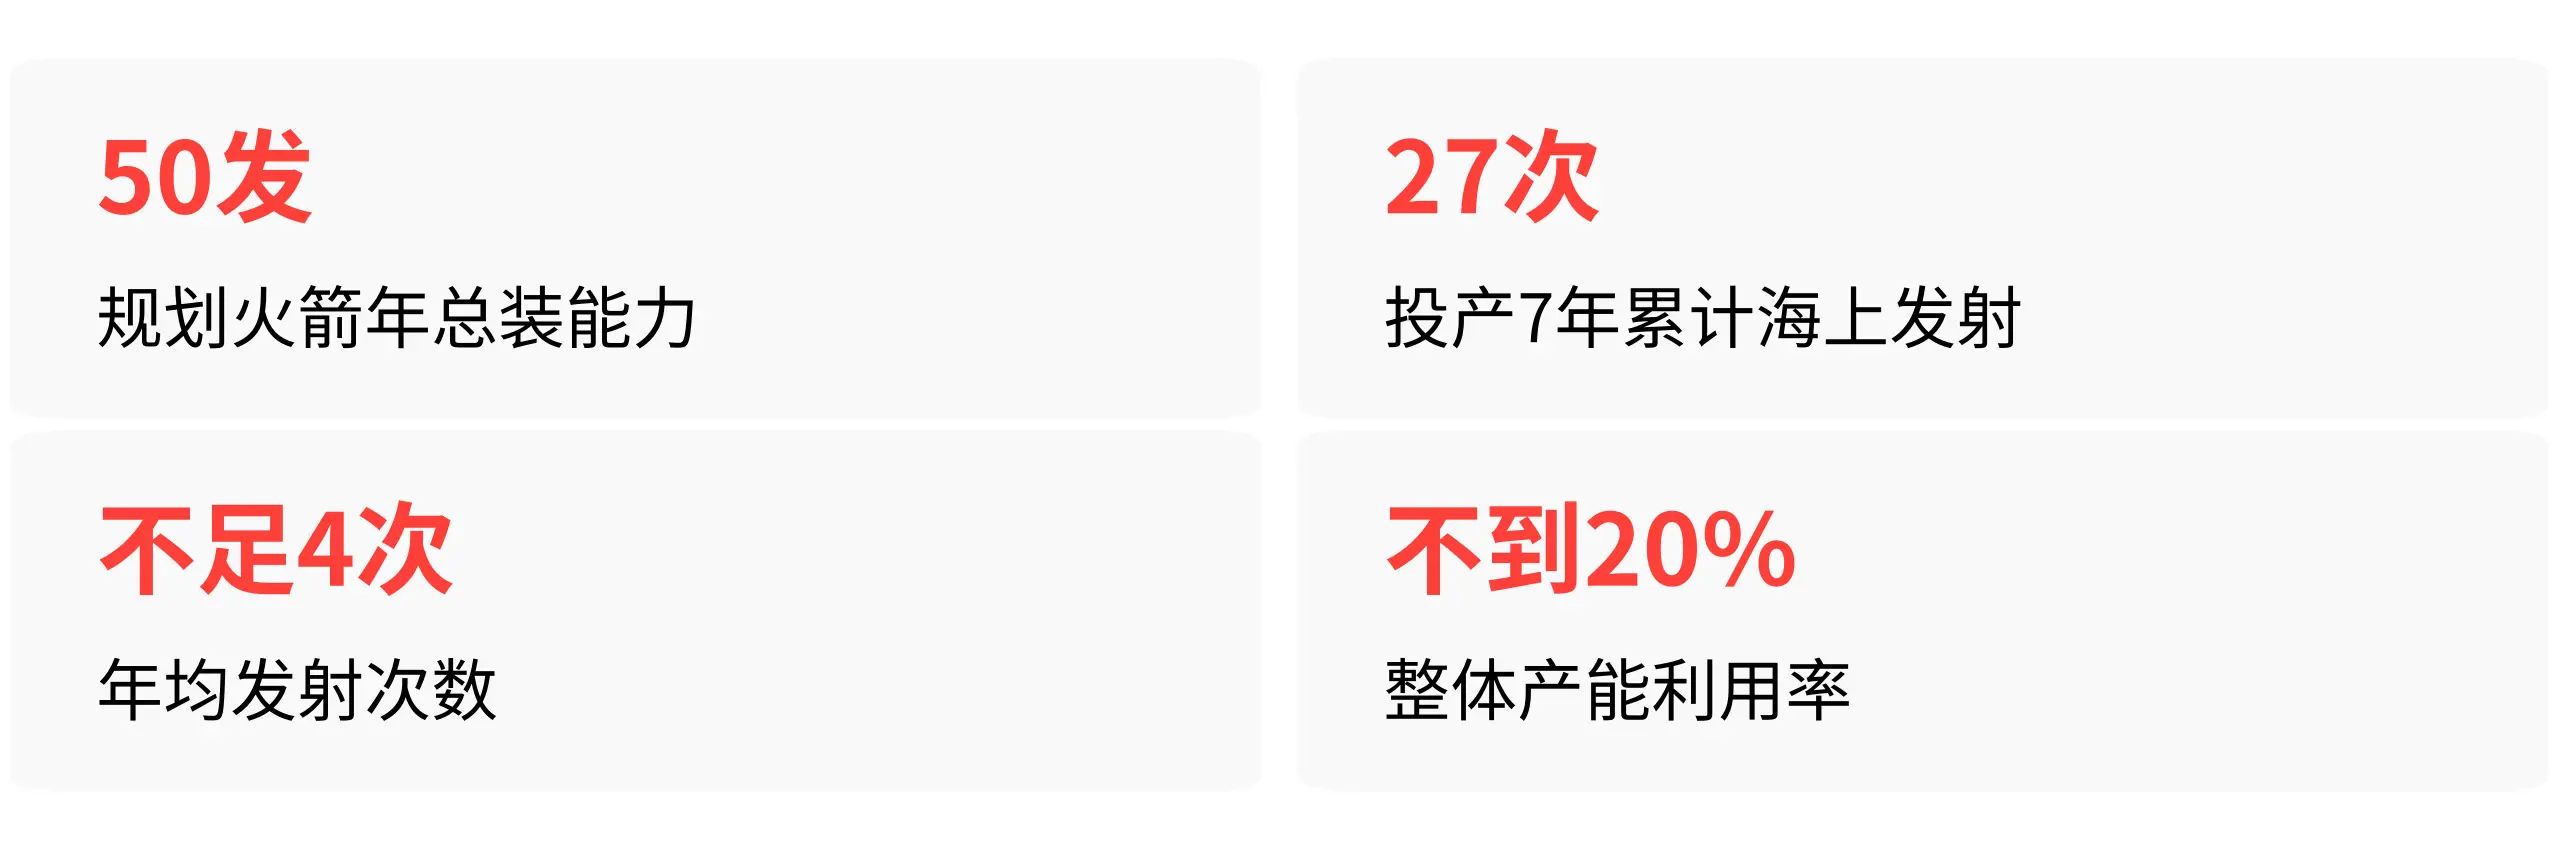
即便火箭造出来了,发射端也在“卡”。山东海阳东方航天港的公开数据很能说明问题:园区规划火箭年总装能力50发,截至2026年8月,投产7年累计仅完成27次海上发射,年均发射不足4次,整体产能利用率不到20%。
2.2万吨级的“东方航天港”号发射船,设计能力是近海一周两发、远海两周一发。2026年7至8月,两次任务间隔压缩到了14天,但其余大部分时间还是停在码头等箭。
卡在哪?上下游全链条的协同远没到流水线程度。卫星交付延期、火箭总装延期、测控站档期冲突、海上气象窗口不匹配,任何一个环节错位,当月的发射窗口就直接作废。
多位行业专家在2026年浦江创新论坛上指出,当前国内商业发射工位单次任务的周转周期普遍在20天左右,复用火箭配套维修保障体系尚未建立,距离航班化运营还有很大的距离。
2026浦江创新论坛主题宣传海报
火箭一级制造成本占总成本的七成以上,回收复用是大幅降低进入空间成本的核心手段。国际经验已经证明了这条路——SpaceX猎鹰9号将发射报价降至每公斤2500至4300美元。
国内在2026年完成了几次关键验证:长征十号乙全球首次海上网系捕获回收,朱雀三号实现入轨级陆地回收。但从“能回收”到“能稳定复用”,中间还有大量工程化难题要攻克。
天兵科技天龙三号首飞失利的根因,是飞行工况下液氧抽吸引发尾舱二次燃烧,属于气动环境、热防护系统、结构界面等多系统耦合的复杂效应,地面单独系统试验根本覆盖不到。
该型号设计近地轨道运力22吨,是国内对标猎鹰9号的关键型号,一次归零就消耗了小半年的组网窗口。
此外,产业链上游也在拖慢节奏。宏明电子是国内宇航级MLCC的核心供应商,其专为商业航天定制的低成本产线,截至2026年6月整体投资进度仅22.5%,产能完全释放要等到2027至2028年,没法匹配眼下低轨星座组网的爆发式需求。
综合几个角度来看,中国商业航天当前缺的不是技术方向,也不是制造能力。卫星脉动产线已经跑出工业化的效率——格思航天把单星周期压缩到1至1.5天,规划年产能五六百颗。液体可回收火箭的技术路线也已明确,关键技术节点在2026年相继突破。
海南商发二期四工位年底前全部具备发射能力,届时年发射频次有望突破60次。
真正的卡点在于,“造得出”和“持续地打出去”之间,还缺一套全链条高度协同的产业体系。行业一线人士用一句话概括就是:经常出现“星等箭、箭等星”,发射窗口就这样等没了。
来自浦江创新论坛的判断更加直接:2026年是中国商业航天工业化爆发期的元年,但运载能力仍然是商业化发展的主要短板——谁能率先跑通可复用运载、大规模组网、一体化运营的闭环,谁才能在万亿级太空经济中占据先机。
这场与时间赛跑的组网战役,比的不只是谁造出更大的火箭,而是谁能让火箭从“偶尔打一发”变成“按航班排着打”。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6