
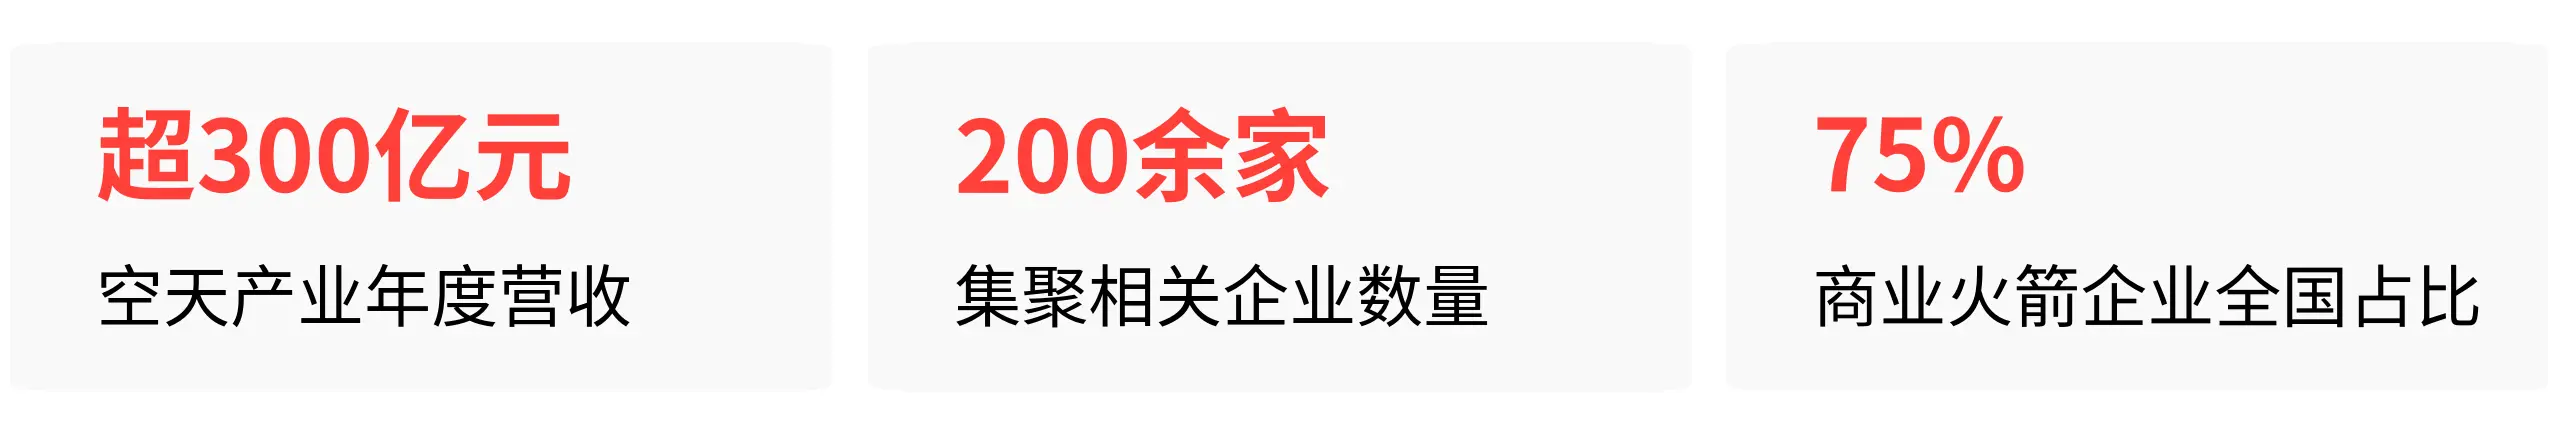
北京亦庄2025年空天产业营收超300亿元,集聚200余家相关企业,商业火箭企业集聚度达全国75%。朱雀三号2026年8月19日成功实现我国首次火箭陆地支腿回收,让可重复使用火箭从“能不能做到”跨入“如何规模化复用”的新阶段,产业成本曲线面临根本性重塑。
各环节兑现节奏并非齐头并进,而是呈现“火箭技术突破驱动→卫星制造产能跟进→应用端滞后释放”的阶梯式格局。
火箭制造是北京商业航天产业链上兑现最充分的一环,2025年北京民营火箭企业发射15次,占全国民营火箭的94%。按技术进展和发射记录,当前七家主要玩家可分三档。
第一档已完成回收或首飞验证:蓝箭航天、星河动力。
蓝箭航天靠朱雀三号确立了赛道标杆。2026年8月19日,朱雀三号遥二成功入轨并实现一子级陆地支腿回收,蓝箭航天成为全球第四家掌握轨道级火箭回收的企业。朱雀三号全长66.1米,起飞质量约570吨,采用液氧甲烷加不锈钢箭体路线,设计可复用不少于20次。
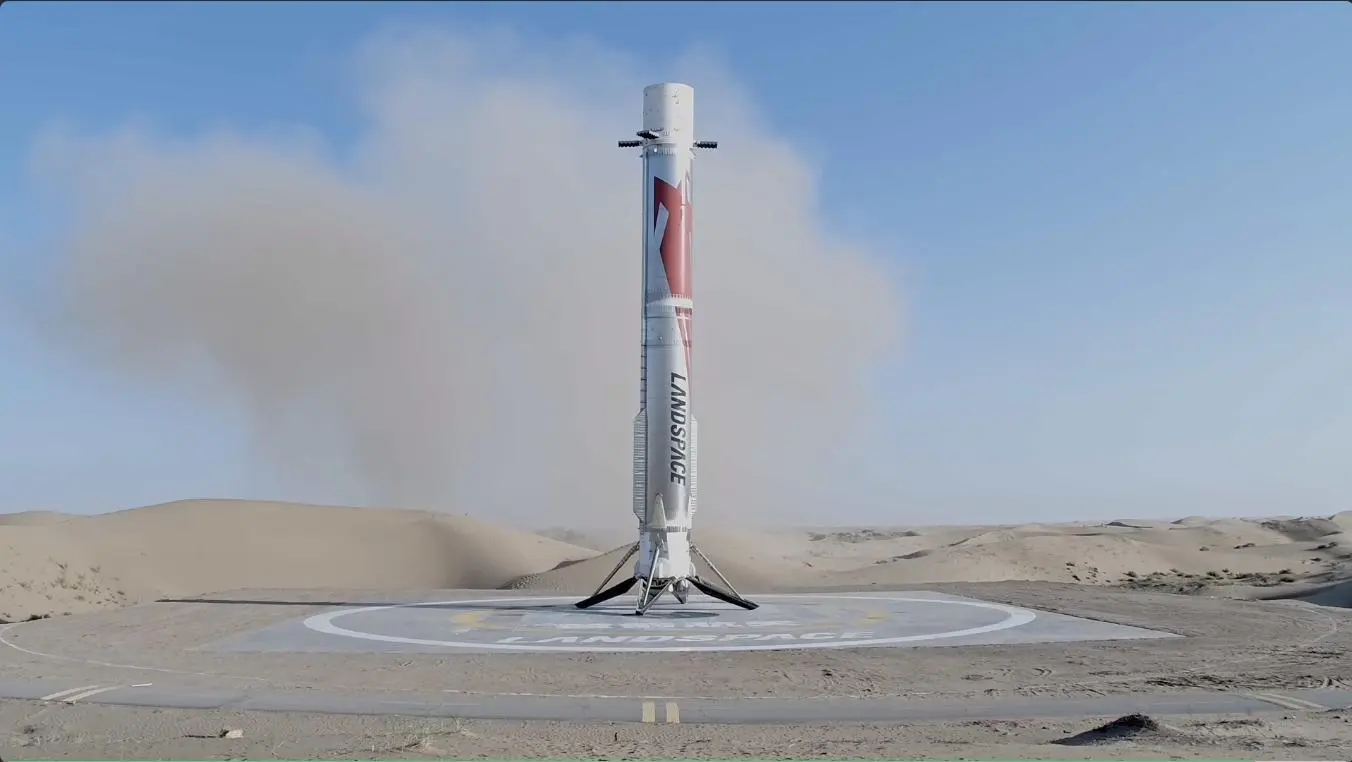
朱雀三号火箭着陆于沙漠发射回收平台
科创板IPO已恢复“已问询”,估值约750亿元,一年内翻了三倍。
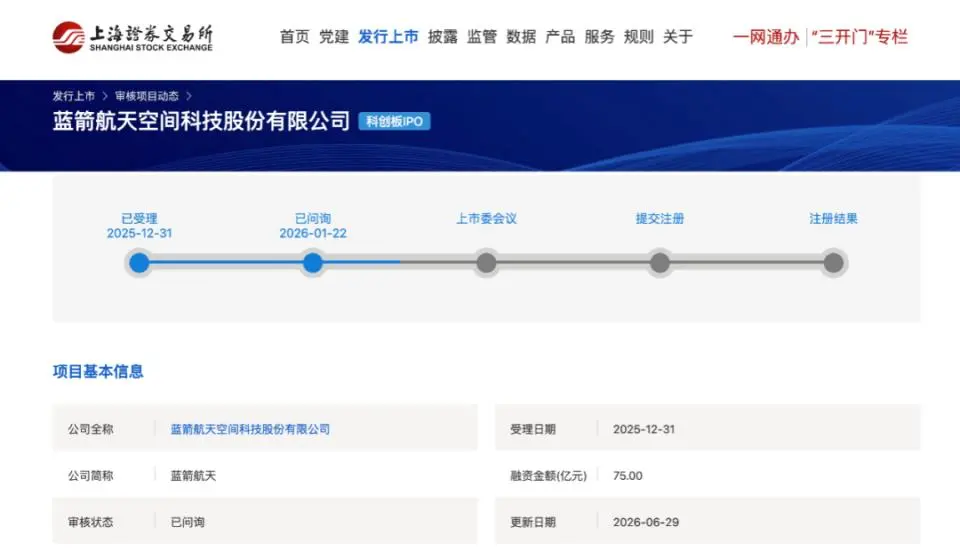
蓝箭航天科创板IPO审核状态页面
星河动力2026年9月1日智神星一号首飞成功,设计重复使用次数不少于25次,低轨运力5-7吨。累计21次发射、89颗卫星入轨,发射次数居国内民营火箭首位。Pre-IPO轮融资数十亿元已完成。
第二档已启动首飞倒计时但未完成飞行验证:星际荣耀、中科宇航、东方空间、箭元科技。
星际荣耀2026年2月完成50.37亿元D轮融资,刷新国内民营火箭单轮融资纪录。双曲线三号已完成海上回收全剖面地面验证闭环,计划2026年底前后首飞。中科宇航力鸿二号计划2026年完成首飞及百公里级回收验证,2027年一季度前完成。
东方空间引力二号预计2026年Q4具备首飞条件,低轨运力21.5吨。箭元科技元行者一号预计2026年底首飞,目前联调联试中。
第三档技术受阻但资本仍在支撑:天兵科技。
天兵科技天龙三号2026年4月3日首飞失利,归零工作取得阶段性进展,但投后估值仍超300亿元,资本并未因一次失败而撤出。
退场信号集中在技术路线落后的玩家。航天科工火箭技术有限公司(科工火箭)2026年1月被大股东航天三江挂牌转让29.59%股权,要求受让方更名去品牌化。
2024年营收6380万元,净亏损1.80亿元,固体火箭竞争力被力箭一号、引力一号挤压,液体可复用火箭研制进度落后于蓝箭航天。
2025年1月,蓝箭航天子公司鸿擎科技落户雄安,建成全国首条流水线式自动化卫星批产线,自动化率超70%,单星总装下线仅需约30小时,年产100颗以上平板式通信卫星。
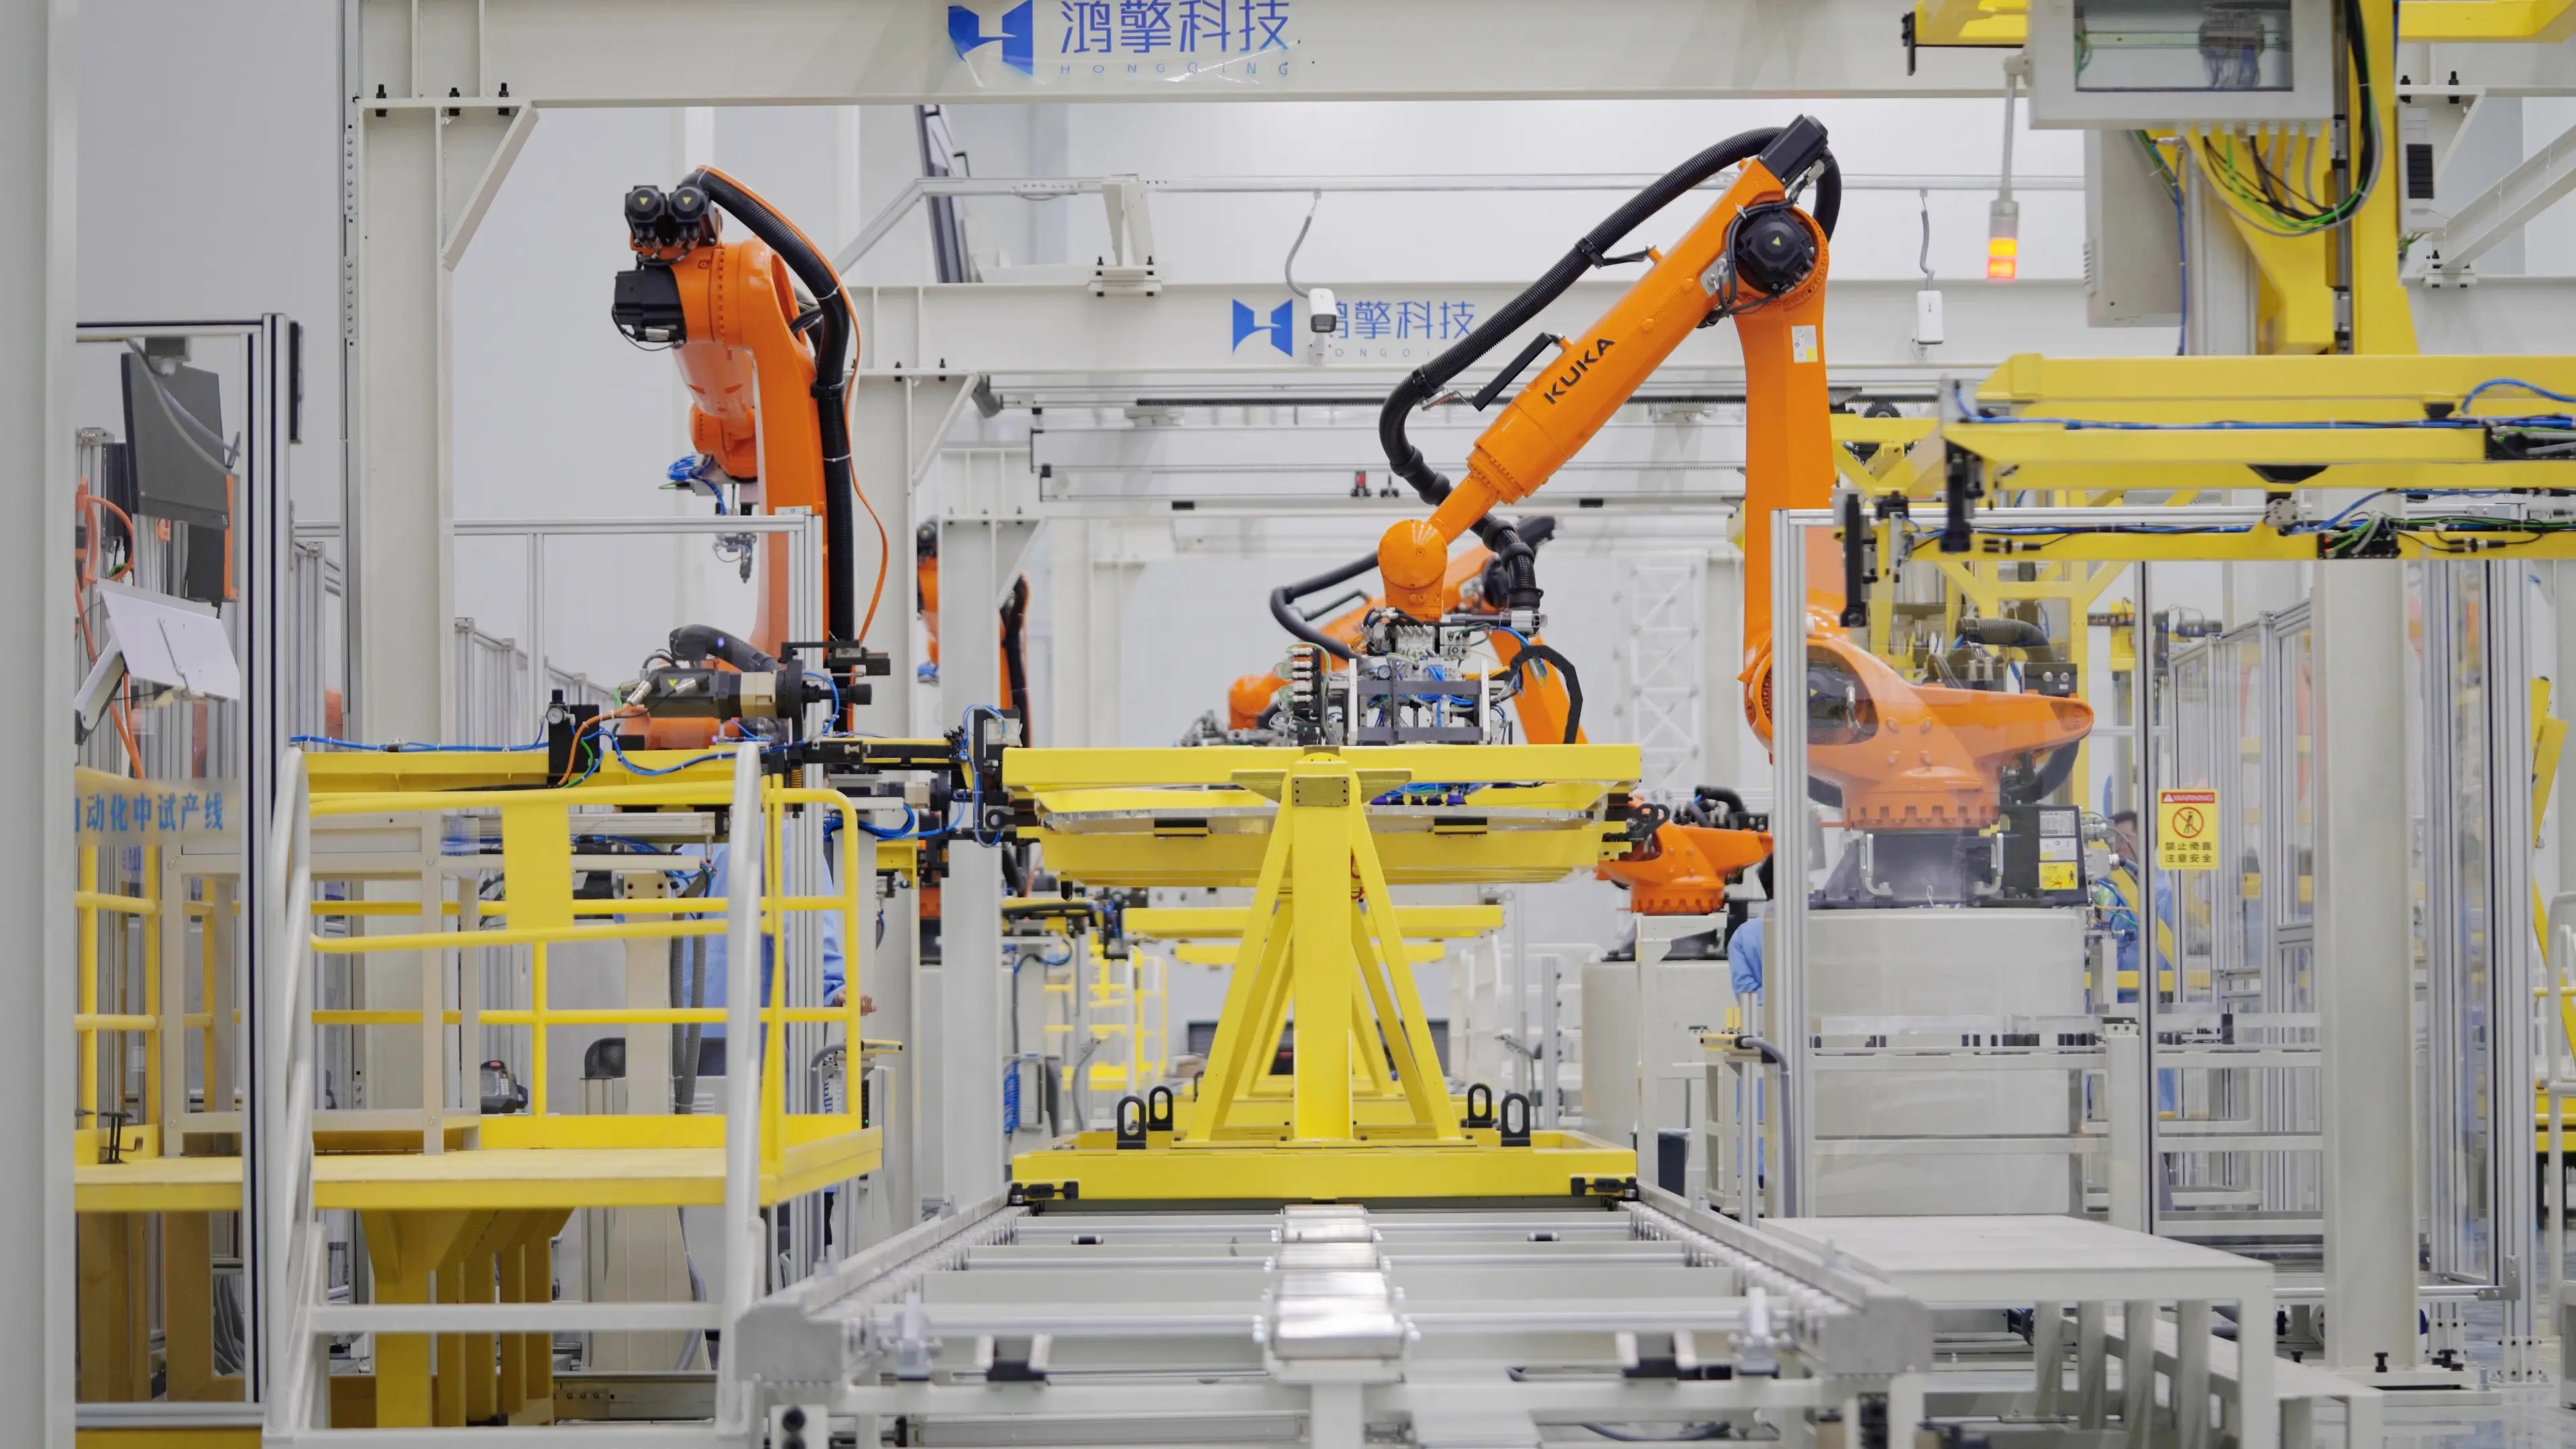
鸿擎科技自动化卫星批产线运行现场
2025年10月22日首颗卫星“雄安一号”下线,2026年8月19日随朱雀三号成功入轨,全程“当年注册、当年建设、当年投产、当年下线”。
银河航天南通工厂年产100-150颗中型卫星,每5天产出2颗,研制周期缩短80%。累计发射49颗卫星,2026年8月完成中国商业航天首次面向东南亚的整星出口。微纳星空2025年营收3.83亿元,同比增长9倍,产能从12.29颗提升至20.4颗,无锡规划产能150颗/年。
中国航天科技集团商业卫星有限公司2024年9月注册雄安,北京设研发板块,天津已建成年产能超100颗的生产线,海南卫星超级工厂设计年产1000颗。
批量化制造已使单星成本降幅超过一半,部分标准化卫星降至百万元级。这一环节已兑现量产能力,当前任务是在降本的路上继续跑。
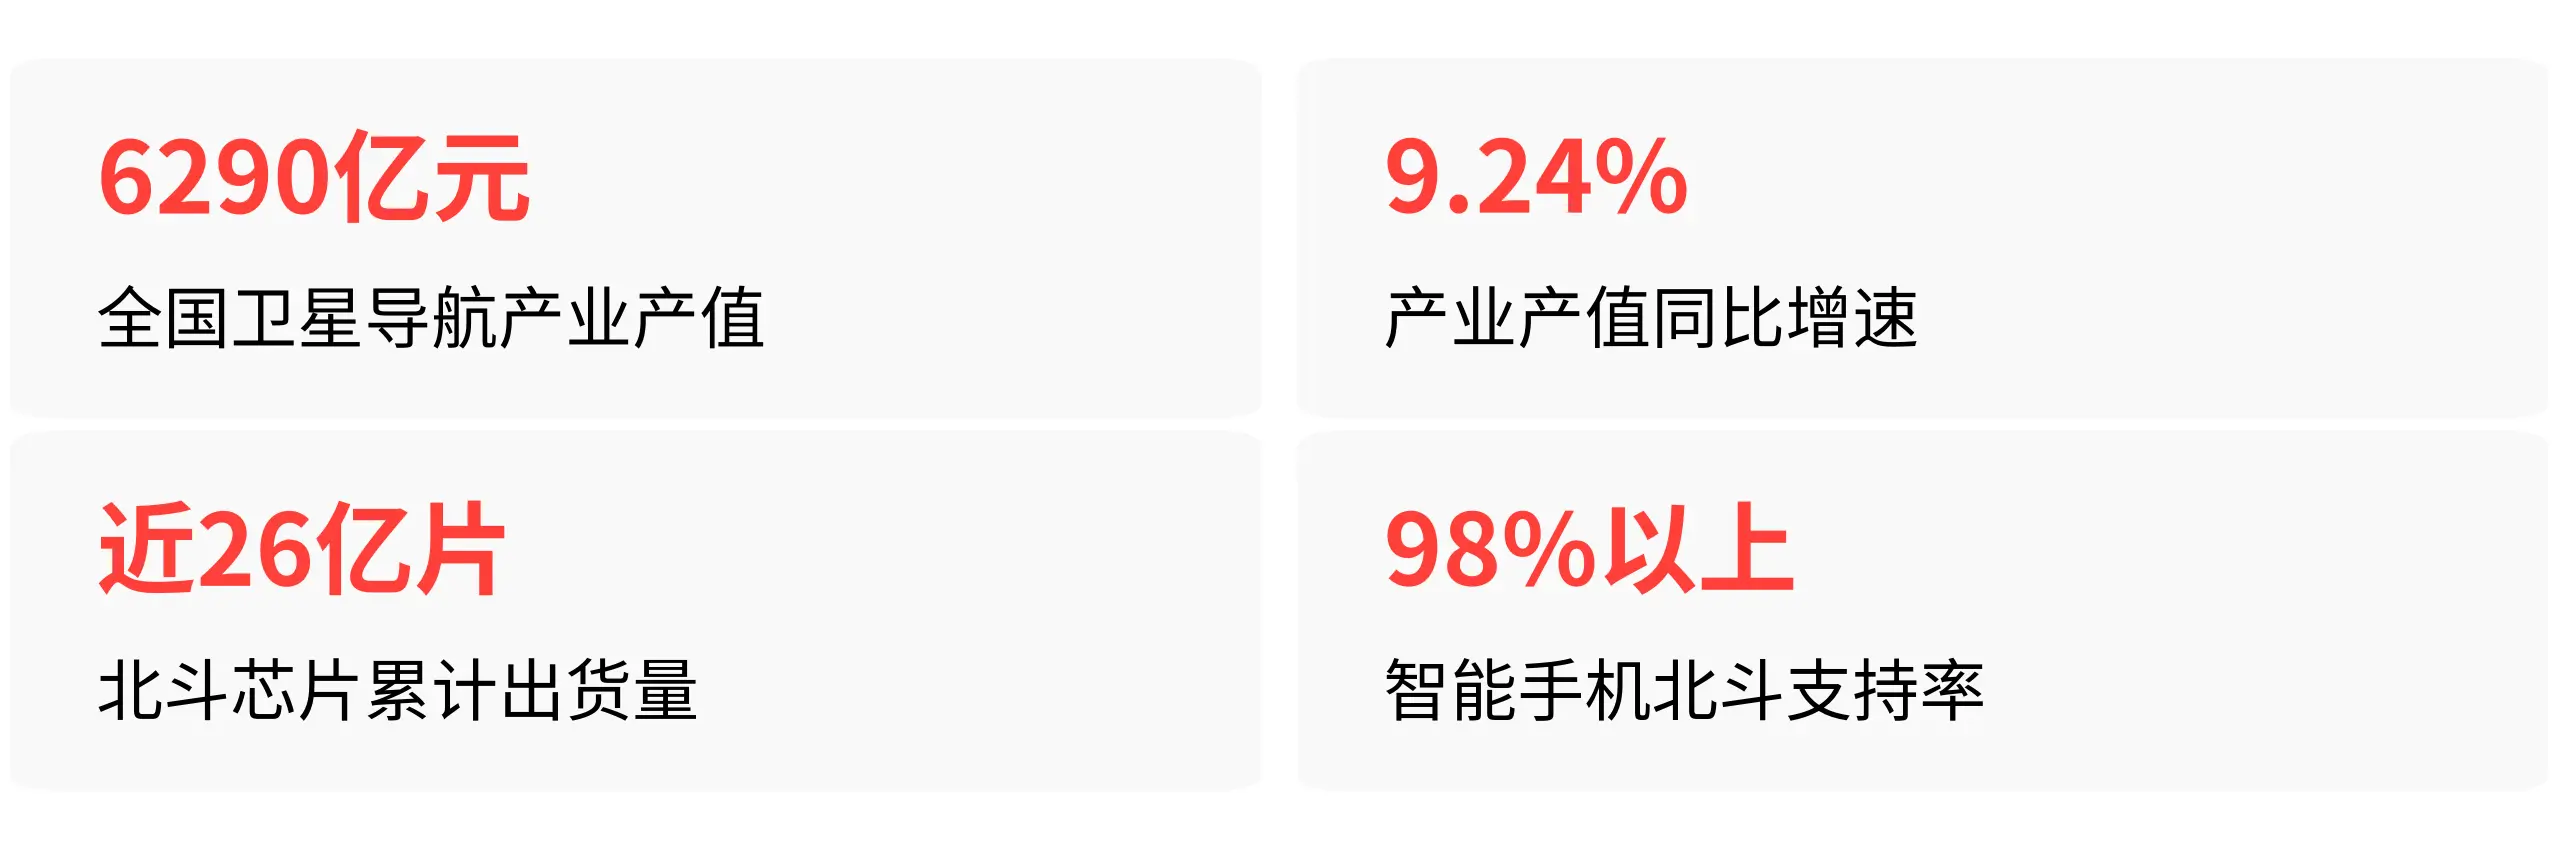
2025年全国卫星导航产业总体产值6290亿元,同比增长9.24%。国产北斗兼容型芯片及模块累计出货量接近26亿片,重点行业综合应用渗透率约90%,智能手机支持北斗定位占比98%以上。
北斗星通在高精度卫星导航芯片市场综合占有率约60%-70%,22纳米北斗三号芯片已量产。
渗透率已到高位,这一环节的增量不在“更多设备用北斗”,而在“北斗+低空经济”“北斗+SAR融合”等融合创新场景。2026年9月9日发布的北京“十五五”规划明确提出推动“北斗+”融合创新与“+北斗”时空应用。
航天宏图(*ST航图)曾为科创板遥感第一股,2025年预亏10.3亿元,净资产-2.8亿元,资不抵债面临退市。导火索是2024年7月军采资质被暂停3年,特种领域收入从6.6亿元暴跌至5000万元,缩水92%。注册地已于2025年8月从北京迁至河南鹤壁。
这是整条产业链上最严重的单体风险事件,也给依赖单一客户/资质的企业敲了警钟。
太空旅游、太空制造等场景仍处于概念验证阶段,紫微科技的无人商业空间站B300组合体计划2026年首飞,中科宇航力鸿二号规划2028年投入商业化运营。
各环节兑现节奏按“火箭技术突破→卫星制造产能跟进→应用端滞后释放”递进。小型固体火箭已兑现,液体可重复使用火箭处于工程验证向小规模复用过渡期。卫星批产已兑现量产能力,应用端尚在早期商业化阶段,
下一次转折最关键的信号:朱雀三号首次复用发射成功。 蓝箭航天总指挥戴政公开表示“从能回收走向可复用,国内产业仍缺不少课”。火箭回收只是第一步,检测、运维、复用标准体系需从零建立。
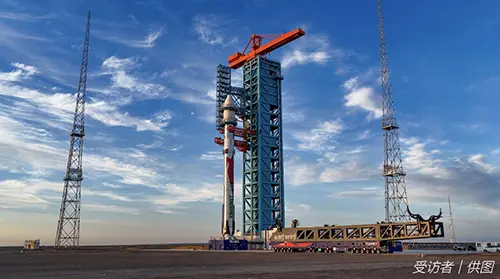
朱雀三号火箭转运至发射工位待发射
当第一枚回收的朱雀三号经过检修再次飞向太空,产业成本曲线才会真正开始陡峭下降。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6