
8月底,以寒武纪为首的一众国产AI芯片上市公司陆续公布了2026年半年报。繁荣的市场之下,几家公司都交出了不错的中期答卷。
今天,我们要做一个横向对比,借助财务数据更清晰地看一看今年上半年各家国产AI芯片上市公司的真实表现。
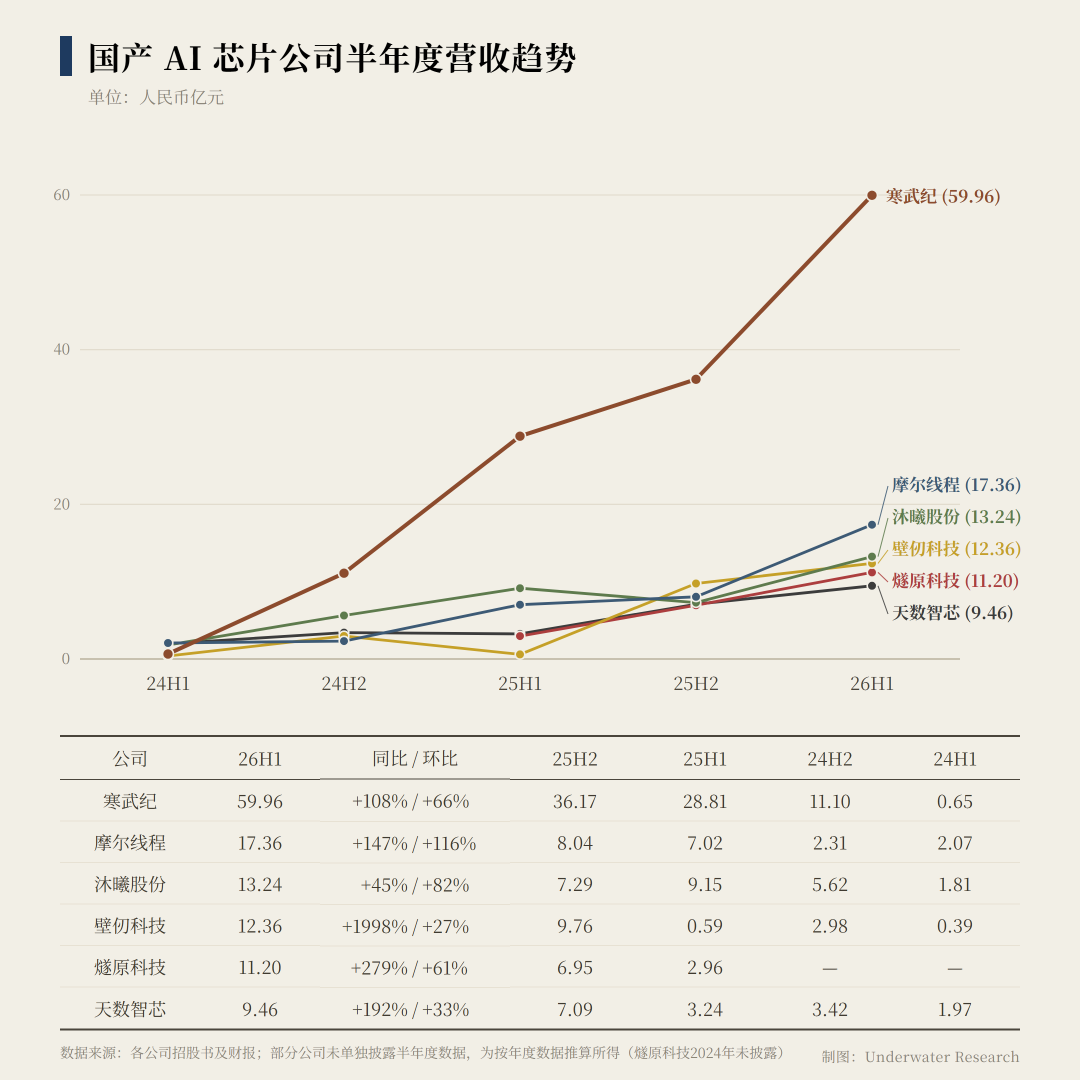
营收方面,寒武纪从2024下半年之后就开始一骑绝尘,今年全年突破百亿是大概率事件;摩尔线程上半年营收增长亮眼,有几分异军突起的意味,需要关注可持续性如何;其他几家则都在10亿上下,整体上还是水涨船高的阶段,没有拉开明显的身位差距。
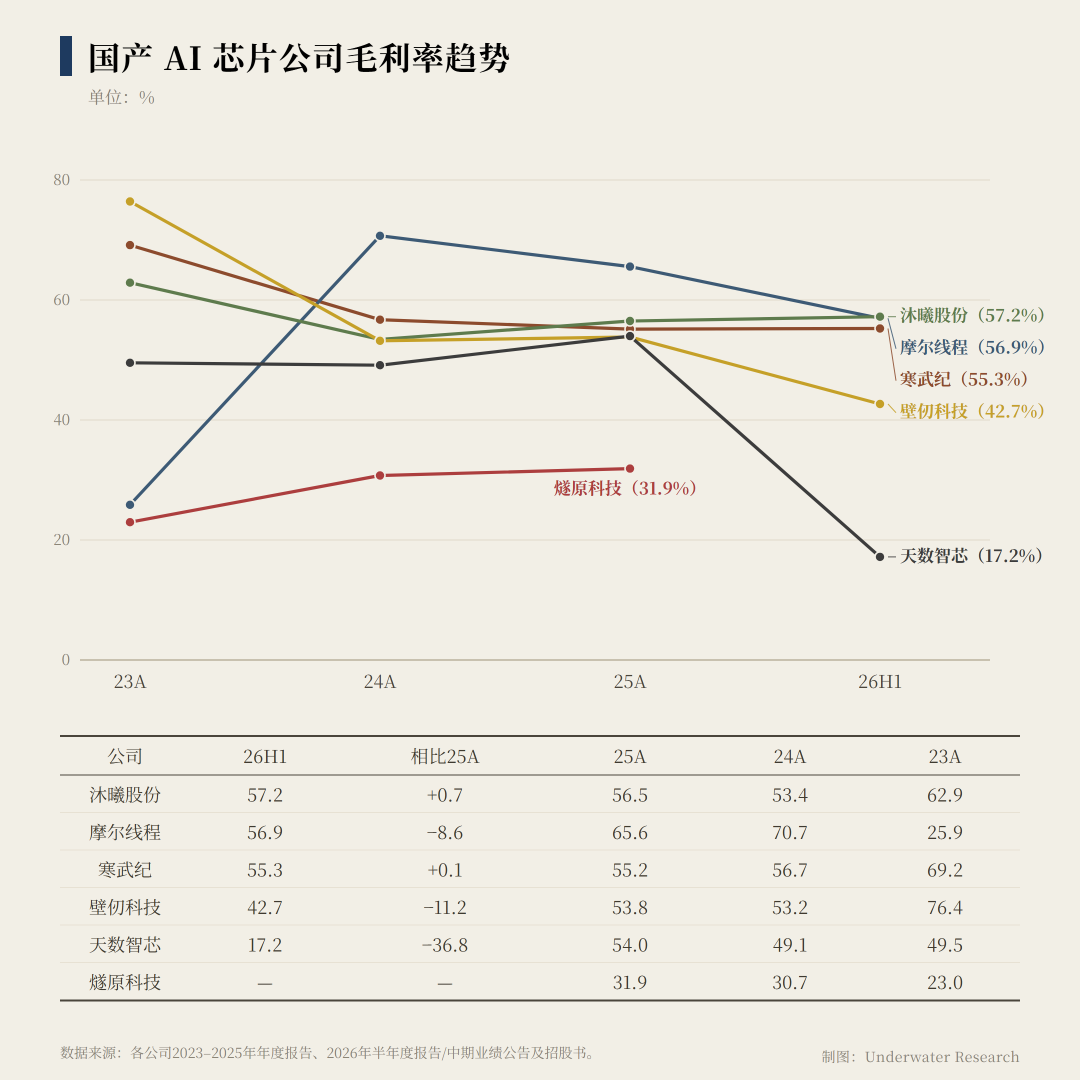
毛利率方面,天数智芯上半年17.2%的数字格外扎眼。公司在半年报里做了解释,核心原因一个是为了维护客户关系以低于成本的价格转售了一些服务器组件,这部分造成了1.71亿的毛损(收入仅有1480万);第二个原因是计提了7200万的存货减值,这个也算是常规的财务处理。如果扣除这两个因素,整体毛利率能回到43%左右,比前面三年还是略有下滑。
除了天数智芯以外,摩尔线程、壁仞科技上半年的毛利率也都有比较明显的下降,这其实是正常现象。一方面业务规模扩大了,项目体量和客户议价能力不可同日而语,每家公司早晚都会经历这个阶段,寒武纪在2024收入起飞的同时毛利率就曾经出现过明显的下滑;另一方面上游存储的涨价多少对于AI芯片公司的毛利率会形成压力,但什么时候体现在报表上,或者能否顺利传导到下游,每家公司的情况可能多少会不太一样。
相比之下,燧原科技的毛利率一直明显低于同行,这里面大概主要还是腾讯的原因。一家初创公司,面对一个既是大股东又是大客户的巨无霸,想必在定价上不会有太多话语权。
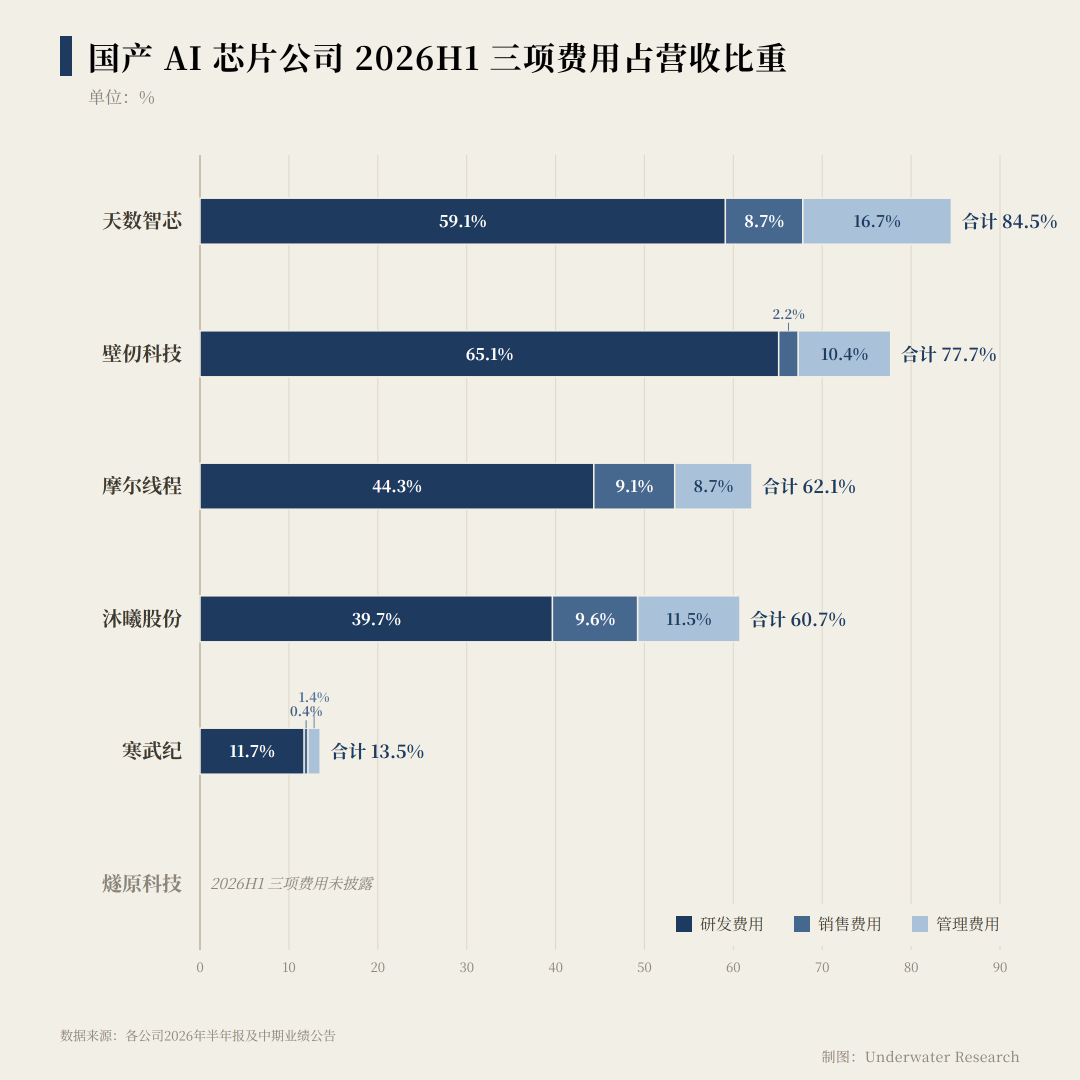
从费用占比不难看出,AI芯片确实是很吃规模效应的一个行业。上半年天数智芯营收9.46亿,研发费用花了5.59亿;而59.96亿营收的寒武纪研发费用也不过7.02亿。一款芯片做出来,能卖1万片还是10万片,体现在利润上就是几十亿差异。
还有一个值得注意的点是壁仞科技的销售费用占比,肉眼可见的要明显低于其他几家公司。查了一下数据,壁仞科技2024A、2025A、2026H1三个报告期研发与销售费用的比例分别是16:1、26:1和30:1,也就是说从2025年开始出现了明显的“重研发、轻销售”的趋势,并且比例还在进一步扩大。这里如果有了解具体情况的读者可以在评论区留言帮忙分析一下。
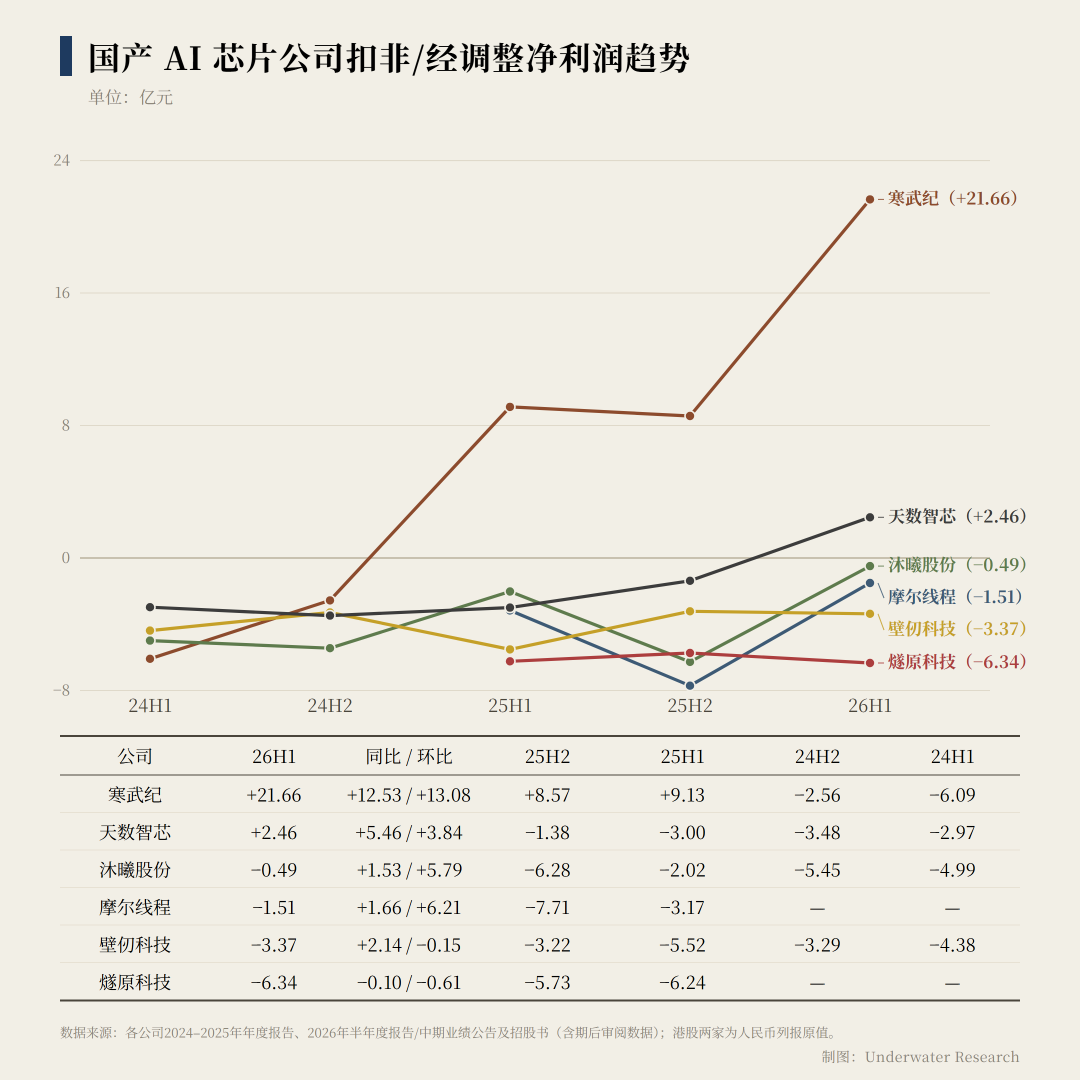
盈利方面,选取扣非/经调整净利润指标进行对比。其中比较突出的是天数智芯,上半年录得2.46亿经调整净利润,但是其中包括了花1亿投资盛合晶微股票所产生的7.56亿浮盈,扣除这部分之后转为净亏损5.14亿。
类似的剧情也发生在沐曦股份身上,沐曦上半年也增加了一部分权益类金融资产的配置(具体买了什么没透露),并且实现了8.87亿的公允价值变动收益,不过区别是在计算扣非净利润时已经剔除掉了。
整体看来,几家后起之秀都还在实现盈亏平衡的路上。根据寒武纪的过往经验,现阶段如果能达到30亿年营收基本上就可以实现盈亏平衡,摩尔线程和沐曦股份都已经无限接近这个门槛了,期待2026年这几家公司能交出全年盈利的年报。
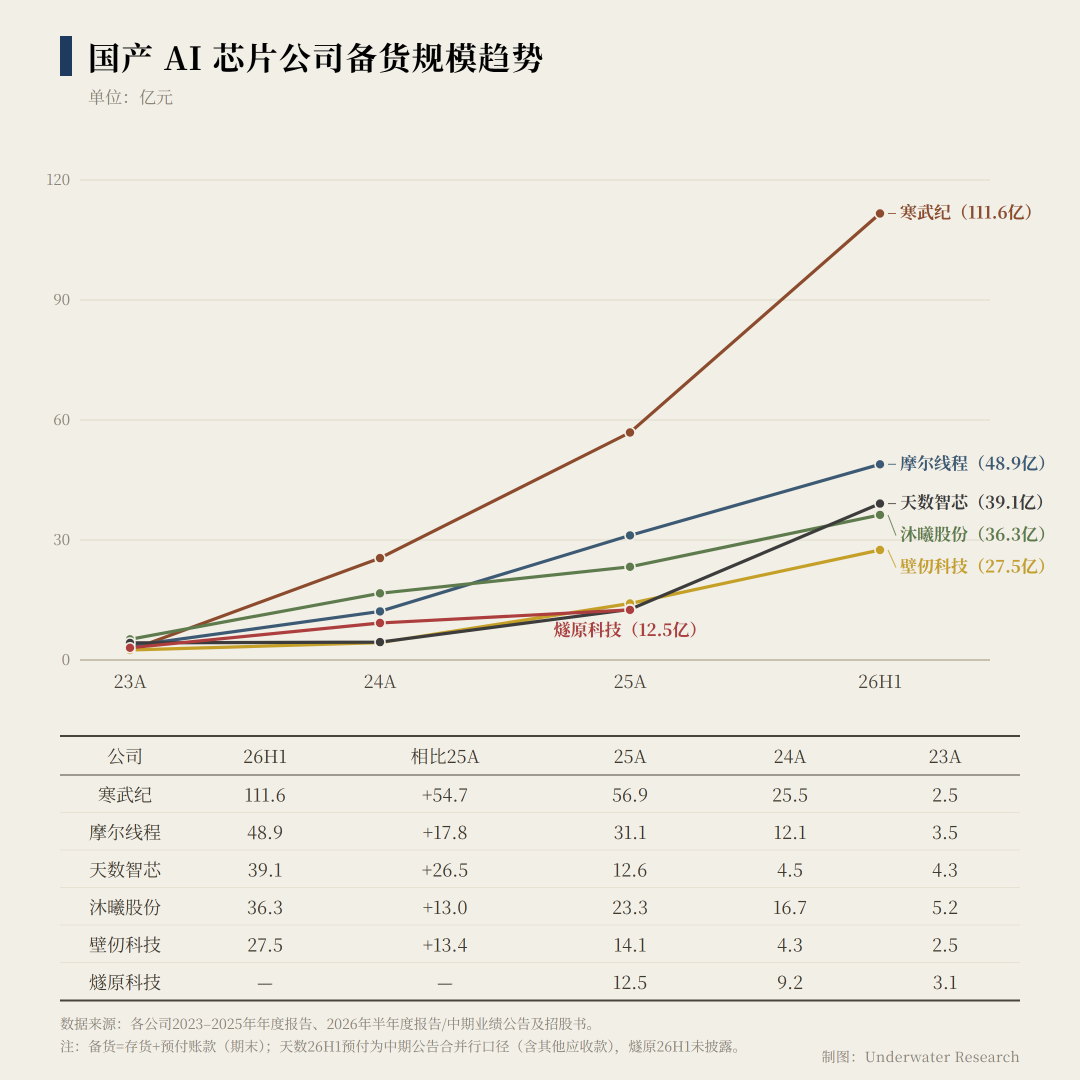
除了收入和盈利以外,几家公司当前面临的另一个核心挑战是供应链,毕竟签了订单终究要能交得出货才行。为了应对供应链的不确定性,从2024年开始各家公司陆续启动了大规模备货,具体体现在存货和预付账款(向上游晶圆厂和存储厂锁定产能和货源)规模的快速上涨,寒武纪今年6月底上述两项之和甚至已经突破了100亿大关。
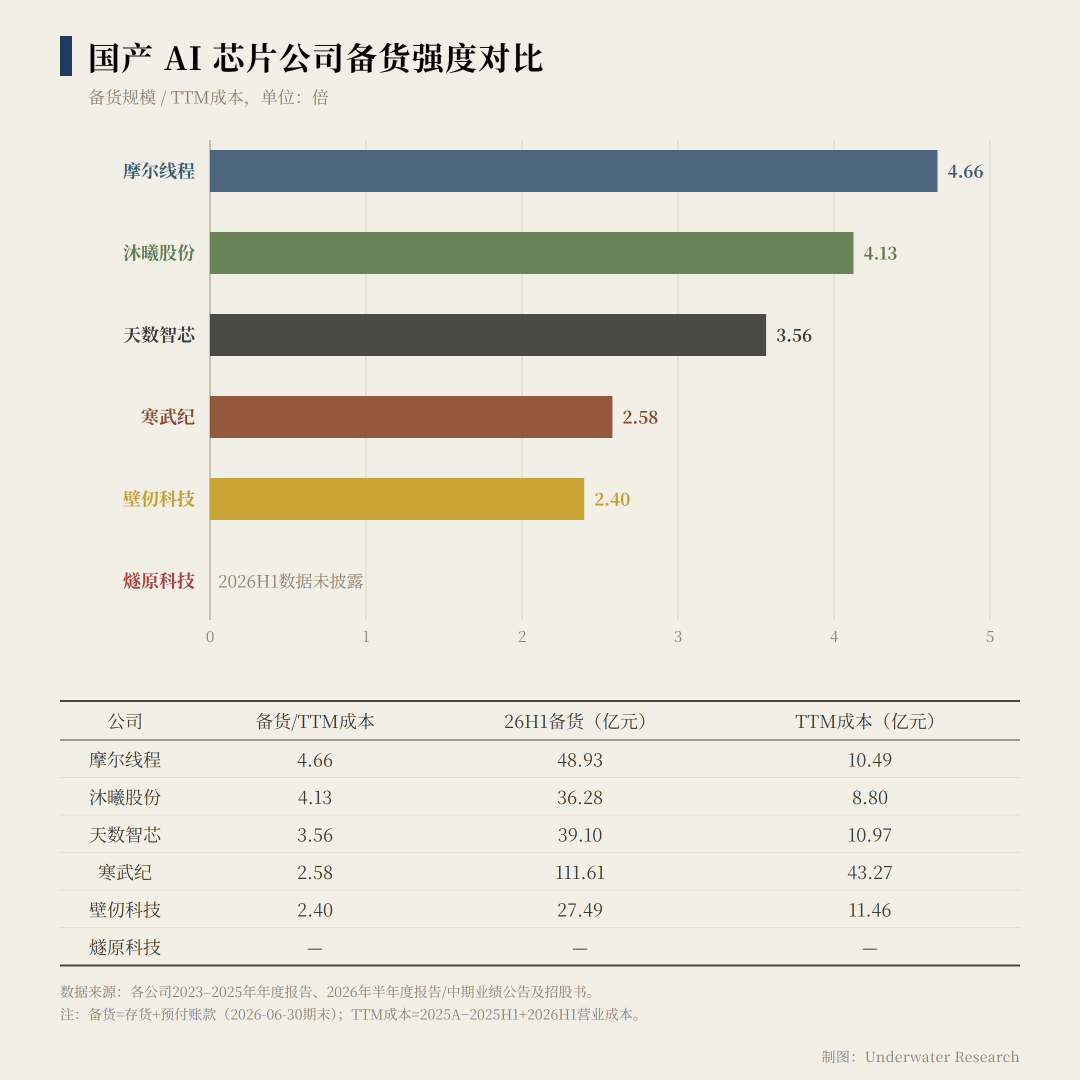
当然,备货终归不是越多越好,一方面挤占现金流,另一方面存货减值也会造成不小的财务压力。如果按过去12个月的销售成本计算,各家公司要消耗掉当前的备货至少需要2.4年,摩尔线程甚至要4.6年左右。
试想4年以后,AI芯片已经经历了至少两代产品的更新,过时的库存只能折价卖出,这就是存货减值产生的核心原因。拿备货规模最大的寒武纪来说,2026上半年计提了3.97亿存货跌价准备,直接影响当期净利润。
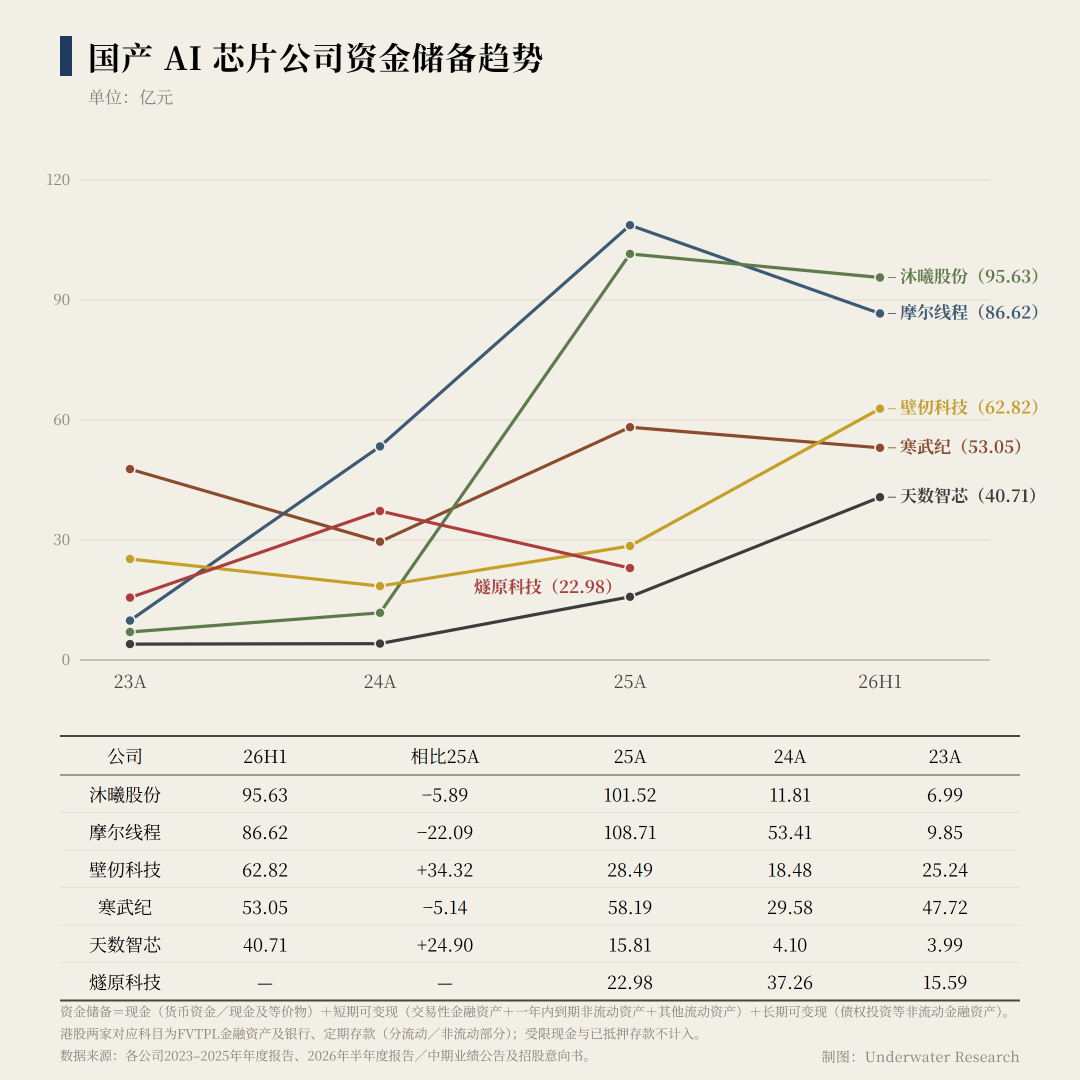
最后再看看资金储备。经过这一轮集中IPO,几家公司账面上都积累了大量资金,即使经过了高强度备货也都还有大几十亿的剩余。
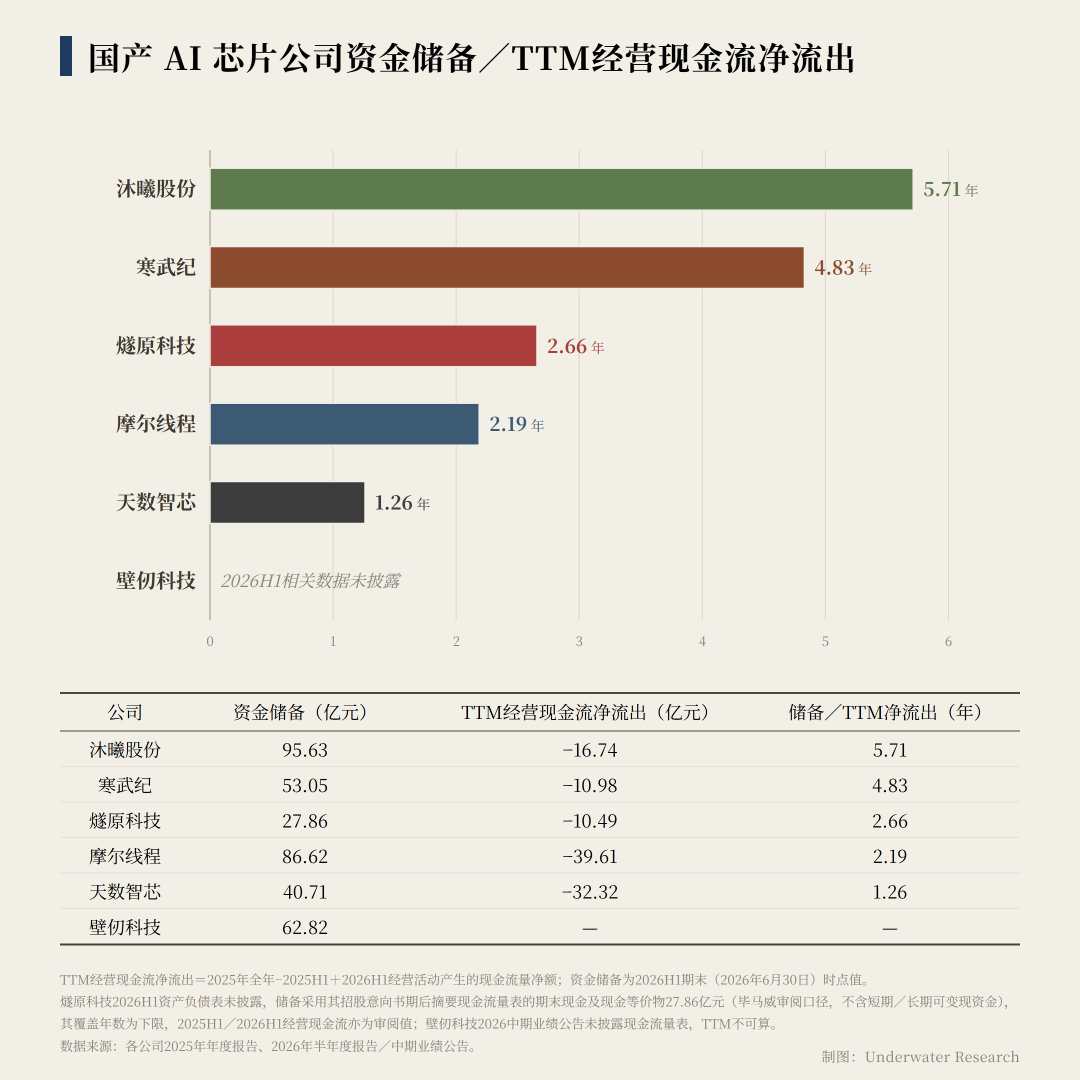
从相对资金充裕度来看,按过去12个月经营活动“烧钱”速度,沐曦股份和寒武纪的资金储备都足以支撑5年左右,而且寒武纪今年上半年已经实现了经营现金流净流入,开始进入自我造血的正向循环。
而且,这还只是截至6月底的数据。今年7月,壁仞科技和天数智芯各自进行了70亿港币的股权增发;而就在这周,燧原科技也将登陆科创板,融资超过60亿人民币。
这带来的直接结果就是一些此前并没有在产品和商业层面取得理想成果的公司,又得到了通过未来2-3代产品继续证明自己的机会。
秦失其鹿,天下共逐之,于是高材疾足者先得焉。
我们今天从财报数据里看到的喧嚣,还只是当前市场的一个缩影,毕竟昇腾、平头哥、昆仑芯、海光这些体量更大的公司对于公众而言,仍然如盲人摸象一般难窥全貌。英伟达的退出,给一众国产AI芯片公司打开了广阔的市场空间,这其中谁能走到最后,我们拭目以待。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6