
理想i6这次把电池和芯片,都攥回了自己手里
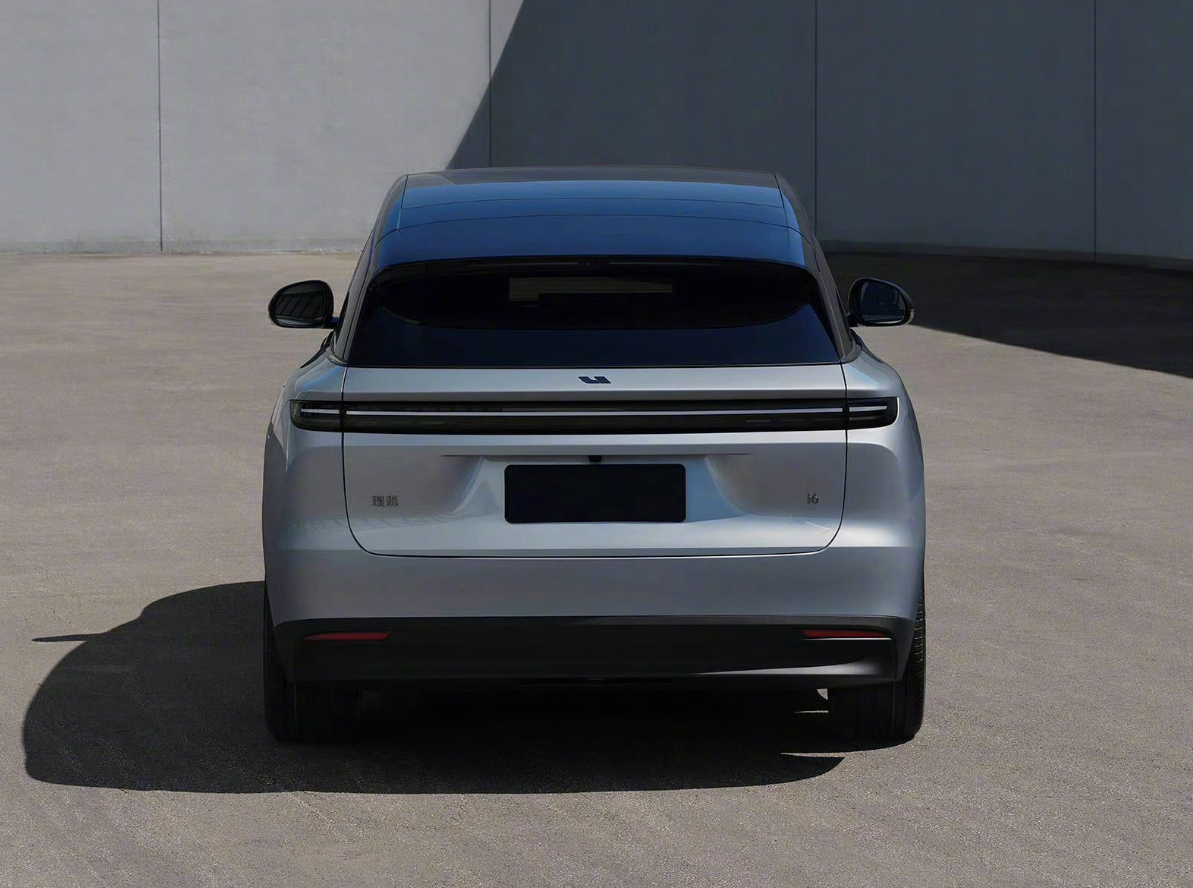
日前工信部第411批公告里,2026款理想i6完成申报,9月底预订,11月初交付。4950×1935×1655mm,轴距3000mm,单电机250kW、双电机前后150kW+250kW,磷酸铁锂,5C超充10分钟补500公里、CLTC最高720公里。这些参数是给买车的消费者看的。
行内人更该看的,是申报表里那两行:全系自研5C电池,全系自研马赫芯片。电芯是理想自己定的方案,交给欣旺达和中创新航代工,Pack在理想自己的电池公司里做。那个从理想ONE起就一路陪跑的宁德时代,第一次在纯电车型上让出了主位。
单看换电池供应商,这事不大。可把它放到理想2026年半年报旁边,味道就变了:上半年毛利率9.5%,由盈转亏。一个正在跟利润较劲的车企,忽然把整车成本表里最贵的那块,从采购件做成了自研件。这里头的门道,值得掰开讲。
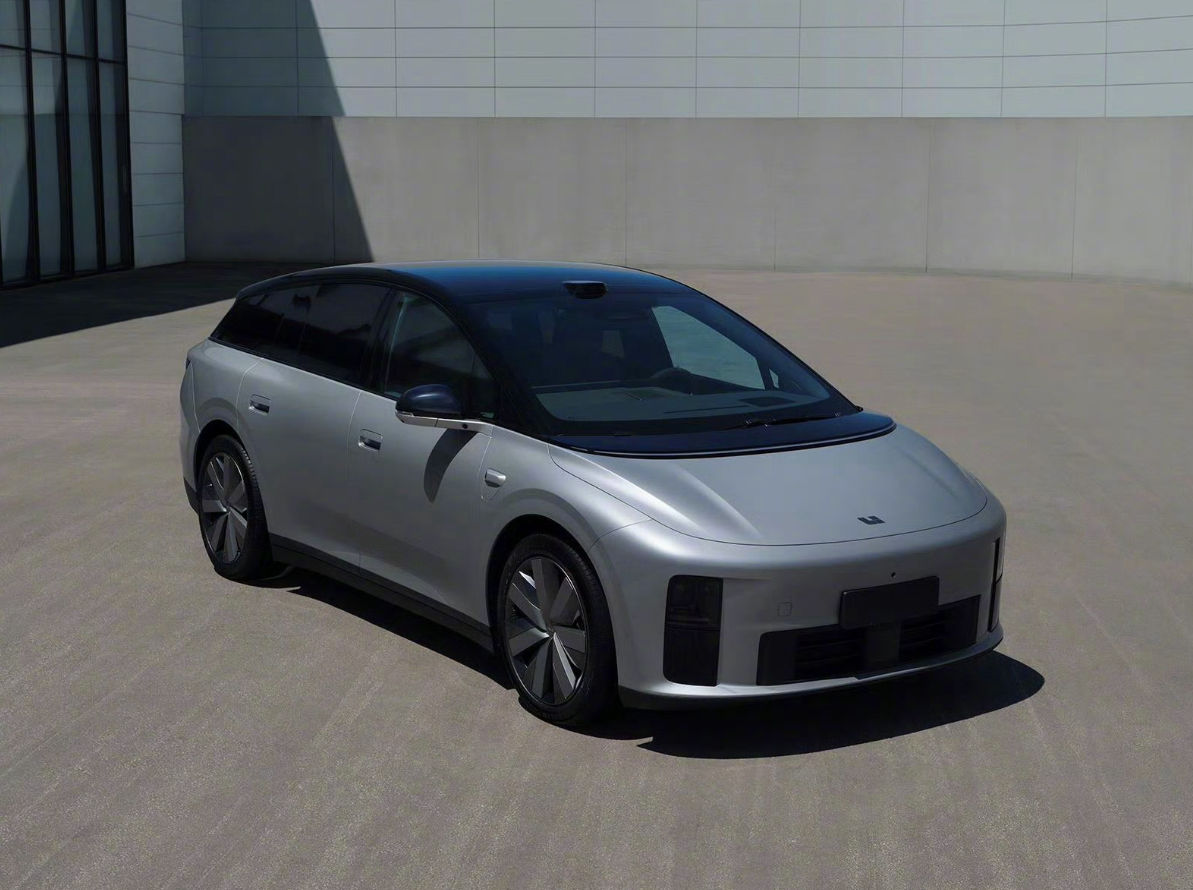
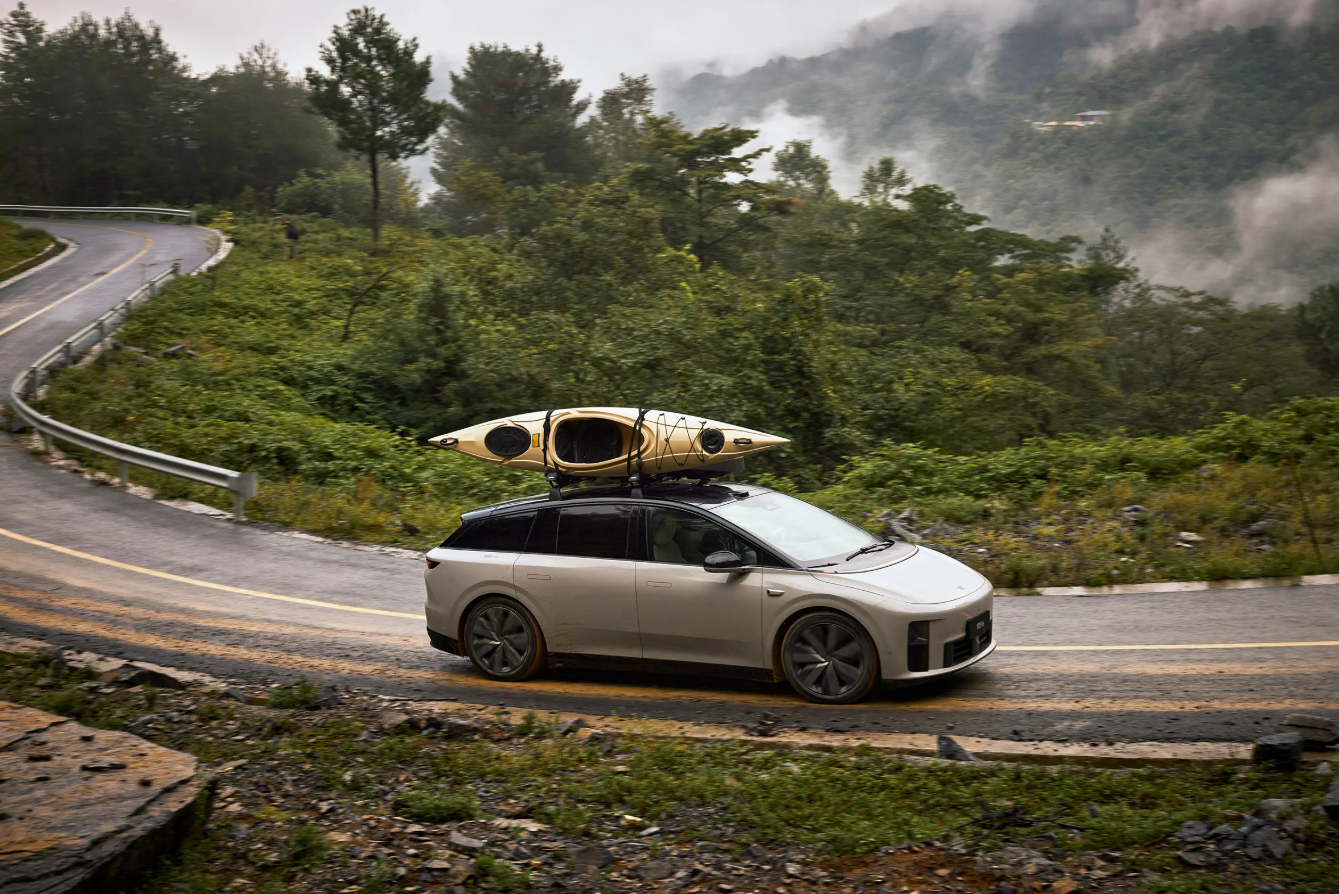
i6在很多人眼里就是一台25万级的纯电SUV,但在理想的版图里,它是基本盘里的基本盘。今年前7个月交付13.6万辆,月销两万上下,一度占理想月销近一半。理想把上市即全系自研电池加自研芯片这一步,押在i6而不是哪款旗舰上,本身就说明问题:自研已经过了拿旗舰车型试水的阶段,要铺到走量的主力车上了。
在此之前,自研电池先上了L8、L6、i8,MEGA和i9走的是先用宁德、产能爬坡后切换的双轨。到i6这里,理想一步到位,上市就全系自研。如果连一款月销两万的走量车都能用自研电池扛住,这条路线才算是从能做走到了能大规模做。
再说自研电池这四个字。很多人一听就想到自建工厂,其实不是。
理想的电池布局从2020年开始,覆盖5C电芯、Pack、BMS和热管理。它没去砸重金盖电芯厂,走的是另一条路:电芯的材料配方、结构工艺、制造标准,理想定;生产交给欣旺达、中创新航代工;Pack自己在山东、浙江的电池公司做。理想还掏了26.5亿元增资欣旺达动力,成了它的重要股东。
说白了,这是苹果那一套轻资产自研。工厂可以不归我,但一块电池长什么样、用什么料、按什么标准造,得听我的。理想盯着的从来不是一座电池厂,是定义一块电池的权利。
这话在汽车行业,分量不轻。过去这些年,动力电池是电池厂说了算,车企拿着车型参数去找宁德、找比亚迪,能谈的多半是价格和产能,电芯底层设计基本插不上手。理想这次用5C电芯、Pack、BMS全栈自研,把这个关系倒了过来:电池不再是供应商递上来的标准件,而是和整车架构一起设计出来的东西。
真正的题眼,在利润。电池是电动车成本表上最大的一项,占整车BOM的三到四成。理想刚交出的半年报是:营收486.5亿元,毛利率9.5%,净利润由盈转亏。管理层的说法很直白,产品结构变了、平均售价降了、纯电转型还在过渡。翻译一下就是,车越卖越卷,电池这块最硬的骨头,过去一直攥在别人手里。
所以自研电池,落到利润上,就是一场结构性降本。管理层在财报会上讲得清楚,要靠全栈自研和自主供应链,建起长期的降本能力。这话的深意是,它要的不是今天省几个钱,而是把成本从一个只能被动接受的数字,变成一个能主动往下压的曲线。
碳酸锂涨价,车企只能硬扛;电池厂定什么价,车企只能接受。可一旦电芯配方、Pack、BMS都在自己手里,电池成本就从采购价变成了可设计的变量:能跟电驱、热管理、整车架构一起开发,从系统层面把成本抠出来;也能拿自己的方案去跟代工厂谈,而不是反过来被人拿捏。
有句实话得说:自研电池,短期未必比外采便宜。研发要花钱,代工规模没起来时,单件成本说不定更高。理想真正买下的,不是一张更便宜的账单,是成本结构的主导权。从卖车赚差价到经营整条成本链,成熟车企和组装厂的分界,往往就在这一层。
芯片是同一套逻辑的另一面。马赫M100,2022年立项,今年5月量产上车,全球首款量产的动态数据流AI芯片,5nm车规、单颗1280TOPS、利用率超82%,已经装车超5万颗。i6把它标配进一台25万级的车,等于智驾的心脏也回到了自己手里。电池和芯片,一台智能电动车最核心的两件硬件,理想这次是同时收回来了。
有个细节值得记一笔:理想反复强调,自研电池不改变宁德时代是领先电池品牌这件事,自研芯片也不改变英伟达是领先芯片品牌这件事。这话有格局,也是策略。它不是要跟供应商翻脸,是要双轨保障:定义权和降本空间攥在自己手里,成熟供应商继续当产能冗余和成本参照。MEGA、i9首批还接着用宁德的5C三元锂,就是这种务实的留白。
汽车网评:把电池、芯片、增程器、超充网络这几样摆在一起,理想想干的事其实很清楚。它要的早就不止是造一台好车,而是把一台智能电动车里最值钱、最核心的那几样东西,一样样从上游拿回自己手里。i6这一步,是走得最坚决的一步,因为在基本盘车型上,它把最贵的电池和最核心的芯片,同时攥紧了。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6