
一个季度烧掉1639亿美金,四大云厂商在疯抢什么?
各位老铁,今天必须聊点硬的。
先看三个数字:1639亿美元、123.6%、249.5%。
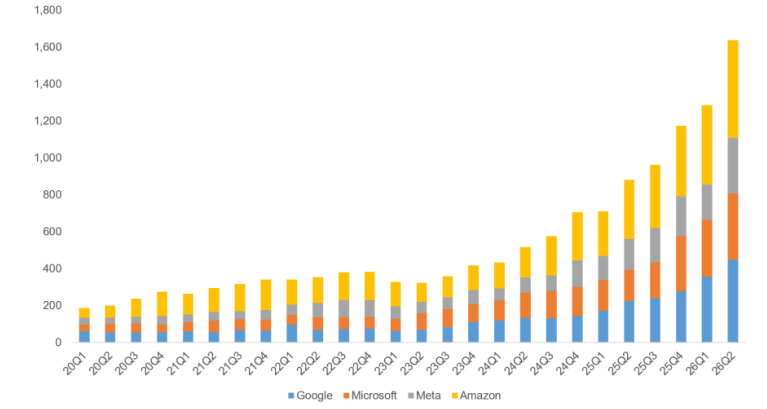
1639亿,是谷歌、微软、Meta、亚马逊这四大云厂商今年二季度花掉的资本开支。同比增长86%,环比再涨27%。一个季度花掉一个茅台+腾讯的市值,这不是花钱,是向未来开枪。
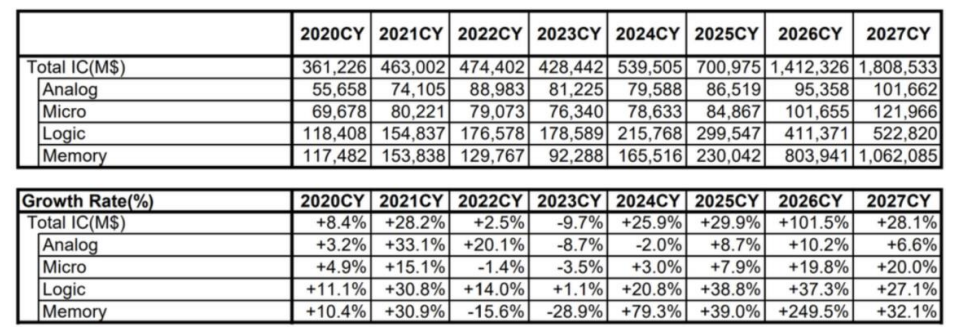
123.6%,是全球半导体6月份销售额的同比增速。249.5%,是WSTS预测2026年存储器销售额的全年增幅。
但诡异的是,行业热得发烫,A股半导体板块7月却跌了34.89%。
冰火两重天的背后,藏着一个所有科技投资者必须看清的真相:AI的算力骨架正在发生一次静悄悄但致命的结构性剧变。
而这场剧变的核心,指向一个我们以为早已"过气"的部件——CPU。
不是GPU不香了,而是AI的"脑子"和"脊椎"终于开始分家了。
完整报告共44页已分享更新星球,感兴趣及了解更多行业研究分析;扫码加入行业交流群。
1. CPU重回C位:从1:8到1:1,一场算力权力的转移
过去两年,所有人都被"GPU就是算力"这个观念洗了脑。英伟达的股价就是最好的证明。
但AMD的苏姿丰在Advancing AI 2026大会上扔出了一颗信号弹:
2030年服务器CPU市场规模上调至2200亿美元,2025-2030年复合增速超过50%。
什么概念?
此前的预测是1200亿,直接翻了近一倍。
驱动这一暴增的,是一个被大多数人忽略的结构性拐点
传统AI数据中心里,CPU和GPU的比例是1:4到1:8。而在AI推理和智能体(Agentic AI)主导的新时代,这个比例正在向接近1:1转变。
就是说,以前训练大模型,GPU是绝对主角,CPU就是个"打杂"的。但现在AI进入推理阶段,尤其是当AI智能体开始自己规划任务、调用工具、协同工作时,CPU作为整个系统的"总调度官",地位陡然拉升。
英特尔Q2一口气签下多份长期协议,直言"服务器CPU景气周期将延续至2028年"。AMD的数据中心CPU市场份额已来到46%。
GPU负责"想",CPU负责"管"。当AI学会自己"干活",管事的自然比干活的更稀缺。
2. 云厂商的"烧钱"游戏:1639亿花在哪了?
回到开头的1639亿美金。
这钱怎么烧的?看看几个巨头的表态:
谷歌:2026年资本支出上调至1950-2050亿美元(原值1800-1900亿),2027年还要再涨。
亚马逊:2026年资本支出约2200亿美元(原值2000亿)。
Meta:2026年资本支出1300-1450亿美元。
微软:预计2026年约1750亿美元。
四大巨头的态度出奇一致:加钱,加钱,再加钱。
黄仁勋的原话更直接:超大规模云服务商2025年资本支出6000亿,2030年AI基础设施市场规模将达3万亿到4万亿美元。
但A股不买账。
7月国内半导体指数跌了34.89%,集成电路跌35.94%,半导体材料跌了43.04%。全球销售额同比翻倍增长,A股半导体却跌得让人怀疑人生。
问题出在哪?两个字:预期。
市场担忧的是:上游设备材料端的国产替代进度不及预期,下游消费电子需求复苏乏力,而AI的红利目前主要被海外巨头吞下。
产业的基本面是"沸水",A股的情绪面却是"冰块"——这中间的温差,就是认知差。
北美四大云厂商资本开支情况(2020-2026年)
来源:各公司公告,Wind
3. PCB板块:被忽视的"卖水人"正在闷声接单
当所有人的目光都盯着GPU、HBM的时候,一个低调的板块正在默默吃到红利
它就是AI服务器PCB。
PCB(印刷电路板)是电子之母。
AI服务器的PCB层数更多、材料更高级、单价是普通服务器的数倍。
英伟达的Blackwell架构、AMD的MI455X、英特尔的全系CPU
不管谁家芯片出货,PCB都是铁打的供应商。
台积电Q2营收1.27万亿新台币,同比+36%,净利润+77.4%。魏哲家直接放话:"AI芯片供不应求将至少持续到2027年。"
这意味着PCB的订单能见度,至少可以看到2027年。
市场预计2026年全球300mm晶圆厂设备支出增长18%至1330亿美元,其中存储领域设备投资520亿美元,同比+29%。
晶圆厂在狂买设备,设备商在狂买零部件——PCB就是其中最刚需的一环。
淘金热里最稳赚的不是淘金客,是卖铲子的人。而PCB,就是AI时代那把需求确定的铲子。
4. 存储暴走:249.5%增速背后的"算力通胀"
WSTS预测2026年存储器销售额同比增长249.5%,市场规模直接突破8000亿美元。
8000亿什么水平?
已经超过了2025年整个半导体的市场规模。
三星半导体Q2营收906亿美元,同比增长357%。SK海力士营收555亿美元,同比+257%。美光更是同比增长346%。
DRAM现货价格连续上涨,TrendForce预计Q3合约价再涨13-18%,NAND涨10-15%。
这是一场典型的"算力通胀"。
需求端:AI推理对存储用量的需求是指数级暴增。HBM、DDR5、企业级SSD,全部供不应求。
供给端:三星、海力士、美光全部满产,但扩产需要时间。SEMI预计2024-2029年存储领域设备投资复合增速高达19%。
更值得关注的是三星与博通签下至2030年价值2000亿美元的合作备忘录
涵盖存储芯片、代工服务和先进封装。
AI不只是吃掉算力,它还吃掉了存储,而且是"通胀式"地吃,越吃越贵。
WSTS全球集成电路分产品市场预测(2020-2027年)
来源:WSTS
5. AI终端三叉戟:手机、PC、眼镜的"端侧落地"
云端的AI基建轰轰烈烈,端侧的AI落地同样值得关注。
AI手机:Canalys预测2026年渗透率达45%。苹果、三星、华为、小米全部在推进。高通的骁龙8 Elite Gen 5、联发科的天玑9500,NPU算力持续提升。
AIPC:2025年预计占全球PC出货量35%。苹果M4的38TOPS NPU算力,英特尔的整体平台120TOPS——AIPC正在成为高端PC的标签。
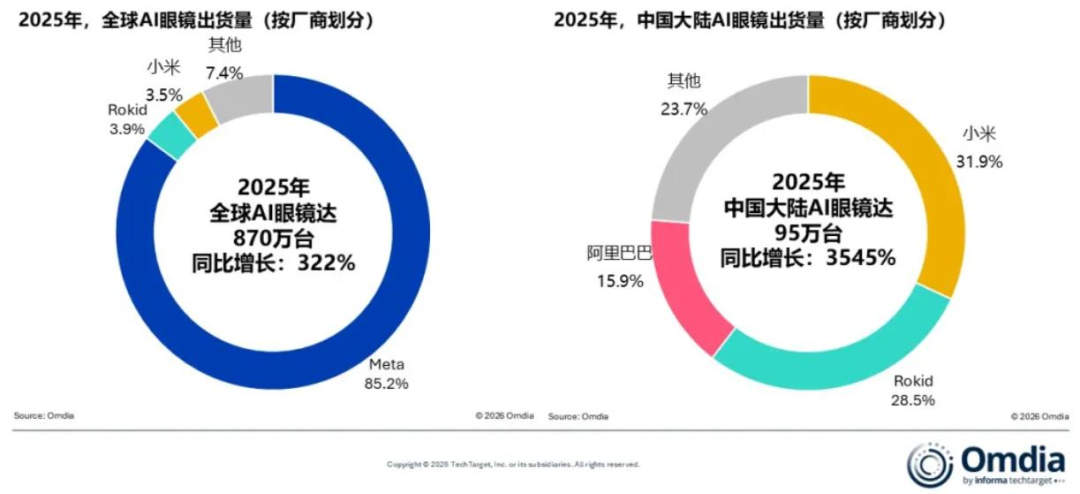
AI眼镜:这才是最大的变量。2025年全球AI眼镜出货量870万台,同比暴增322%。Meta一家占了85%的份额,雷朋联名款卖得不错。Omdia预测2026年将突破1500万台。
雷鸟、小米、华为、百度全部入局。SoC、存储、光学、电池——整个产业链在被带动。
云端的AI是"大脑",端侧的AI是"感官"。当大脑足够聪明,感官就是下一个值得关注的方向。
全球AI眼镜出货量及竞争格局(2023-2025年)
来源:Omdia
最后,说点真实的观察
全球半导体销售额同比+123.6%,A股半导体指数跌了34.89%。
这不是矛盾,这是节奏错配。景气度在海外,情绪底在A股。国产替代的大逻辑没变,但兑现需要时间和耐心。
CPU从"配角"变"主角",2200亿市场浮出水面,这是产业结构的变化。
AI服务器PCB需求确定,这是产业链的传导。
存储价格持续上涨,这是供需关系的折射。
AI的叙事远未结束,它只是在换挡。
一句话总结:AI的"肌肉"已经练成,现在开始长"骨架"和"神经系统"。CPU、PCB、存储——这三个环节的变化,正在重塑整个算力产业链的面貌。
你觉得AI产业链的下一个"爆单"环节会出现在哪里?聊聊你的观察。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6