
国内商业航天头部企业:赛火箭、造卫星、做测控,谁在领跑?
国内商业航天已经跑出了清晰的头部梯队,按赛道分,三类企业各自卡住了关键位置:造火箭的、造卫星和运营卫星的、提供地面测控与在轨服务的。
运载火箭是商业航天最核心的运力入口,目前头部企业集中在两条技术路线上。
蓝箭航天是国内唯一全面转向液体火箭、且液氧甲烷型号已进入常态化发射的企业。朱雀二号改进型上半年完成两次发射,间隔仅27天,连续成功达8次。
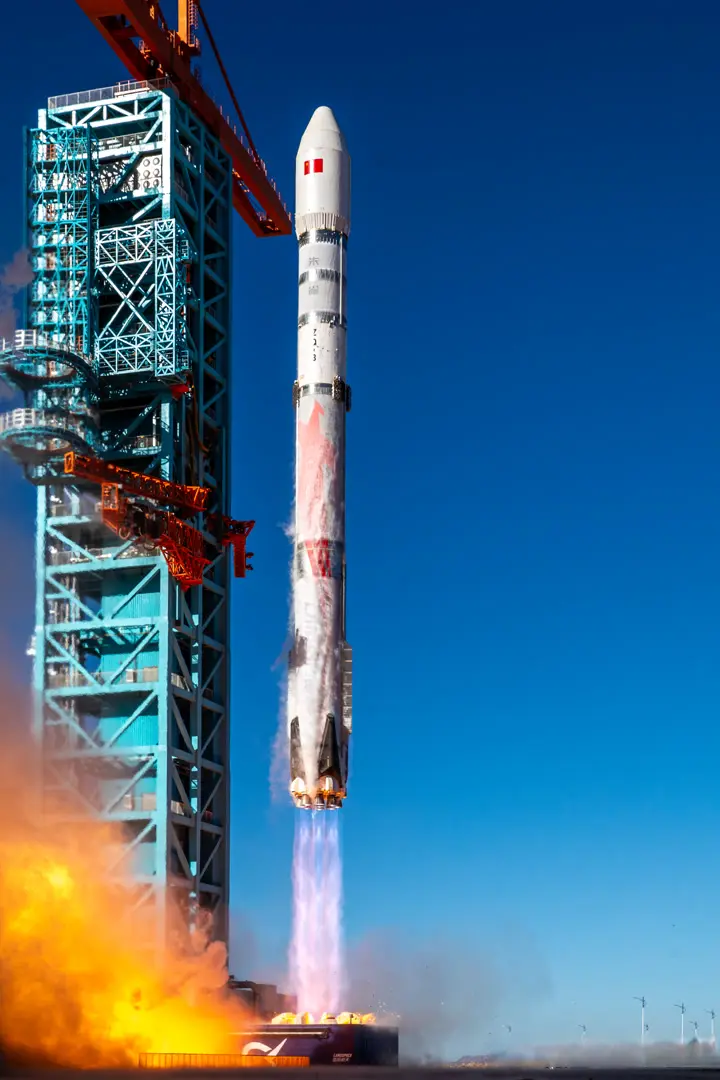
朱雀系列运载火箭点火升空瞬间
更大看点在于可重复使用的朱雀三号——遥一2025年底首飞入轨但回收异常,遥二已完成全箭静态点火,预计2026年8月中旬发射,再次验证一级垂直回收。蓝箭当前处于科创板IPO问询阶段,拟募资75亿元。
星际荣耀走的是固液并举路线,液体型号双曲线三号选择液氧甲烷,已完成海上回收着陆技术全剖面地面验证,计划2026年底首飞并同步尝试回收。2026年完成E轮首批近10亿元融资,资金将投向双曲线三号批产、焦点二号发动机制造及海上回收配套。
快舟航天空间科技(原航天科工火箭)是国内最早商业化的火箭服务商,现役快舟十一号固体火箭2026年已完成两次商业发射。
2026年7月武汉国资以33亿元战略入股并完成更名,同步布局可重复使用液氧甲烷火箭,配套的“鸣凤”液氧甲烷发动机累计试车突破6000秒,峰值推力80吨,预计2027年上半年交付。
天兵科技选择液氧煤油路线,天龙三号配9台天火十二发动机,2026年4月首飞失利,计划下半年复飞。其张家港基地是亚洲最大火箭智能制造总装基地,整箭交付周期压缩至3-4个月。
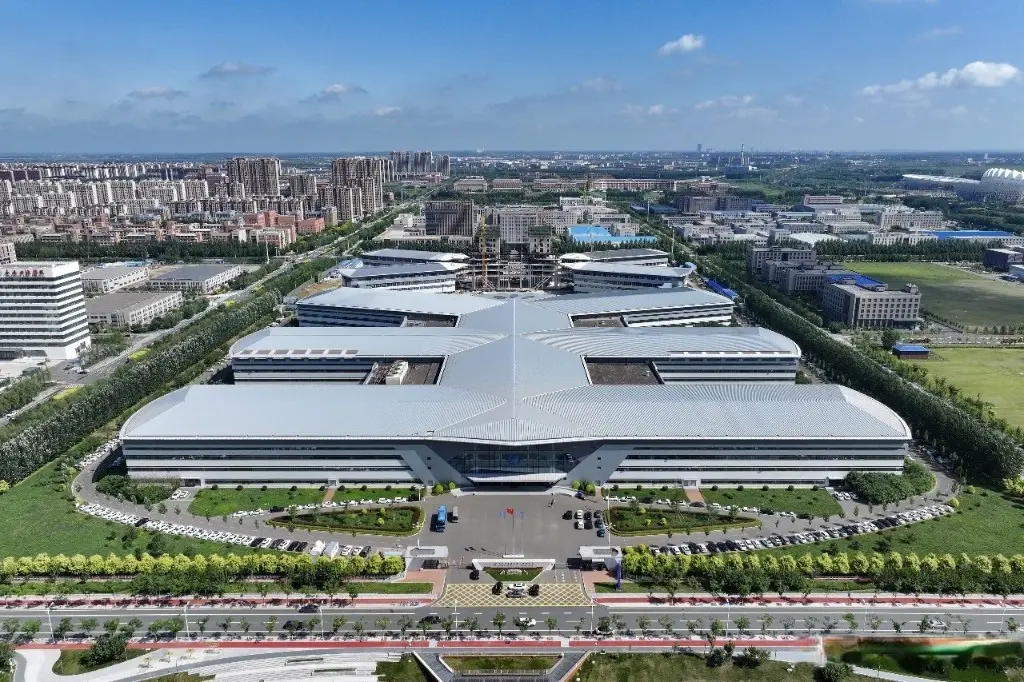
火箭智能制造总装基地航拍景观
你可能想问,为什么这些企业都押注可重复使用火箭?因为低轨卫星互联网组网已进入高峰期,千帆星座在轨238颗、远期规划1.5万颗,GW星座约180颗在轨、远期1.3万颗。市场核心需求已从“能入轨”变成“能降本、批量交付”,火箭不回收,成本根本打不下来。
长光卫星是商业遥感赛道的绝对头部,其“吉林一号”星座在轨161颗卫星,是全球规模最大的亚米级商业遥感星座。
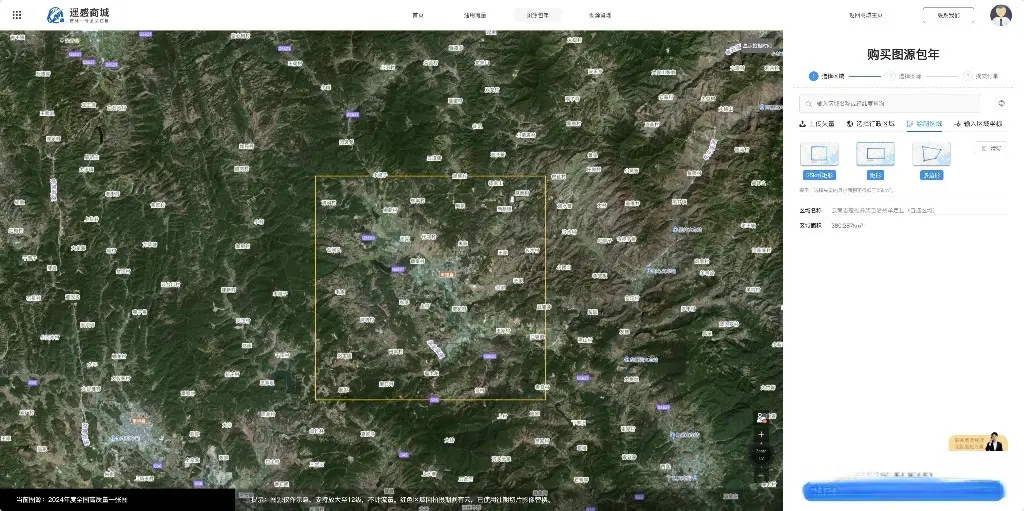
遥感服务平台的图源采购操作界面
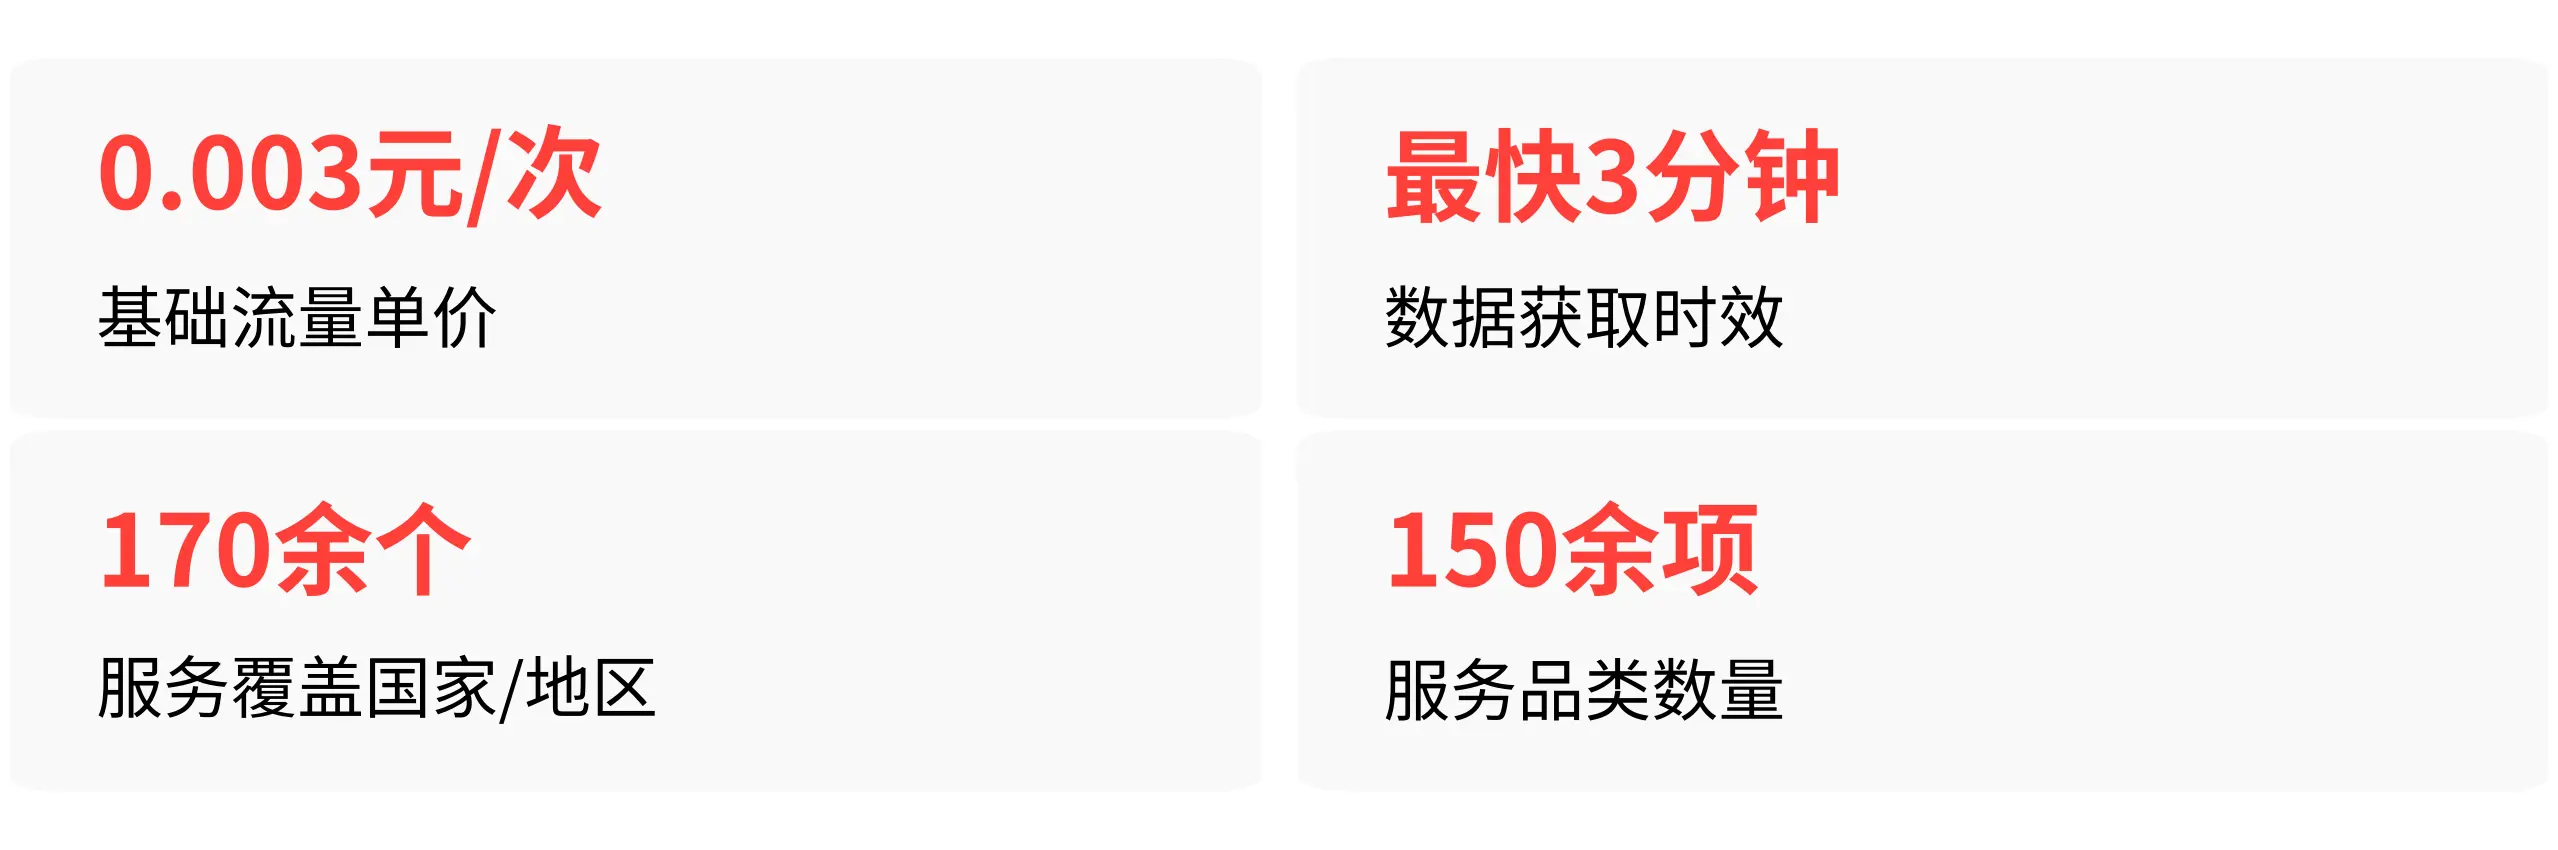
2026年8月推出“在线地图访问服务”,实现按流量包、API接口、区域包年三种按需付费模式——基础流量最低0.003元/次,基础图源包年3元/平方公里/年,用户提交需求后最快3分钟即可获取数据。目前已服务全球170多个国家和地区,覆盖14个领域150余项服务。
银河航天专注低轨通信卫星,南通工厂已具备年产150颗中型卫星的能力,累计在轨通信卫星超40颗。2026年已在香港完成低轨卫星互联网支撑网联无人车系统的首次应用验证。
垣信卫星是千帆星座的运营主体,截至2026年7月已有238颗卫星稳定在轨,远期规划总规模1.5万颗。其核心参研单位上海格思信息,2026年4至7月仅用3个月完成92颗卫星的生产与发射保障,连续三年营收和净利润同比增长。
卫星上天之后,谁来盯着它、操控它、告诉它往哪飞?这个环节叫测运控,航天驭星在这个赛道没有对手。
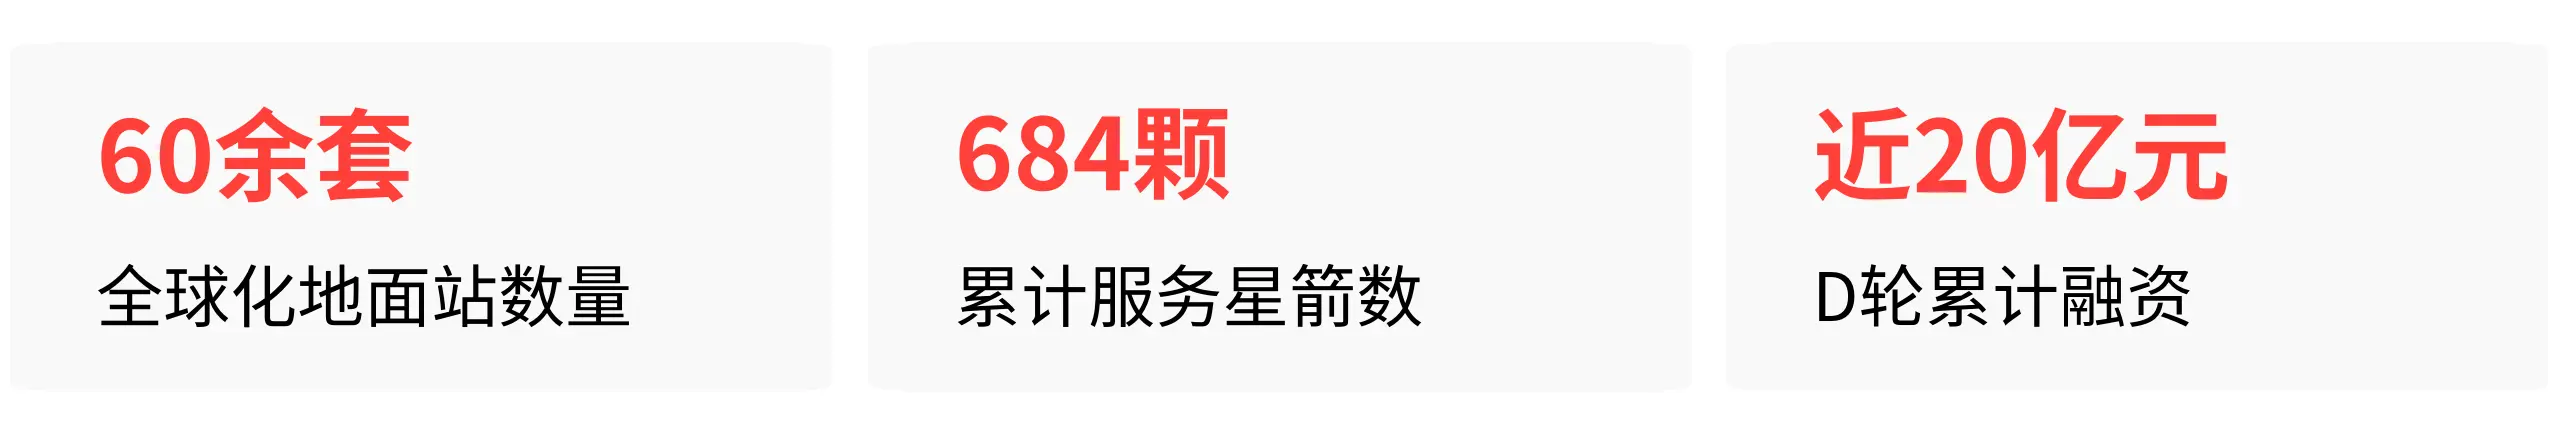
航天驭星是国内首家专注商业化航天测运控的企业,已建成含60余套地面站的全球化站网,累计服务卫星、火箭达684颗,业务覆盖从火箭发射测控到卫星碰撞预警、轨道控制的全生命周期。2026年完成D轮系列累计近20亿元融资,跻身百亿独角兽,6月启动IPO辅导。
其子公司三垣航天研制的驭星三号06星,是国内首颗由商业企业研制的柔性机械臂在轨操作试验卫星,已成功验证在轨加注等关键技术。
把这三类企业放在一起看,产业链的轮廓就很清楚了:火箭负责把卫星送上去,卫星负责在天上干活,测运控负责让卫星在天上好好干活。这三个环节的头部企业,目前都处在从“能做成”到“能规模化交付”的关键跨越期。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6