
商业航天大爆发:公众为何从看热闹转向轨位争夺?
8月5日,一枚重约4吨的SpaceX猎鹰9号火箭二级残骸,结束了长达18个月的无控漂流,一头撞向月球西侧的爱因斯坦环形山附近。这是近年来罕见的大型人造天体不受控坠月事件,全球多家机构争相验证撞击点,算法模型与观测数据在多国之间来回拉锯。
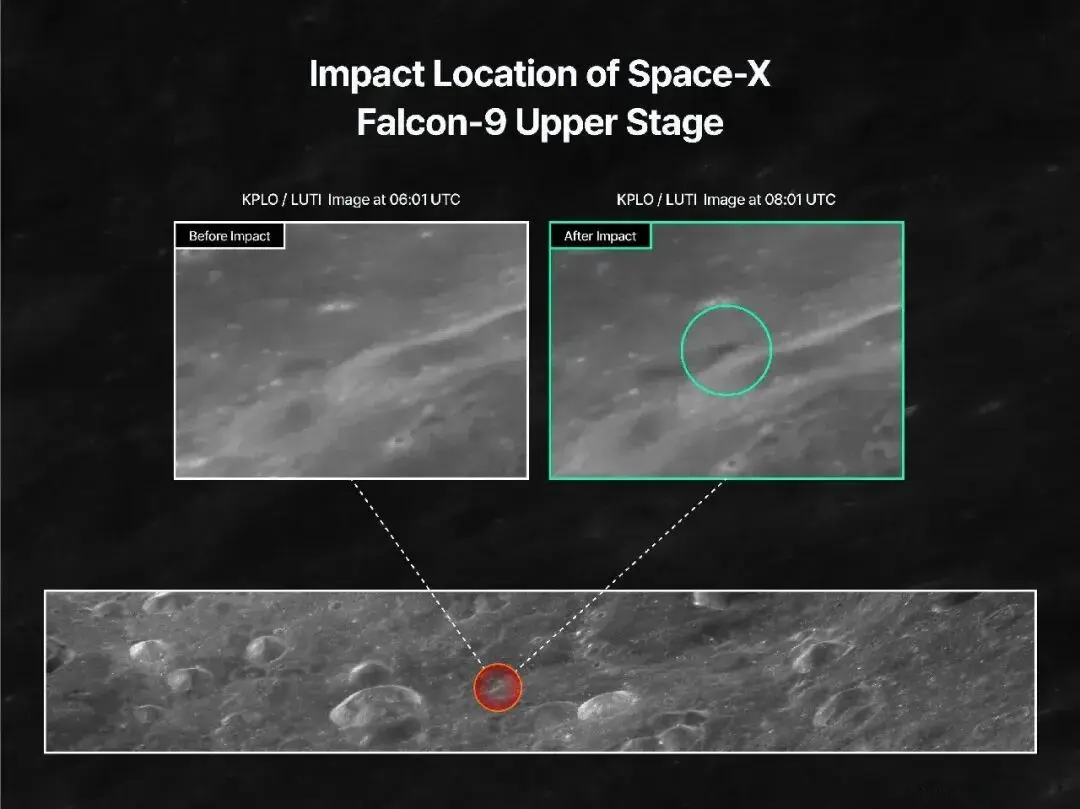
SpaceX火箭二级残骸撞月前后的观测对比图像
但翻开日历往回看,这个看似耸动的太空新闻,只是一个更大叙事的注脚。就在前一天,长征八号甲遥十火箭刚刚把卫星互联网低轨23组卫星送入1100公里轨道,入轨总重量刷新纪录。更早一周,力箭一号累计发射卫星突破110颗,成为国内首个撞线百颗的民营火箭型号。
我们把时间轴再拉长:7月22日引力一号海上发射、7月30日长六改一箭双星、8月5日捷龙三号在山东海阳附近海域精准入轨。国内商业航天正在以平均每10天一次以上的批量发射节奏,跑步进入高密度组网周期。
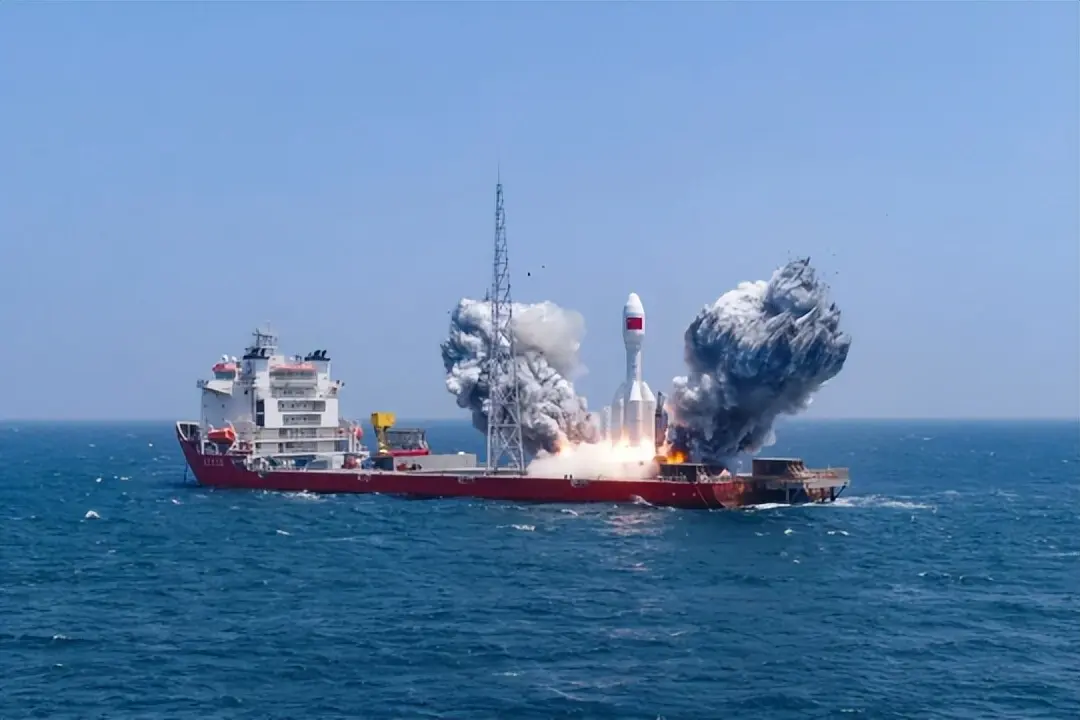
运载火箭在海上发射平台点火发射的现场
这不是一次偶然的密集关注,这是一个行业正在越过“圈层传播”门槛的标志。
公众的注意力,从“技术奇观”移向了“轨位生死线”
过去公众看商业航天,像看一场技术魔术。火箭能不能回收、民营公司能不能成功入轨,这些是圈内欢呼、圈外看热闹的节点。但这次大规模讨论中,高频词变了。在各大平台的内容标题和评论区,反复出现的是“甩卫星”“轨位争夺”“太空垃圾”这类词。
“低轨黄金轨位最多容纳6到7万颗卫星,国际电信联盟(ITU)的规则要求14年内必须把申请到的轨位全部部署完毕,否则配额作废”这条规则,被反复科普,成了公众理解这轮发射狂潮的底层逻辑。比起“火箭又成功了”,大家更关心的是“我们还能占住多少位置”。
这才是话题破圈的第一个推力。
“工业化插秧”式的发射,构成了第二个冲击点
过去的火箭发射,卫星像艺术品一样被精心呵护,单颗造价数亿,研发周期以年计。但2026年8月,国内两大低轨星座——千帆星座与GW星座——分别以238颗和180颗卫星在轨的规模,进入了周级发射的节奏,远期规划分别是1.5万颗和1.3万颗。
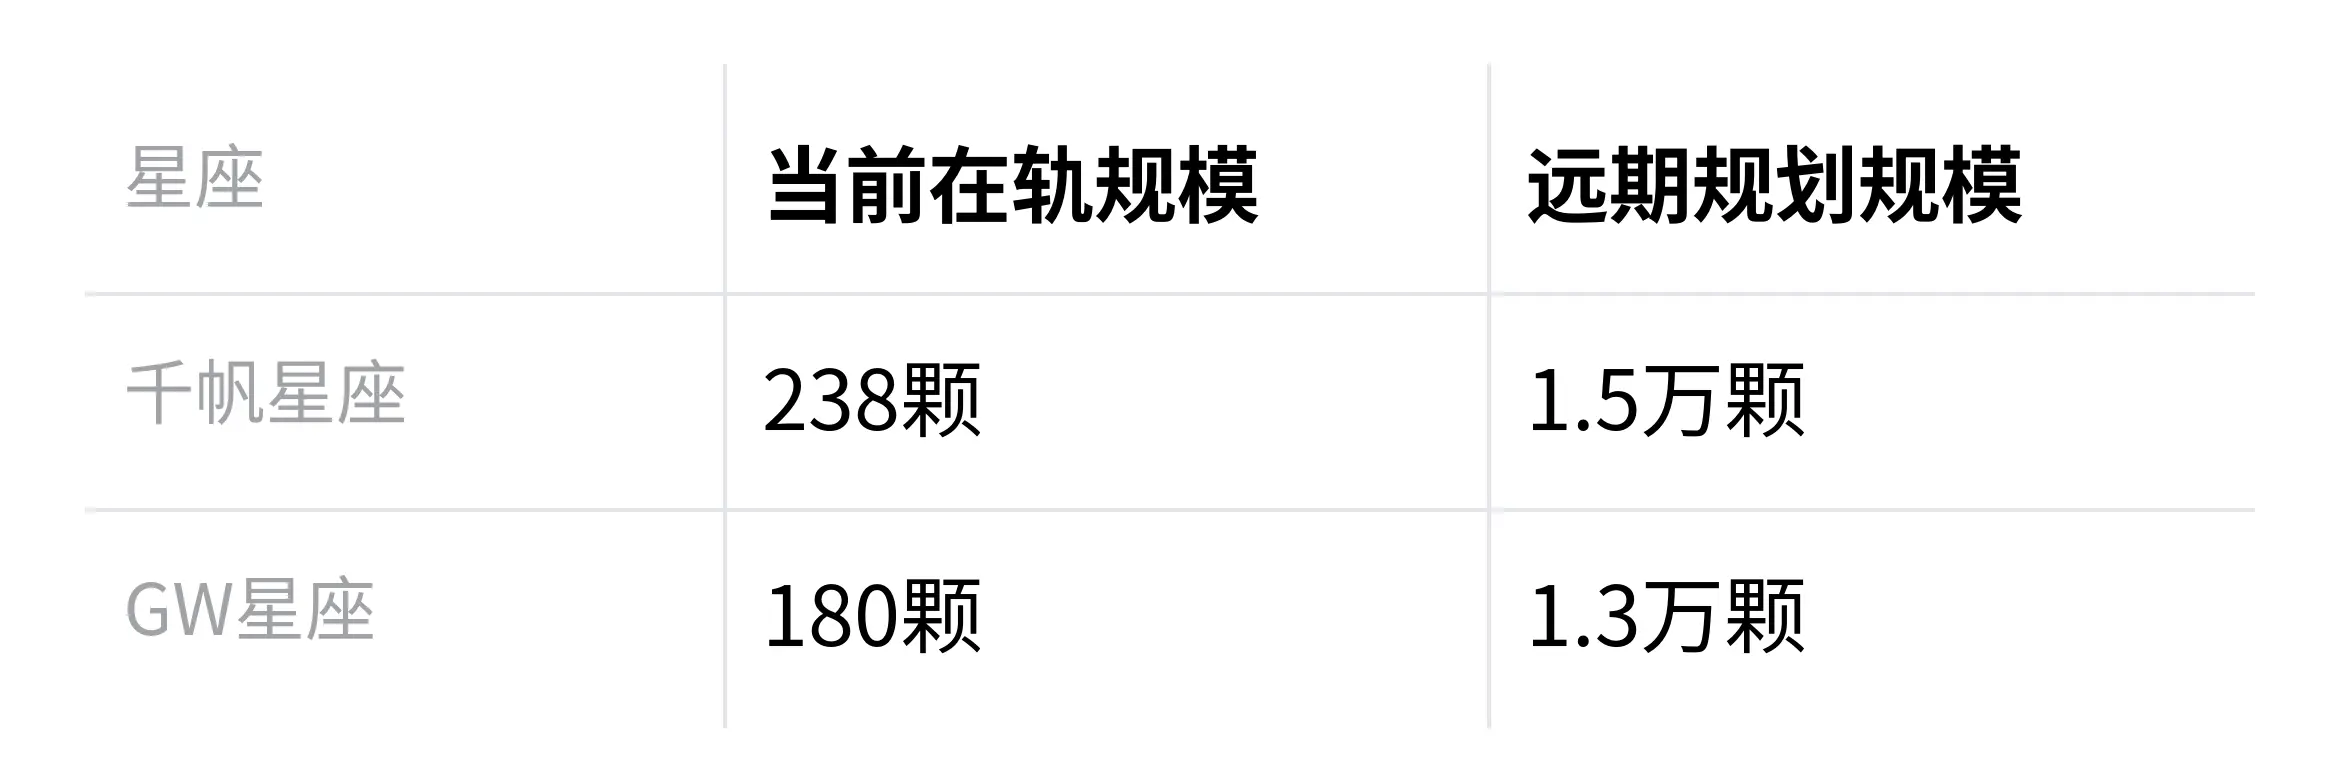
这意味着传统的手工打磨模式根本跑不赢ITU的倒计时。于是,公众看到了一个极具冲击力的画面:火箭整流罩打开,里面不是精致舒展的卫星,而是一叠挤得严丝合缝的扁平板子,像赌场荷官发牌一样,以几秒一颗的速度被甩进轨道。
这种“用做新能源车的工业流水线造卫星,用叠扑克牌的压榨术装火箭”的粗暴打法,把一个航天技术问题,变成了一个公众看得懂的“中国制造供应链降维改造航天工业”的故事。发射频率越高,这个故事的传播力就越强。
太空垃圾撞月,把公众的关切从“进展”拉到了“安全”
SpaceX残骸坠月事件,在公众讨论中扮演了一个关键角色:它把话题从“我们有多快”拽向了“我们是不是在制造新的风险”。一枚4吨重的火箭箭体,在无控状态下漂流18个月,最终撞向月球,这个事实本身就足够具象。公众的讨论迅速延伸:低轨卫星密集部署后,轨道碰撞风险怎么办?
太空垃圾的长期累积谁来管?“我们正在往太空甩成千上万颗卫星,会不会有一天也失控?”这个从安全焦虑中衍生的追问,把商业航天从专业圈层彻底拉进了公共安全视野。
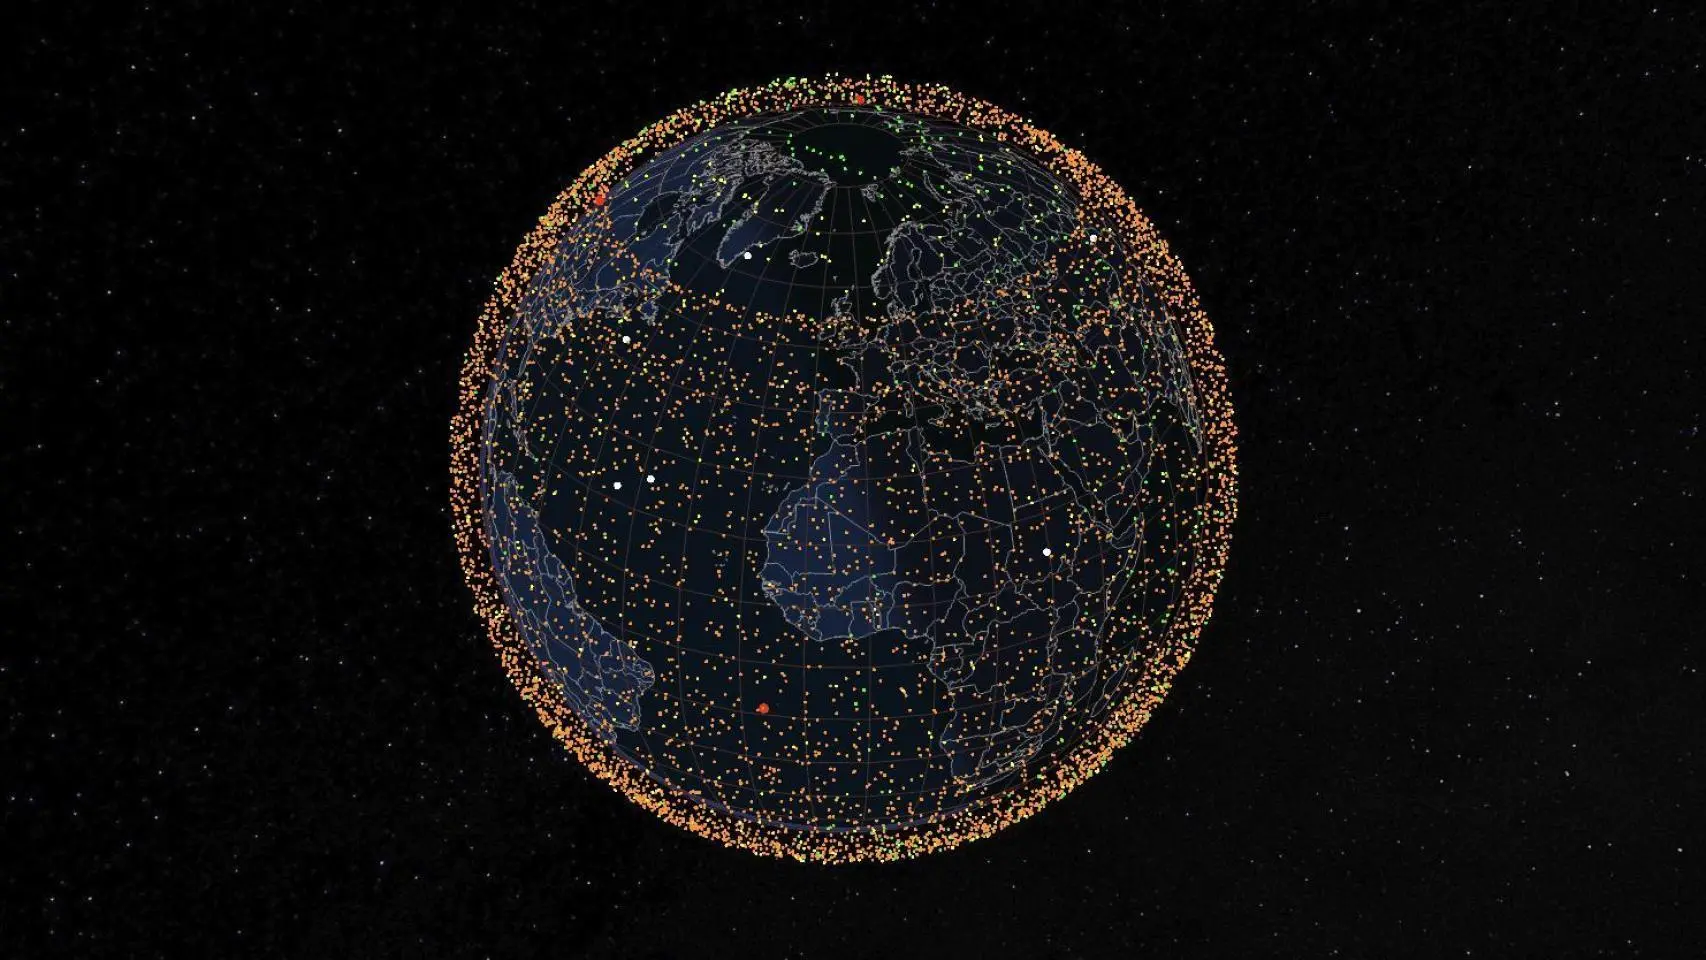
环绕地球轨道分布的在轨卫星示意
资本和政策的集中背书,让“万亿级”从一个虚词变成了实感
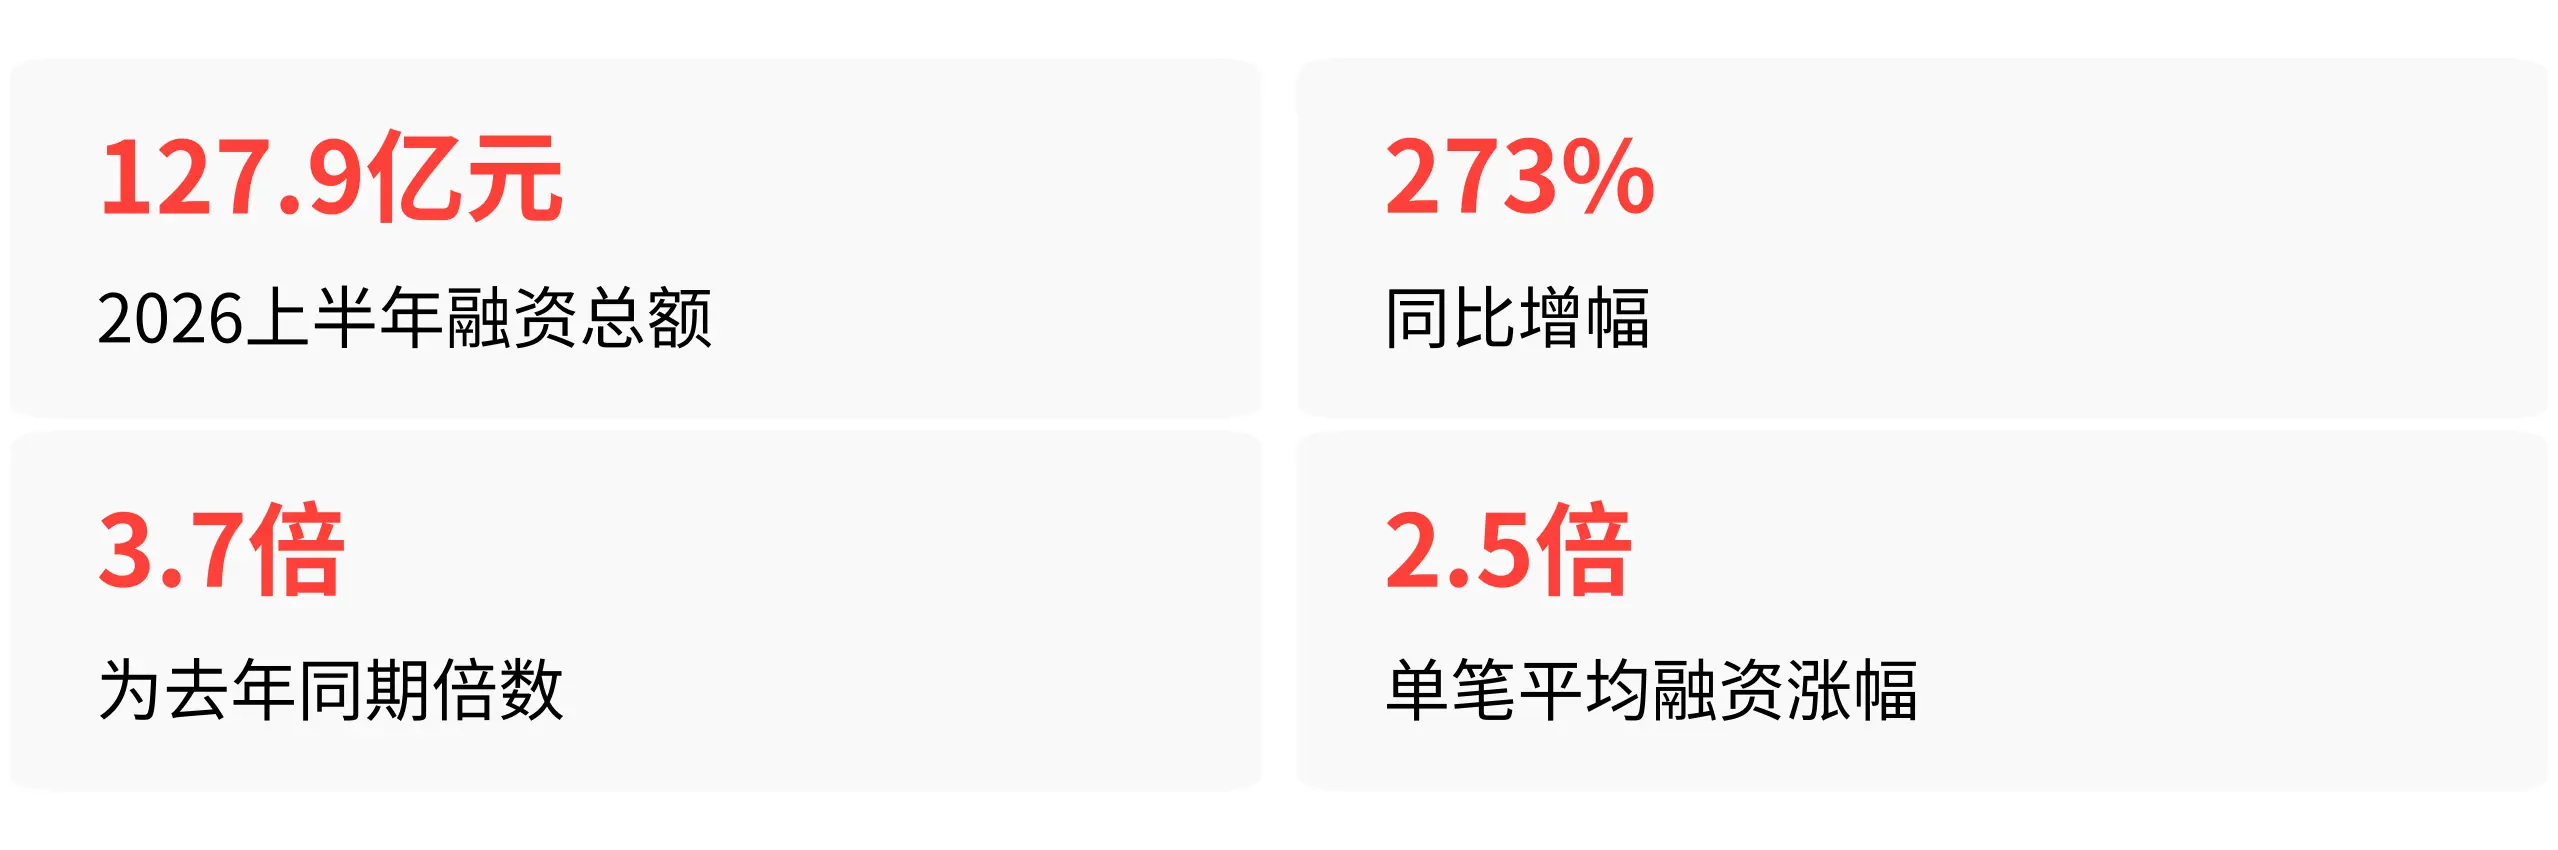
如果说公众只是直觉上感受到“这事很火”,那资本端的数据就是最硬的佐证。2026年上半年,国内商业航天一级市场已披露融资总额达127.9亿元,同比增长273%,是去年同期的3.7倍,单笔平均融资额翻了2.5倍。
进入8月,星际荣耀E轮首批近10亿元到账,航天驭星累计完成近20亿元系列融资、跻身百亿独角兽并启动IPO,星辰基石等芯片企业也连续拿下亿元级融资。
与此同时,工信部等四部门在7月首次将卫星互联网纳入互联网基础资源顶层统筹规划,北京海淀区对智能制造新项目开出最高1亿元的资金支持,无锡参投商业航天项目的基金总规模已达185亿元。
政策把赛道定位写进了国家级规划,资本把真金白银集中押给了头部成熟企业。公众读到的新闻是:这不是烧钱玩票,这是一个正在被国家意志和资本市场双重认证的万亿级赛道。
这个现象会往哪里走
本轮关注度的本质,是商业航天完成了从“技术验证期”到“规模化落地拐点”的切换。接下来,可回收火箭技术是下一个引爆点。
8月中旬,朱雀三号遥二将尝试国内民营首次轨道级一子级全流程垂直回收验证,一旦成功实现发射入轨与火箭回收的全链条闭环,低轨卫星发射成本将进入确定性下行通道。
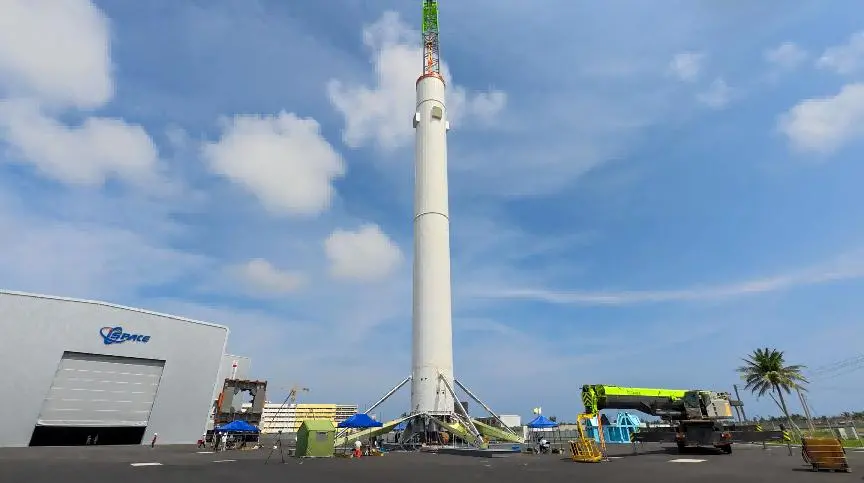
民营运载火箭在发射场进行发射前准备
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6