
今天盘后,美股给微软和 Meta 打了两张完全相反的分数。微软一度涨约 8%,Meta 下跌。两家公司都在讲 AI,都在建设数据中心,都在告诉市场自己需要更多算力。差别在于,微软已经把算力卖成云账单,Meta 还在把算力写进未来产品路线。
这轮财报最关键的判断很简单:市场并没有反对 AI 资本开支,市场反对看不到回收路径的 AI 资本开支。只要收入曲线、客户承诺和自由现金流能把钱接回来,投入越大越像扩产;接不回来,投入越大越像利润表压力。
市场逻辑很清楚:第一看 AI 是否已经进入收入确认,第二看资本开支有没有被下一季需求验证,第三看自由现金流还能不能承压。微软三项都有答案;Meta 现在主要靠广告利润先垫着。
同样高投入,微软先把账单拿出来
微软这个季度的财报数字很强。收入 900.1 亿美元,同比增长约 18%,高于市场预期的 876.2 亿美元;调整后每股收益 4.74 美元,也高于 LSEG 口径下 4.24 美元的预期。净利润 357.7 亿美元,GAAP 每股收益 4.81 美元。
真正让市场买账的是 Azure。Intelligent Cloud 收入 393.1 亿美元,同比增长 31.6%;Azure 增速加快到 43%,高于市场原本约 40% 的预期。更重要的是,微软说 2026 财年 Azure 收入首次超过 1000 亿美元,全年增长 41%。这个体量上继续加速,市场自然会把资本开支理解成客户需求在催产能。
微软这次让市场接受高资本开支,靠的是 Azure 的增速、年度收入体量和下一季指引同时向上。
Copilot 也开始给应用层交证据。Microsoft 365 Copilot 付费席位超过 3000 万,4 月还只是超过 2000 万;GitHub Copilot 用户达到 5000 万。AI 不再只是模型投入,它开始压进 Office、开发者工具、企业套件和云资源账单。
资本开支当然重。微软季度资本开支和融资租赁达到 410 亿美元,同比增长 69%;自由现金流 196.4 亿美元,同比下降 23%。但盘后股价照样涨,因为 Amy Hood 同时给了下一季 Azure 45% 的常汇率增长指引,并说明 2026 年资本开支计划保持稳定。市场听到的是:钱还要花,但需求也在跟。
Meta 的广告盘还在,现金回路慢了一拍
Meta 的问题更微妙一点。收入并没有差,二季度收入 608 亿美元,高于 LSEG 预期的 601.7 亿美元。真正让盘后交易转向的,是利润、指引和自由现金流三条线一起变弱。
Meta 每股收益 6.18 美元,低于市场预期的 7.22 美元;三季度收入指引 610 亿至 640 亿美元,中值 625 亿美元,低于市场预期的 631.5 亿美元。日活跃人数 36 亿,也略低于 StreetAccount 预期的 36.1 亿。单独看每一项都能解释,放在一起就是:广告主业还赚钱,但增量预期没有把 AI 投入完全盖住。
Meta 仍然有巨大的广告现金流,但市场现在要求 AI 投入更快给出可核验的商业入口。
最压交易的是自由现金流。Meta 二季度自由现金流只有 7.84 亿美元,一年前是 85.5 亿美元。全年资本开支指引也从 1250 亿至 1450 亿美元,收窄到 1300 亿至 1450 亿美元,等于把下限往上提。
成本端同样压利润表。二季度总成本和费用 420.3 亿美元,同比增长 55%,其中包括 24 亿美元法律相关费用和 11.8 亿美元裁员费用。CFO Susan Li 说,如果排除这些项目,经营利润同比会增长 9%。这句话能缓和一部分担心,但缓和不了市场对现金回流速度的追问。
Reality Labs 放大了耐心成本
Reality Labs 二季度收入 4.31 亿美元,经营亏损 46.2 亿美元。这个数字没有比市场预期更糟,但它继续提醒投资人:Meta 有一部分投入长期看不见现金入口。
这次真正的主线还是 AI。扎克伯格在电话会上说,算力会用于训练模型、增长核心业务、交付个人代理和新产品,也会发展面向大客户的业务。他还提到,Meta 收到很多按显著溢价购买算力的报价。
这段表述对产业很重要,但对市场来说还不够。微软有 Azure 账单和企业席位,Alphabet、Amazon 也有成熟云业务可以承接外部客户。Meta 的广告业务很强,云服务入口还在搭。市场要看的是这笔算力交易什么时候进入可持续收入、毛利率和自由现金流,只听管理层表述还不够。
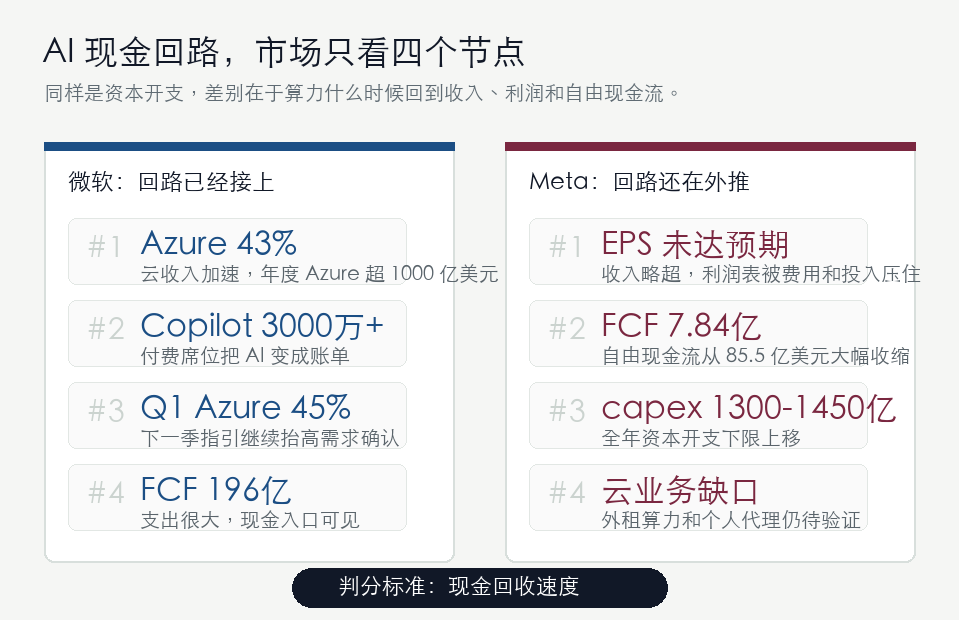
自绘卡片把市场判分拆成四个节点:收入确认、需求验证、资本开支压力和现金流承接。
盘后走势的分歧,落在现金回收速度
很多人会把微软上涨和 Meta 下跌解释成“云公司更好,社交公司更差”。这个解释太浅了。Meta 的广告生意仍然强,微软的自由现金流也在被资本开支压。市场真正区分的是:同样一美元 AI 投入,什么时候变成客户账单。
微软的路径短一些:GPU 和数据中心先进入 Azure 产能,Azure 进入企业云收入,Copilot 和 GitHub Copilot 再把模型能力压进座席和开发工具,最后回到剩余履约义务、收入和现金流。这里每个节点都有数字。
Meta 的路径长一些:广告利润先支持模型训练和数据中心,模型再进入信息流广告效率、个人代理、AI 编程模型、可穿戴设备或外租算力。这里当然有商业空间,但披露出来的可核验收入节点还少,资本开支先在现金流里出现。
判分标准:AI 支出本身已经可以被接受,真正扣分的是回款节点太远。微软把投入解释成扩产,Meta 还需要把投入解释成一门独立增量生意。
后面盯三张表
接下来跟踪微软,第一张表看 Azure 增速能不能继续靠近 45% 指引,第二张表看 Microsoft 365 Copilot 席位能不能继续放量,第三张表看资本开支高位下自由现金流什么时候稳定。只要三张表没有断,微软的 AI 投入就还能被市场当成产能扩张。
跟踪 Meta,第一张表看三季度收入能不能贴近指引上沿,第二张表看自由现金流能不能从 7.84 亿美元修复,第三张表看外租算力、个人代理、AI 编程模型和可穿戴设备里,哪一个先形成可披露收入。Meta 不缺钱,缺的是把 AI 从投资项目推进成现金流入口的速度。
市场今天没有否定 AI,但市场只认 AI 的现金回路。微软涨,是因为 Azure 和 Copilot 已经把算力变成客户账单;Meta 跌,是因为广告现金流还在替 AI 远期业务垫钱。后面谁能涨,关键就看谁先把资本开支从“投入”改写成“回款”。
来源:微信公众号 | KK任先生的世界更新日志
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6