
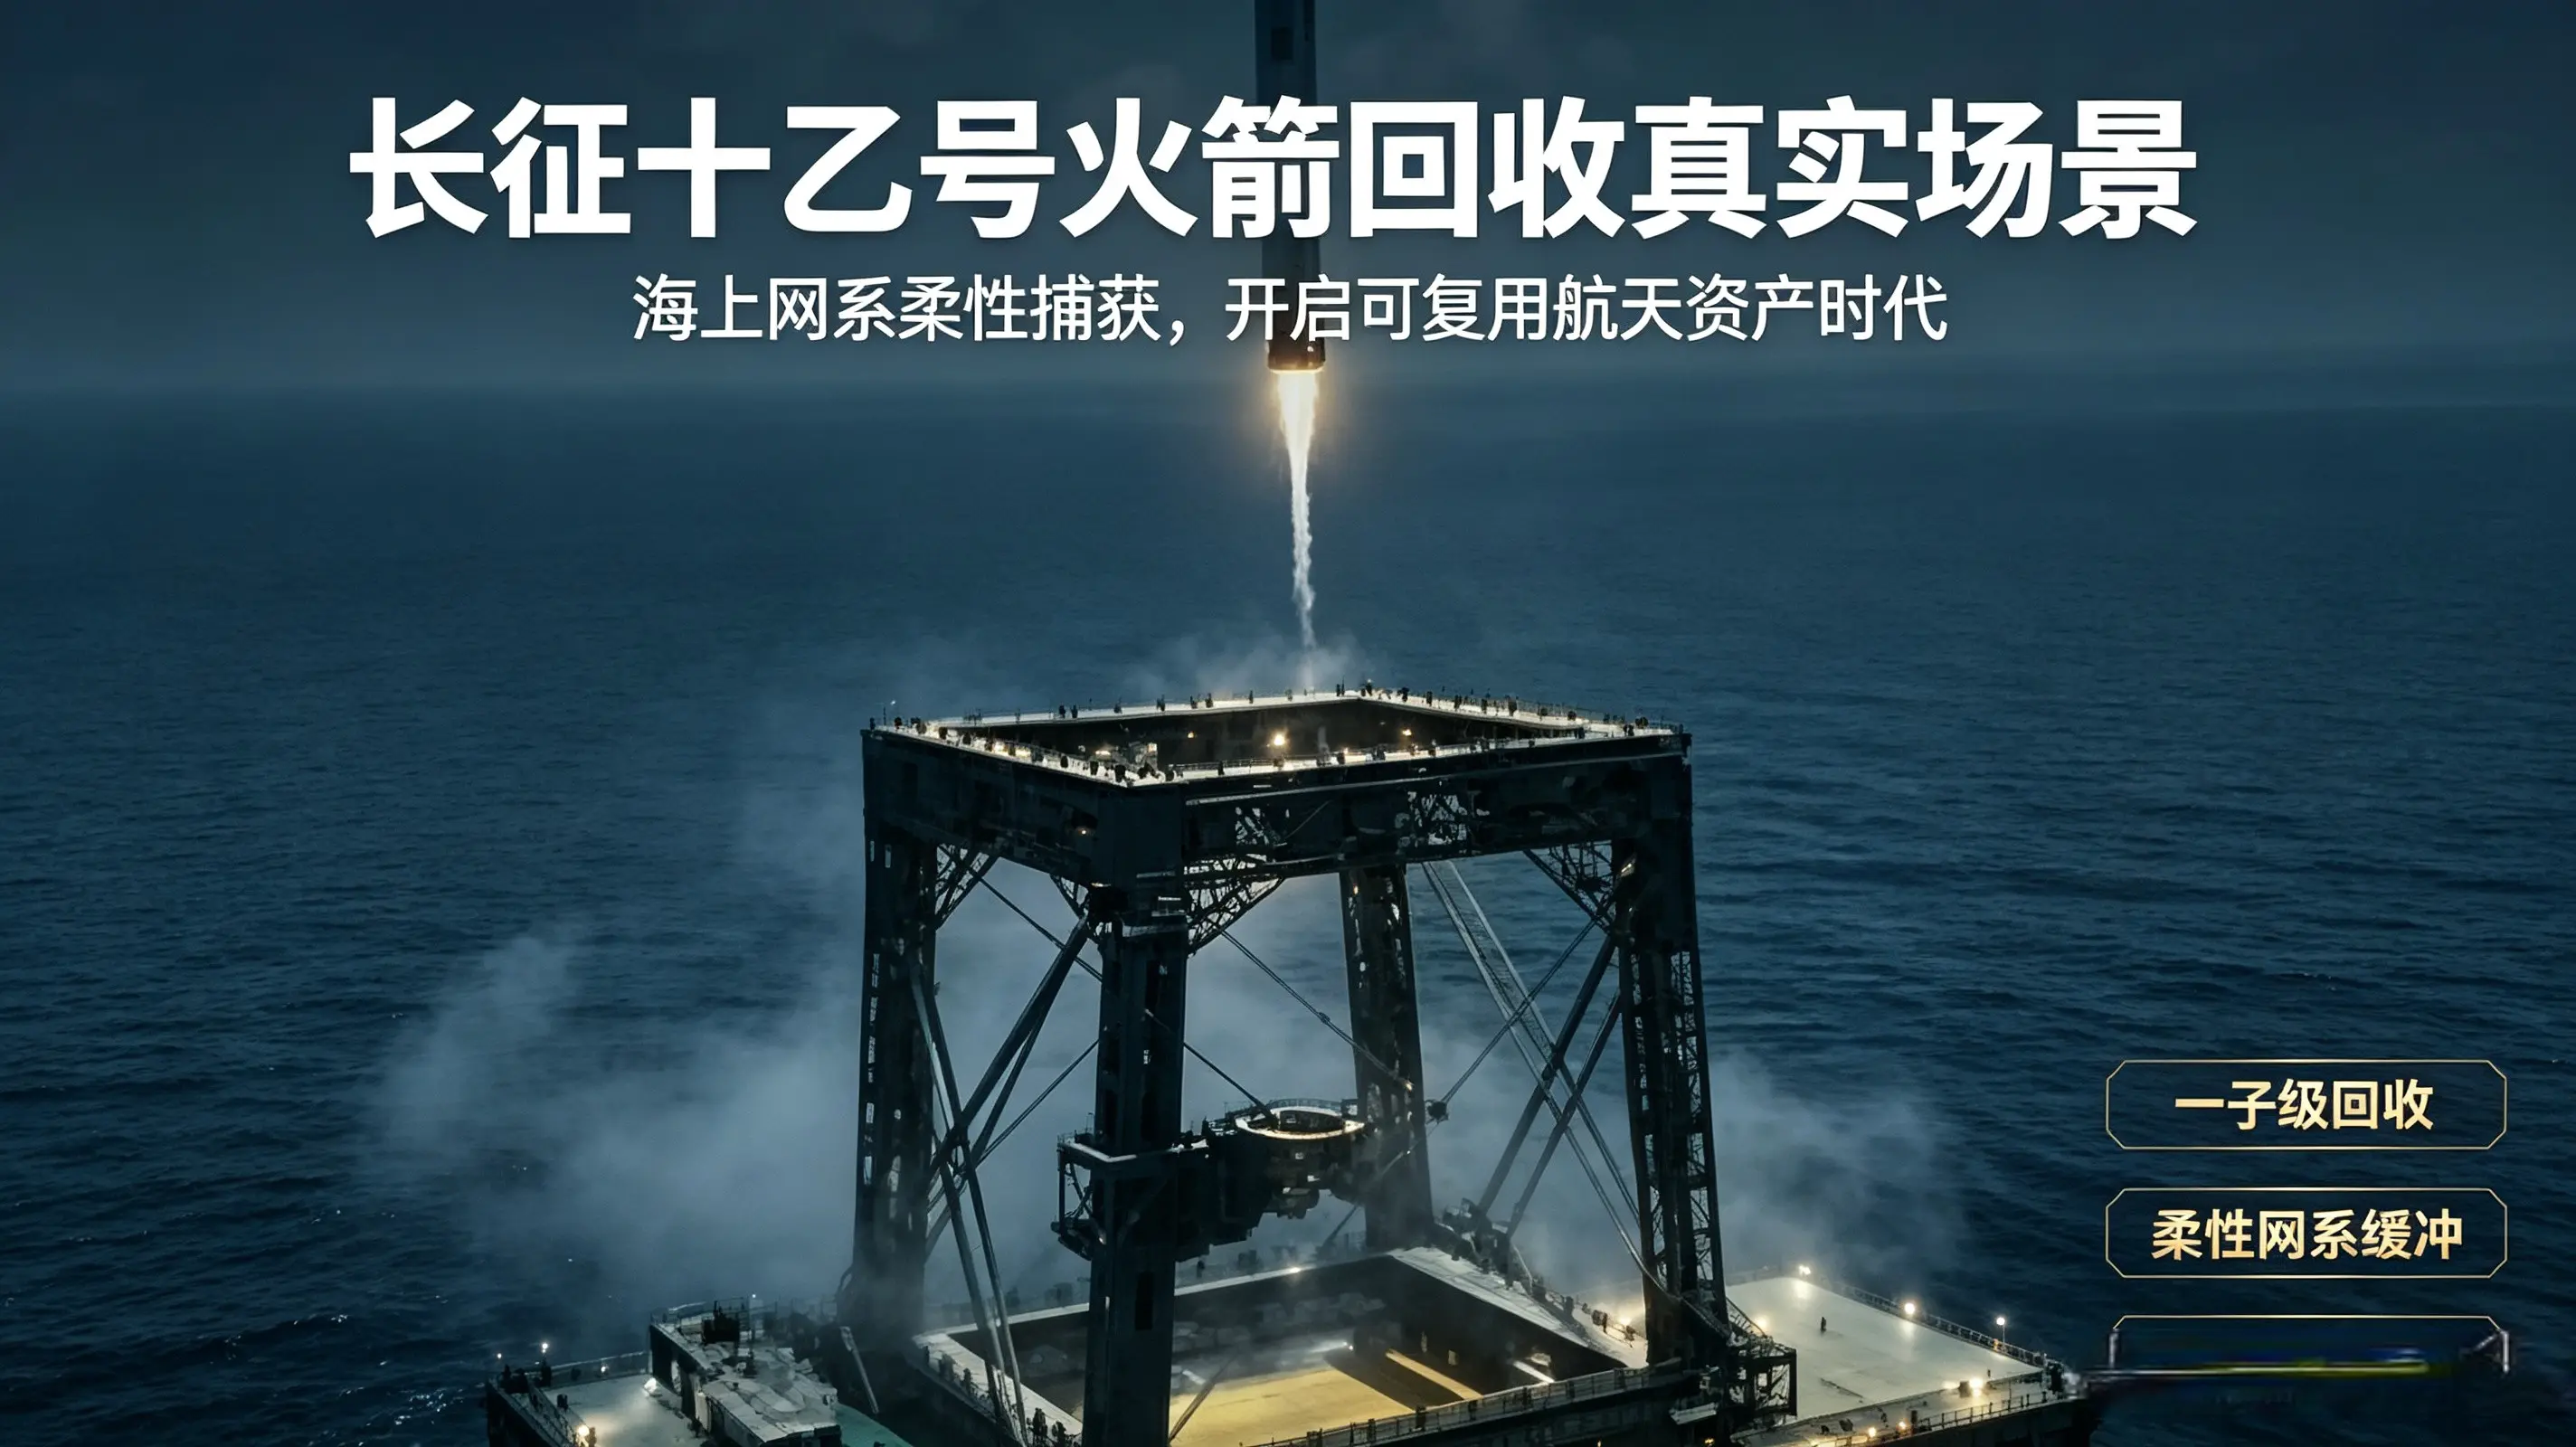
2026年7月10日,长征十乙号运载火箭圆满完成全球首次海上网系柔性捕获回收试验。这次看似一次简单的海上试验,实则正式开辟了区别于欧美火箭垂直着陆的全新技术范式。依托百十米级海上DP动力定位回收平台与高强度复合纤维巨型柔性网系,我国实现了无着陆腿、高精度一子级海上回收。这一技术突破,彻底终结了传统航天“一次发射、一次损耗、箭体报废、成本清零”的线性发展模式,标志着中国商业航天正式从一次性消耗型产业,迈入可复用资产型复利产业的全新增长阶段。从工程原理、成本结构、产能效率到产业链盈利模式,完成全方位底层重构,正式开启航天产业可持续的复利增长时代,也为A股航天板块带来了可量化、可验证、可持续的硬核基本面支撑。
长期以来,全球航天产业始终被一次性运载体系的线性损耗痛点束缚发展。传统火箭一、二子级均为一次性结构,完成发射任务后会高速再入坠毁,箭体壳体、动力系统、精密管路、电控单元等高价值核心硬件,全部无法二次利用。每一次发射,都需要全新生产、全新总装、全新系统测试,高额固定成本无法摊薄。这也是为何商业发射价格居高不下,低轨星座组网、高频次太空作业、规模化航天应用,长期面临严苛的成本天花板。
目前国际主流的可回收方案,以SpaceX垂直着陆技术为核心代表。该方案依靠箭体着陆腿、末端精准反推制动、定点垂直降落,对飞行姿态控制、落点精度、着陆环境要求极其严苛。为了实现着陆,火箭必须预留额外着陆燃料、加装重型着陆结构,直接导致箭体结构冗余大、无效载重增加、复杂海况适应性差等先天短板。
而长征十乙号独创的无着陆腿、海上网系柔性捕获技术,是我国完全自主可控的原创技术路线。火箭摒弃了笨重的着陆支撑结构,仅配备轻量化拦阻挂钩,依托海上DP2动力定位平台实现1米级高精度船位稳控,通过柔性网系搭配液压阻尼系统缓冲吸收箭体下落动能。这套方案大幅降低着陆精度要求与箭体结构载荷,能够适配多级复杂海况,完美解决了西方垂直回收方案的固有弊端。
从航天工程权威成本统计口径来看:运载火箭一子级的结构与动力系统,占据全箭制造成本的60%–65%,是航天发射最核心的成本权重。相较于传统一次性火箭零复用、全损耗的模式,网系柔性回收技术可完整保全一子级核心硬件,经专业检测、翻新调试后可重复服役。
按照航天工程精准测算:单次发射综合成本可直接下降40%–60%;随着箭体复用次数增加、检修工艺迭代成熟、运维流程标准化,规模化复用后的综合成本降幅最高可逼近70%–80%。这一突破,让航天运载硬件彻底摆脱“一次性工业耗材”属性,升级为可循环、可复利、可持续利用的航天固定资产。
航天产业过往“高营收、低毛利、增长弱”的盈利困境,有着清晰的工程经济学根源:固定投入刚性、核心资产不可复用、边际成本无法递减。传统航天企业属于典型的任务型线性收益模式,每承接一次发射任务,就要投入一轮全新产能,任务结束、成本清零、利润终结,完全没有资产复利效应。这也导致行业业绩高度依赖政策与订单,没有自主降本、持续迭代的内生盈利动能。
而长征十乙号网系回收体系,在工程经济层面构建了航天产业稀缺的非线性边际降本模型,彻底打破传统线性成本桎梏,形成一套正向闭环的复利增长逻辑:发射频次越高、复用次数越多、单箭边际成本越低、产业整体利润空间越大。具体落地优势分为三大核心维度:
第一,固定成本持续摊薄,实现躺式降本。核心箭体成功回收复用后,无需重复投入高额的壳体制造、动力装配、精密检测等刚性成本。每一次复用,都会持续稀释前期研发、生产的固定投入,随着发射频次不断提升,单箭发射的边际成本会无限趋近于基础运维成本,成本优势持续叠加、复利放大。
第二,柔性软回收大幅压缩运维成本。区别于垂直硬着陆的强冲击损耗,网系捕获属于典型的软回收模式,依靠阻尼缓冲均匀吸收下落动能,最大程度保护箭体结构与动力部件,有效规避硬着陆引发的结构微变形、发动机热损伤、部件疲劳老化等问题。既大幅缩短火箭复飞检修周期,降低翻新运维开销,又显著提升火箭周转效率与整体服役寿命。
第三,破解产业产能瓶颈,打开增量空间。当前国内低轨卫星互联网、遥感星座、气象组网进入规模化爆发期,高频次、低成本的发射需求呈指数级增长。传统一次性火箭产能有限、成本高昂,完全跟不上组网节奏。长征十乙号可复用体系实现常态化高频发射,精准填补国内规模化商用运载能力缺口,为航天产业全面放量增长筑牢工程根基。
一张回收网,盘活的是整箭资产,锁住的是全产业链的长期利润池。这次技术落地绝非单一设备的单点突破,而是航天全产业链盈利范式的系统性升级。传统航天产业仅靠“硬件交付、单次任务结算”赚取一次性收益,模式单一、增长乏力;而可复用火箭成熟后,产业正式迭代为硬件复用+运力租赁+常态化发射+星座长期运维的多维持续收益模式,直接带动全产业链毛利率中枢系统性上移。
对于火箭总装、动力系统等核心企业,盈利逻辑彻底重构:从“一次生产、一次赚钱”的短线模式,升级为一次制造、多次复利收益的长线模式。单套箭体硬件的收益周期被大幅拉长,单位产能的盈利效率成倍提升,行业业绩也从过去周期性、脉冲式波动,转变为可预判、可稳定增长的复利行情。
对于卫星制造、航天电子、精密载荷、海上测控等配套产业链,低成本发射是核心利好催化剂。发射门槛大幅降低后,中小型商业卫星组网、行业专属遥感卫星、民用通信卫星的商业化价值彻底释放,下游订单持续爆发式增长。进而形成低成本发射→需求扩容→全链增收→规模再降本的正向产业循环,整条航天赛道进入良性增长闭环。
在全球商业航天的博弈赛道上,我国原创网系回收技术形成了独一无二的差异化竞争壁垒。对比欧美垂直回收方案,这套自主路线载荷利用率更高、海况适应性更强、复用运维成本更低、规模化落地门槛更低,直接打破了海外可回收火箭的技术垄断与市场霸权。依托低成本、高频次的常态化运力,我国可面向全球提供标准化商业发射服务,持续抢占全球低轨组网市场份额,为国内航天企业打开广阔的国际化盈利空间。
回归A股二级市场,过往航天板块长期存在明显估值短板:技术落地确定性弱、成本无法量化、业绩持续性差。这也导致航天行情常年依赖政策刺激、事件炒作,属于典型的题材赛道,很难走出长期基本面行情。
而长征十乙号网系回收试验圆满成功,标志着我国可复用运载火箭技术正式迈入工程化成熟应用阶段,为航天板块提供了可量化的降本空间、可预判的产能释放、可持续的业绩复利,彻底完成了从“题材预期炒作”到“硬核基本面定价”的关键估值切换。
这里存在一套高度自洽的跨界底层逻辑:航天产业的网系回收,对应二级市场交易的止盈锁利、复利降本核心心法。被超级蹦床稳稳接住的箭体,就是航天产业被牢牢锁住的实体利润;每一次箭体复用、成本摊薄,就是产业维度的复利增值。每一次成功回收,都在夯实航天行业的盈利底座,压缩无效运营成本,稳步抬升板块整体估值中枢。
从复杂系统与非线性科学的专业视角来看:A股盘面的缠论中枢震荡、BOLL带轨口波动、市场情绪起伏,都属于短期、随机的混沌扰动;而长征十乙号带来的技术范式革新、成本结构重构、盈利模型迭代,是长期、稳态、高阶的系统性变量,拥有穿越短期行情波动、主导长期估值走势的核心力量。
一张海上柔性回收网,承载的是中国航天的原创技术突破,实现的是产业经济从线性消耗系统到非线性复利系统的范式跃迁,彻底改写了航天产业的增长逻辑。它剔除了行业无效损耗,沉淀了核心资产价值,为全产业链长期复利增长筑牢根基。
往后的航天板块行情,将彻底告别单一事件催化、政策炒作的旧模式。依托可复用技术规模化落地、低成本高频发射、全产业链需求持续放量的硬核基本面,航天赛道正式开启产业复利驱动的长期慢牛行情。这张超级蹦床,接住的是箭体硬件,重构的是航天产业经济体系,真正开启了中国航天产业与A股航天赛道双向共振、持续迭代的复利增长新纪元。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6