
中国火箭将开始大量可回收验证,SpaceX的垄断即将被打破
根据各方面信息,我国的可回收火箭将会迎来一波回收技术验证高峰。在未来几个月,我们可能会看到史无前例的可回收火箭验证潮,这意味着我国的火箭将会正式进入可回收时代。
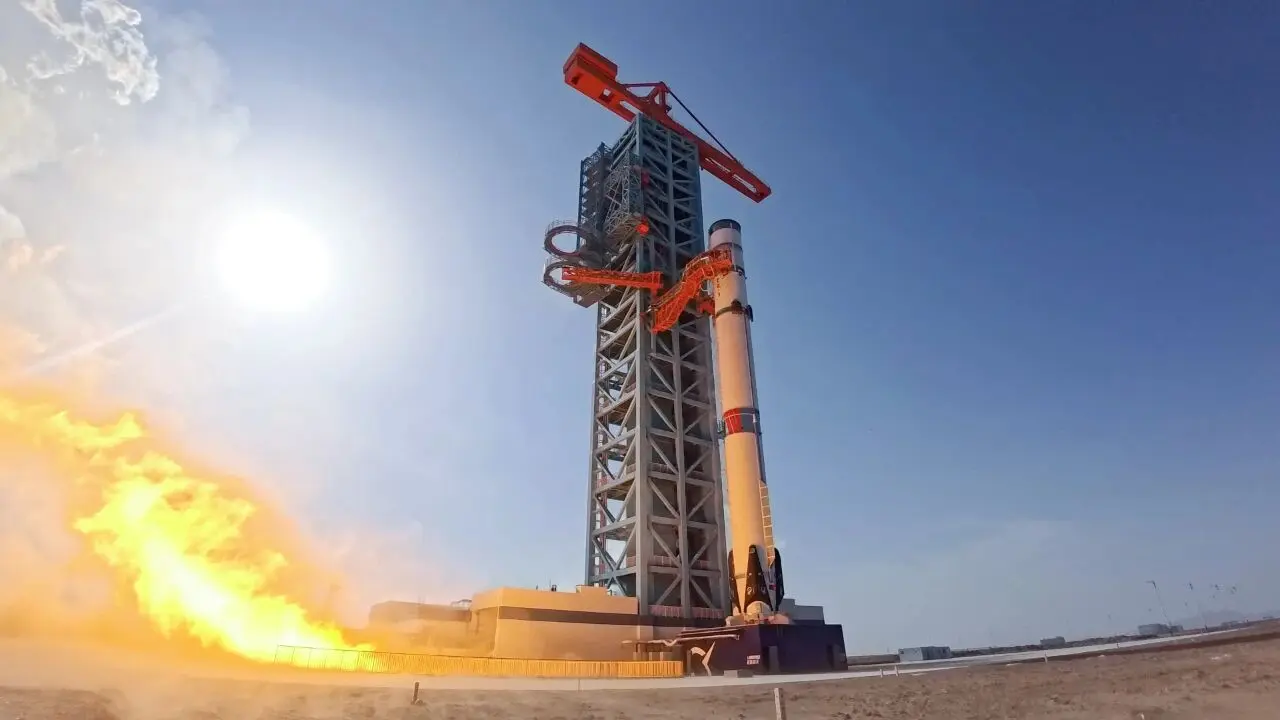
首先是7月份,长征十号乙和朱雀三号都会进行回收验证;然后接下来进行验证的可能是长征十号甲,不过考虑它的一级和长征十号乙基本上是一样的,长征十号乙回收可以成功的话,长征十号甲也不会有什么问题。
随后是长征十二号甲和十二号乙,前者首飞成功但是回收没有成功,未来飞行的长征十二号甲会进行大规模的升级;而长征十二号乙作为现在国内综合设计水平最高的火箭,也会在几次发射之后进行回收验证。
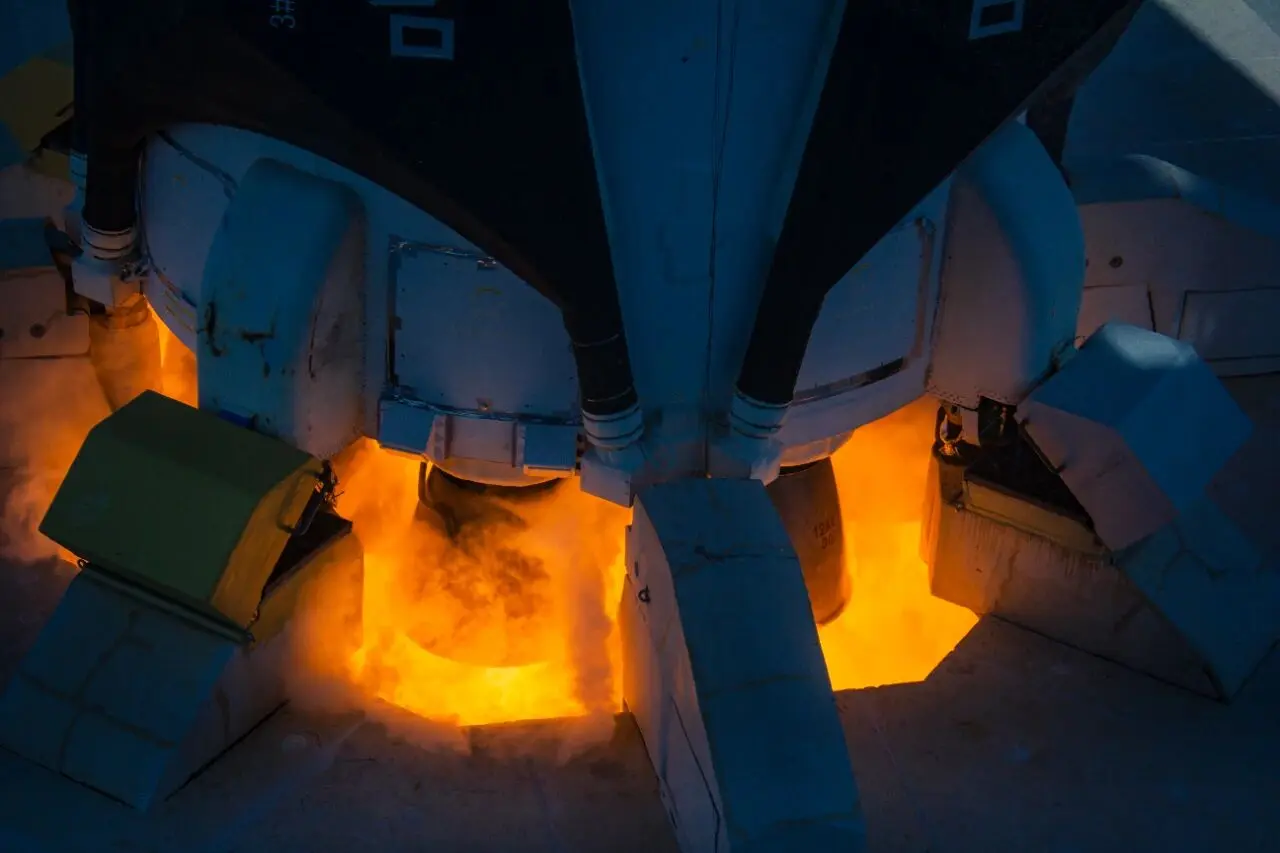
随后是其他的一些商业航天企业基本上都有回收验证计划,尽管目前为止并没有给出特别具体的时间表,不过根据他们的计划来看,我们基本上可以判断,在2027到2028年还有一整波可回收火箭验证潮。这两年进行验证的可回收火箭,数量有可能超过十款,这在人类航天历史上恐怕也是独一无二了。
而接下来,还会有下一波可回收火箭浪潮。上文所说的可回收火箭验证高峰,基本上都是3.8米级到5米级的火箭,这些可以说是参考了猎鹰9火箭。在2028之后,我们应该会看到一批7米级的国产可回收火箭,这个就受到了新格伦火箭的启发了,不过谈不上参考,毕竟新格伦的设计水平其实不算非常高。
这一方面是因为技术的进步,另一方面是因为客观的需求,在之前的分析我们提到过,因为中国的客观需求摆在这里,中国会更积极搞DTC卫星,也就是手机直连卫星。这些卫星的重量与尺寸都很夸张,用猎鹰9级别的20吨级别运力发射起来效率不算高,7米级火箭有40吨级别的运力,甚至有潜力拓展到60吨以上。
再到了2030年左右,国内企业大概会普遍开始开发10米级火箭,探索百吨级到150吨级别的运力。可能也会有企业在这个阶段验证二级回收,不过理论上来说,7米级的火箭就足以进行二级回收了,不同的企业可能会在二级回收上选择不一样的路线。
也就是说,从今年下半年到2030年代,我们每年都可以看到大量的可回收火箭验证。即使在冷战早期航天竞赛之中,我们也很难看到如此夸张的景象。不过这也没什么奇怪的,毕竟打通供应链之后,商业航天说白了也就是那么一回事情,没有想象中那么复杂。而商业航天所需的投资规模实际上也没有多大,一个先进半导体工厂的成本,足够造几十个火箭工厂了。
对于航天爱好者来说,这大概是人类航天历史独一份的奇观,但是对于商业航天企业来说,情况就很复杂了。尽管各家都在加紧攻克可回收火箭,但市场能否容纳这么多公司,是个值得关注的问题。
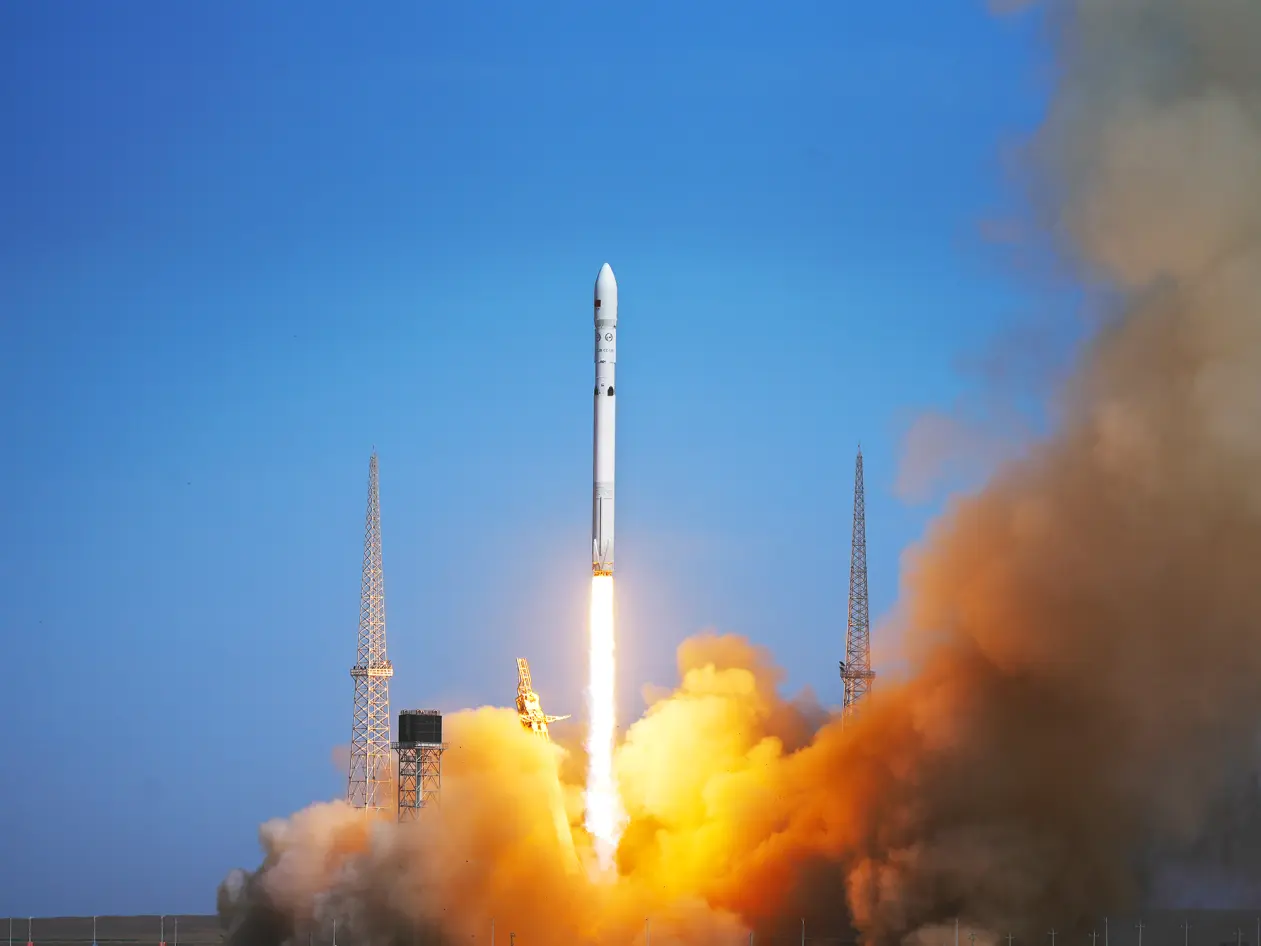
目前中国商业航天市场稳定的大规模需求就两个,一个是星网,一个是千帆。考虑到后续的升级需求,这两个星座的需求确实足以容纳不止一家3.8米级到5米级的可回收火箭,但数量也不会太多,估计五六家也就是极限了;而一旦发展到7米级别,市场能容纳的企业数量就更少了。如果十米级的火箭跑通了,国内的航天市场能容纳的企业可能只有一两家。
所以各家商业航天企业追求早点上市,早点实现回收也不奇怪了,毕竟这个市场就这么大,先发优势总是很重要的。当然,如果能找到更大的商业航天需求,那么倒是可以容纳更多的企业,但是否有这么多需求,就不是我们现在可以预计的了。
同时,除了复用验证之外,什么时候能实现复用规模化,对各个企业也十分重要。理由很简单,火箭回收复用并不是天然就便宜的,只有规模足够大的情况下,才能展现出来成本效应。而这正是当下我国商业航天最缺乏的能力,我国商业航天目前很缺乏批量交付的能力,而这方面的能力,只有在市场的验证之中才能体现出来。
并且中国的火箭回收需要探索一些SpaceX没有面对过的问题,比如说如何高效搞陆地回收?能否有什么办法,在内陆发射场完成大直径火箭发射回收?因为我国发射场的特点,所以陆上回收是必然的趋势,完全放弃陆地发射场不现实。但在这方面如何做到高效安全,是个没有人验证过的问题。
即使是海上回收,我国需要面对的情况也比SpaceX更加复杂。我国几个适合火箭回收的海域海况都比SpaceX回收选择的地方更复杂,对回收船和火箭的要求更高。
当然,这些问题并不是无法克服的,但究竟有多少企业能在面对这些问题的情况下发展起来呢?商业航天的市场其实是很残酷的,在美国商业航天第一次浪潮之中,最起码有百分之九十五的公司破产了;而以SpaceX为代表的第二次商业航天浪潮,其实情况也没有好多少,无非是有SpaceX这个特别成功的案例,所以大家忽视了其他公司的失败。
我国商业航天选择了和美国不一样的路径,更在乎整体供应链。所以理论上来说,情况应该不会和美国那样惨烈,但是正如上文所说,市场容不下那么多的公司,除非能创造出来夸张的需求,SpaceX自己也都被需求困扰,不然马斯克也不会炒作十分不靠谱的太空数据中心概念了。
所以我们不难意识到,虽然随着我国商业航天供应链的进步,我国能实现火箭回收的公司必然会越来越多,但最终,能留下了的还是有先发优势,有技术优势以及更能把握住市场趋势的商业航天公司。这必然是一个优胜劣汰的过程,但选择商业航天发展模式,本来就是为了追求这一点。
未来几年,是中国商业航天最黄金的时间,也一定是竞争最为激烈的时间。最终在竞争之后,相信中国市场一定会诞生出一批最优秀的商业航天公司。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6