
百事营收近2倍 为什么你却觉得可口可乐更大?
很多人都以为,可口可乐赢了百事。可真要看账本,百事反而更“能赚大钱”?这事是不是有点反直觉。
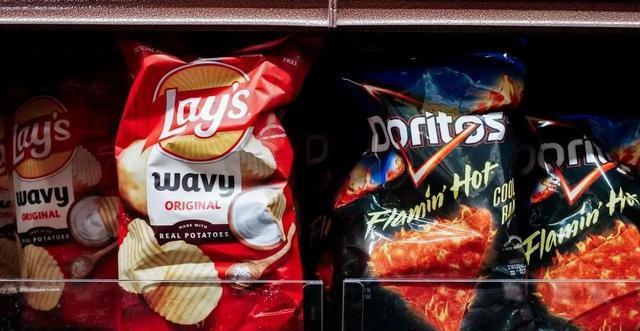
这种打法,放到日常消费里其实特别好理解。很多人去便利店,本来只想买瓶水,最后顺手又拿了薯片、燕麦、果汁。百事靠的就是这种“顺手多买一点”的生意。菲多利在北美的业务,2024年贡献了百事43%的营业利润,乐事一个品牌年销售额就突破200亿美元。以前看超市货架,总觉得薯片就是零食,没想到它才是百事真正的“隐形印钞机”。
有时候想想,很多品牌看着铺得很大,真正赚钱的方式却很“轻”。可口可乐向装瓶商卖浓缩液,利润率能到90%以上,自己不背太多生产和物流压力。百事不一样,食品业务决定了它要面对包装、仓储、运输这些实打实的成本。2025年它的包装成本占总营收12%,可口可乐只有5%。一边是“卖配方”,一边是“卖货架上的整包商品”,后者规模大,前者利润厚,路子完全不一样。
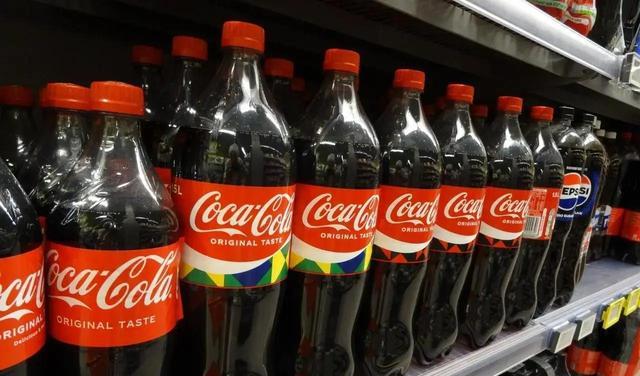
中国市场上,这种差别更明显。可口可乐在中国的碳酸饮料份额是59.88%,百事只有27.2%。很多人以为是广告问题,其实更像渠道问题。可口可乐背后有中粮、太古这类本土巨头撑着,便利店覆盖率能到92.5%;百事虽然把装瓶业务交给康师傅,但渗透率还是落后一截。餐饮渠道也是一样,可口可乐和麦当劳的绑定太强了,消费者很多时候不是“想喝可乐”,而是“吃汉堡时顺手就选了它”。
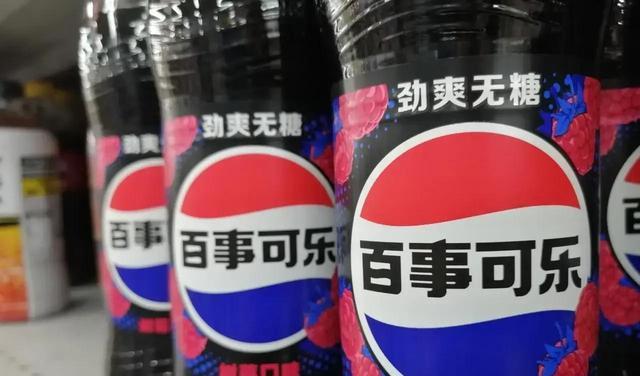
不过百事也不是没机会。它在中国更像是“零食强、饮料弱”。乐事、桂格这些产品更容易融进日常消费,尤其在年轻人和家庭囤货场景里,存在感一直不低。只是饮料创新上,百事明显慢了一拍。现在无糖饮料增长很快,可口可乐的无糖系列在中国占比已经到35%,百事只有18%。这个差距很现实:用户越来越在意少糖、轻负担,谁先把口味和健康感都做好,谁就更容易往前走。
资本市场看得也很直白。到2026年8月,可口可乐市值3742亿美元,百事1887亿美元。投资者喜欢可口可乐这种确定性强、利润稳的公司,这很正常。可百事也有它的韧性,尤其在通胀环境里,食品业务往往更抗压。2025年菲多利北美涨价7%,销量还能涨3%,这说明大家嘴上说要省,手上还是会拿薯片。
在便利店里看到那些零食堆放的货架,心里总会多一份感慨。它们看起来不起眼,却在无声无息地贡献着大笔收入。这种模式让消费者在无意间成了品牌的好帮手。想想那些经常买水的人,最后多拿几袋薯片的情景,确实挺有意思。品牌通过这种方式拉近了和消费者的距离,却也让自己的收入来源更稳固。
回看可口可乐的做法,它走的是轻资产路线。把浓缩液卖给别人,自己只管卖概念和品牌,成本控制得特别精细。这样的方式省去了很多实打实的后勤负担,却带来了极高的利润空间。相比之下,百事把大部分精力放在包装和销售上,规模虽然扩大了,但利润在整体结构里显得相对灵活。
在中国市场的情况也印证了这一点。本土品牌中粮和太古为可口可乐提供了强大的渠道支持,让它在便利店和餐饮场景里的覆盖范围远超同行。这让消费者在选择时,常常被现有的习惯所左右,而不是主动寻找其他选项。相比之下,百事在饮料领域的渗透力还需更多时间来弥补。
年轻人和家庭在日常采购时,往往更喜欢那些熟悉的零食产品。乐事和桂格这样的品牌,融入他们的生活方式之后,就有了稳定的需求来源。这也说明,品牌如果能在日常消费中找到突破点,就能积累更多信任和忠诚度。
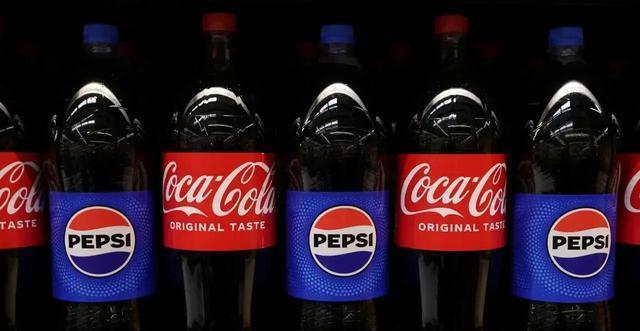
无糖饮料市场正快速变化。可口可乐在这方面的布局更早一些,用户对健康饮食的追求也让它更容易获得关注。百事需要加快创新步伐,才能在用户越来越注重减糖的环境里追上节奏。否则,差距可能会持续拉大。
在资本市场,投资者总是青睐那些收入稳定、增长可预测的公司。可口可乐的模式符合这一点。百事虽然市值规模小一些,却在食品领域展现出强大的抗压能力。在经济压力大的时候,人们的消费习惯可能调整,但对零食的需求往往更持久。
通胀环境里,涨价和销量保持增长的例子,让人看到百事的韧性。这也提醒我们,品牌在竞争中不能只盯着高利润的环节,还得平衡规模与成本。消费者在超市或便利店的选择,其实反映了整个市场的动态。
从这些对比中可以看出,赢家和输家不是绝对的。关键在于如何找到适合自己的发展路径。品牌需要不断适应消费者的变化,寻找新的增长点,才能在激烈的市场中保持活力。
(美食责编:拓荒牛
 )


 晋ICP备17002471号-6