
回收真不省钱! 发射亏6亿,星链赚44亿: 省下的钱全填进了一个洞里
发射近700次、回收超过650次,这是猎鹰9号全机队交出的成绩单。单枚助推器最多复用了37次,把太空运费从每公斤上万美元,一路降到了两千多美元。这个纪录,全球至今没有第二家摸到它的零头。
就是这样一台高复用率的火箭,2026年8月22日,马斯克在社交平台公开发文表示:一旦星舰能每周稳定飞几次,猎鹰9号就将逐步停产。注意,是“将”,这是面向未来的规划,不是已经发生的事。
但恰恰是这句还没兑现的话,揭开了一个被欢呼声盖住的真相:如果连回收界的标杆都注定要换代,那火箭回收这件事,从始至终就不存在什么最优解。
回收不是一道有标准答案的题,而是一场永远在自我否定的接力赛。今天的满分答案,明天可能就要作废。
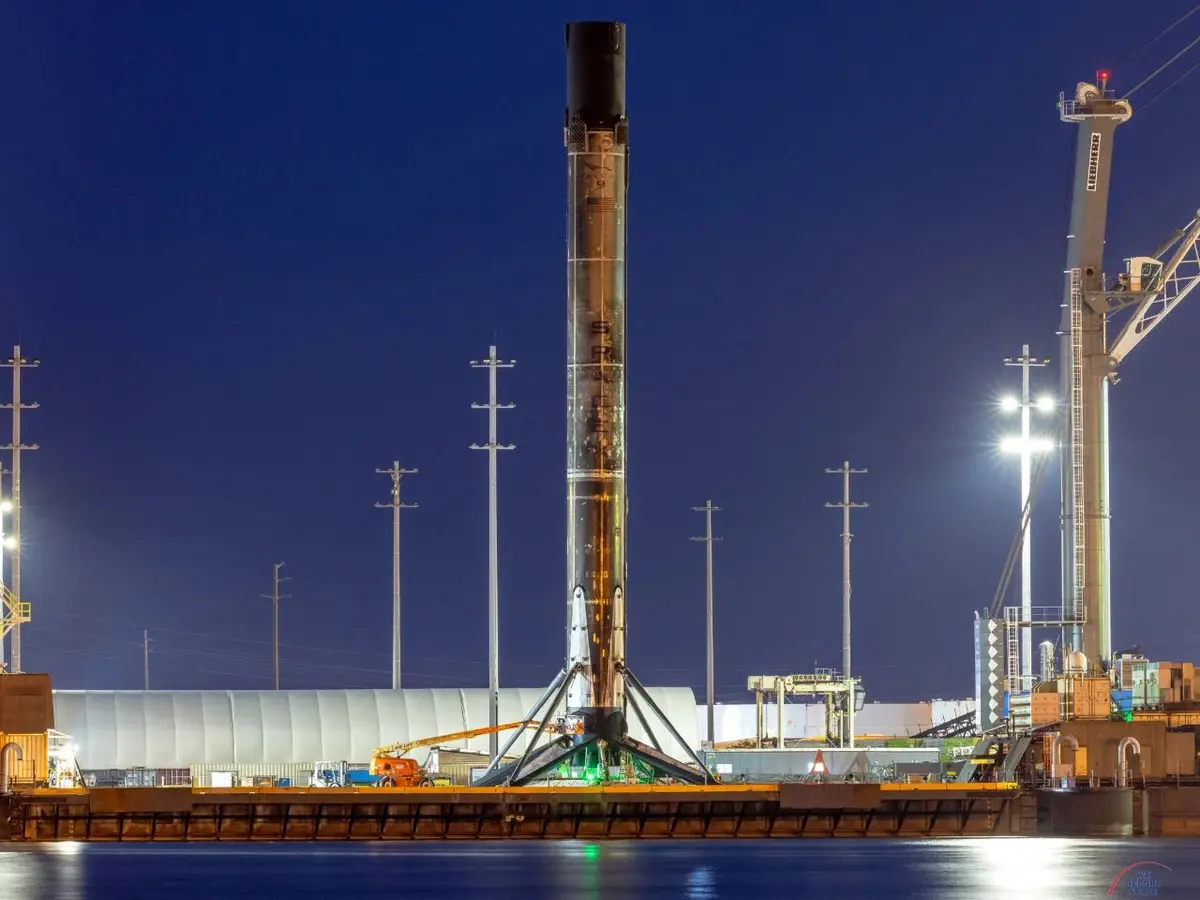
图源网络 完成多次复用的猎鹰9号助推器停靠港口
回收界的标杆,自己公开了换代计划。
先把这个计划说清楚:马斯克公开表态,一旦星舰实现每周多次稳定飞行,猎鹰9号就将逐步停产。这是规划,不是现实,今天猎鹰9号仍是绝对主力。
但为什么连它都要让位?答案藏在发动机里。猎鹰9号烧的是煤油,碳链长、燃烧不完全会结焦,复飞前必须清理检修。SpaceX把煤油硫含量降到极低,让积碳从坚硬的焦炭变成松散的烟尘,可这道清理工序始终甩不掉。
星舰改烧液氧甲烷,燃烧产物只有二氧化碳和水,几乎不留积碳,目标是把检修周期压到24小时以内。
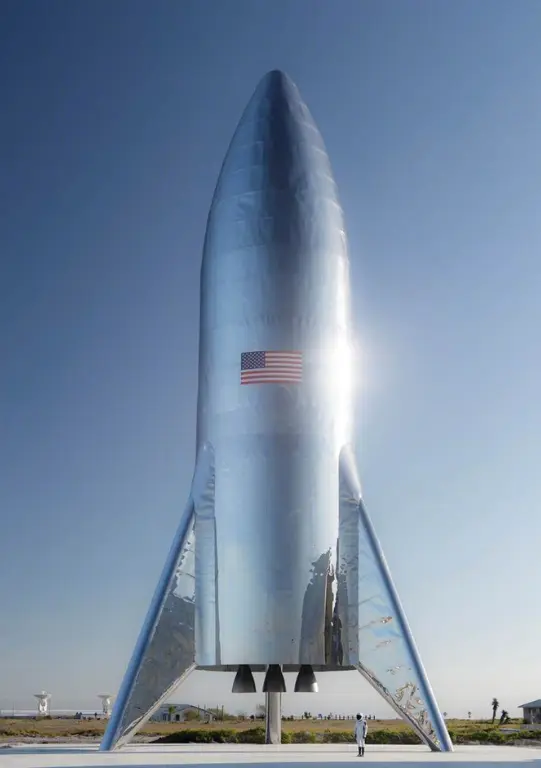
图源网络 SpaceX不锈钢星舰原型整机
更硬的理由在货上。星链新一代V3卫星单颗容量1Tbps,是上一代的十倍,体型也更大,猎鹰9号的整流罩根本装不下。根据公开披露,星舰单次部署V3卫星的带宽能力,相较猎鹰9号有数量级提升。
说白了,猎鹰9号是“小货车”,星舰是“重卡”,货变大了,换车是被需求逼出来的,不是谁的豪赌。
更关键的是,猎鹰9号已经把回收跑成了流水线。根据公开资料,它平均两三天就发一发,2025年全年发射超过160次,绝大多数用的都是复用助推器。从回收、检测、翻修到再次发射,整条流程已经工业化闭环。
这一路复用,把单位入轨成本从传统航天时代的约1.85万美元一公斤,一路压到了行业测算的约2700美元一公斤,降了八成多。
淘汰猎鹰9的,不是竞争对手,是它自己的下一代。如果连标杆都要换代,最优解这个概念,从一开始就是阶段性的。
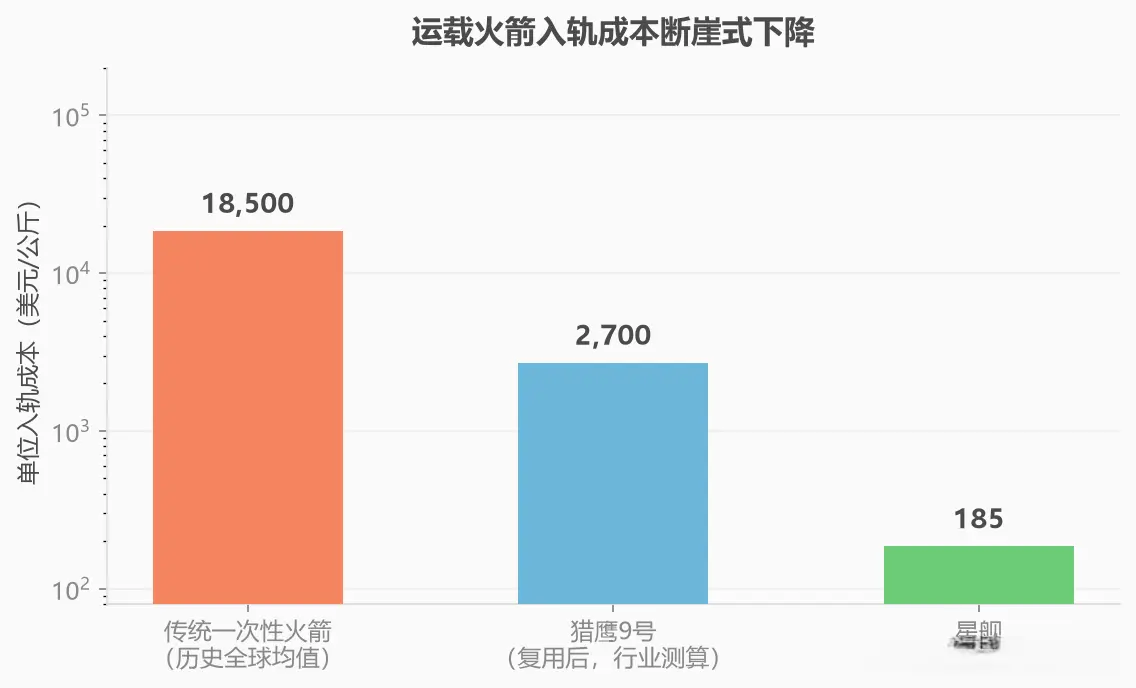
数据来源:SpaceX公开资料、行业第三方测算(星舰为远期设计目标,券商测算约185美元/公斤)
40天,两条回收路线先后成功,中国手里攥的是三套牌。
2026年7月10日,长征十号乙一子级落进海上的柔性网里,全球首次海上网系回收。为什么用网兜接?因为内陆发射场航区安全约束强、周边人口稠密,火箭落区不好划,海上落区安全边际大,网系对落点容错也大,不用追求厘米级悬停。
代价是平台昂贵,根据公开资料,海上回收平台体量庞大,塔架高六七十米,还配了动力定位系统,简单说就是让船在风浪里能自动稳住位置,不是谁都造得起。
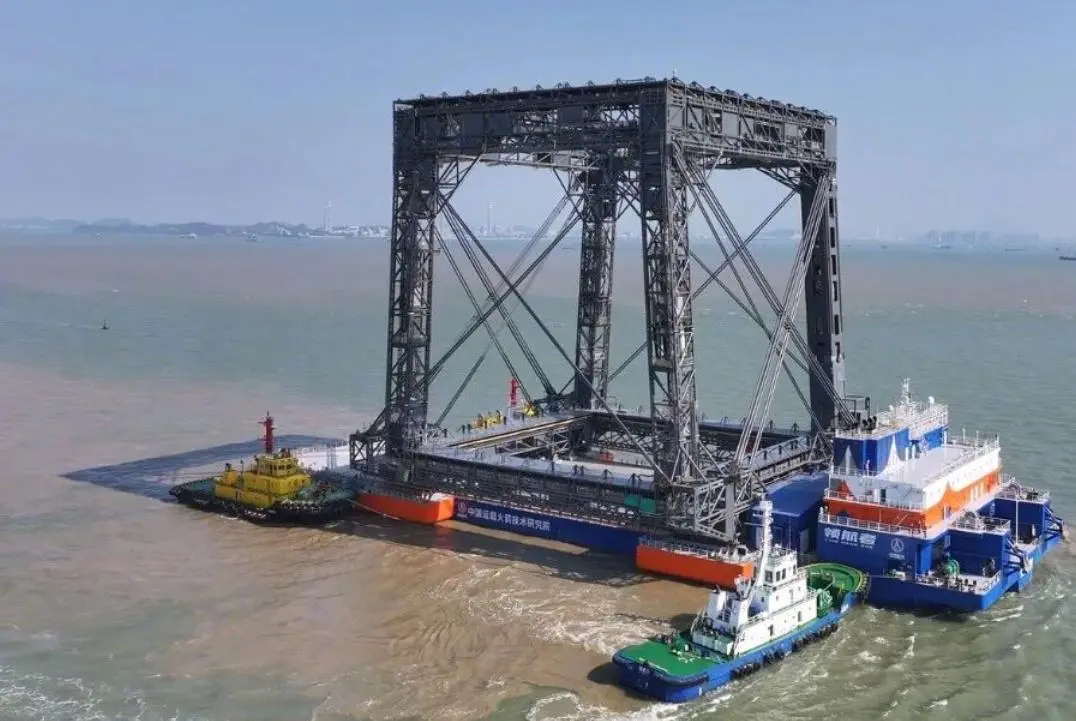
图源网络 我国火箭网系回收海上平台领航者号
2026年8月19日,朱雀三号靠四条着陆腿站上甘肃民勤的场坪,中国民营火箭第一次把一级收了回来。为什么用腿站?因为内陆发射场对地面设施要求低,一片不大的场坪就够,建成维护都便宜。
代价是箭体要随身携带数吨重的着陆腿,挤占运力。朱雀三号用不锈钢箭体,低温环境能让不锈钢强度显著提升,还耐高温、免涂昂贵防热涂层,比传统铝合金更省,设计复用不少于20次。
这条腿站得并不轻松。2025年12月,朱雀三号遥一首飞成功入轨,但一子级在距地面3.3公里着陆点火时出了岔子,坠毁在回收场坪边缘。8个月后,遥二针对性做了优化,这才稳稳站住。
还有一条路在冲刺,跃迁一号的机械臂“筷子”夹持方案,计划在未来开展验证,行业预期节点约2027年,近零死重、把死重转移给塔架,但要求厘米级悬停,难度最高。
三套方案没有一套能通吃所有任务,本质就一句话:死重放在箭上,还是成本放在地上。
两条路各有各的用武之地:网兜回收适合沿海发射场、航区安全约束强的任务,着陆腿回收适合内陆发射场、要高频次发射的场景。选哪条,看的是你的任务在哪、钱包多厚。
有人会问,一次性火箭是不是要彻底退场了?恰恰相反。高轨重型载荷、低频次特殊任务,为回收预留燃料反而得不偿失,一次性火箭仍是最优解。它不会消失,只会退回它本就该在的特殊任务战场。
手握三套牌,恰恰证明只有多解,没有唯一解。
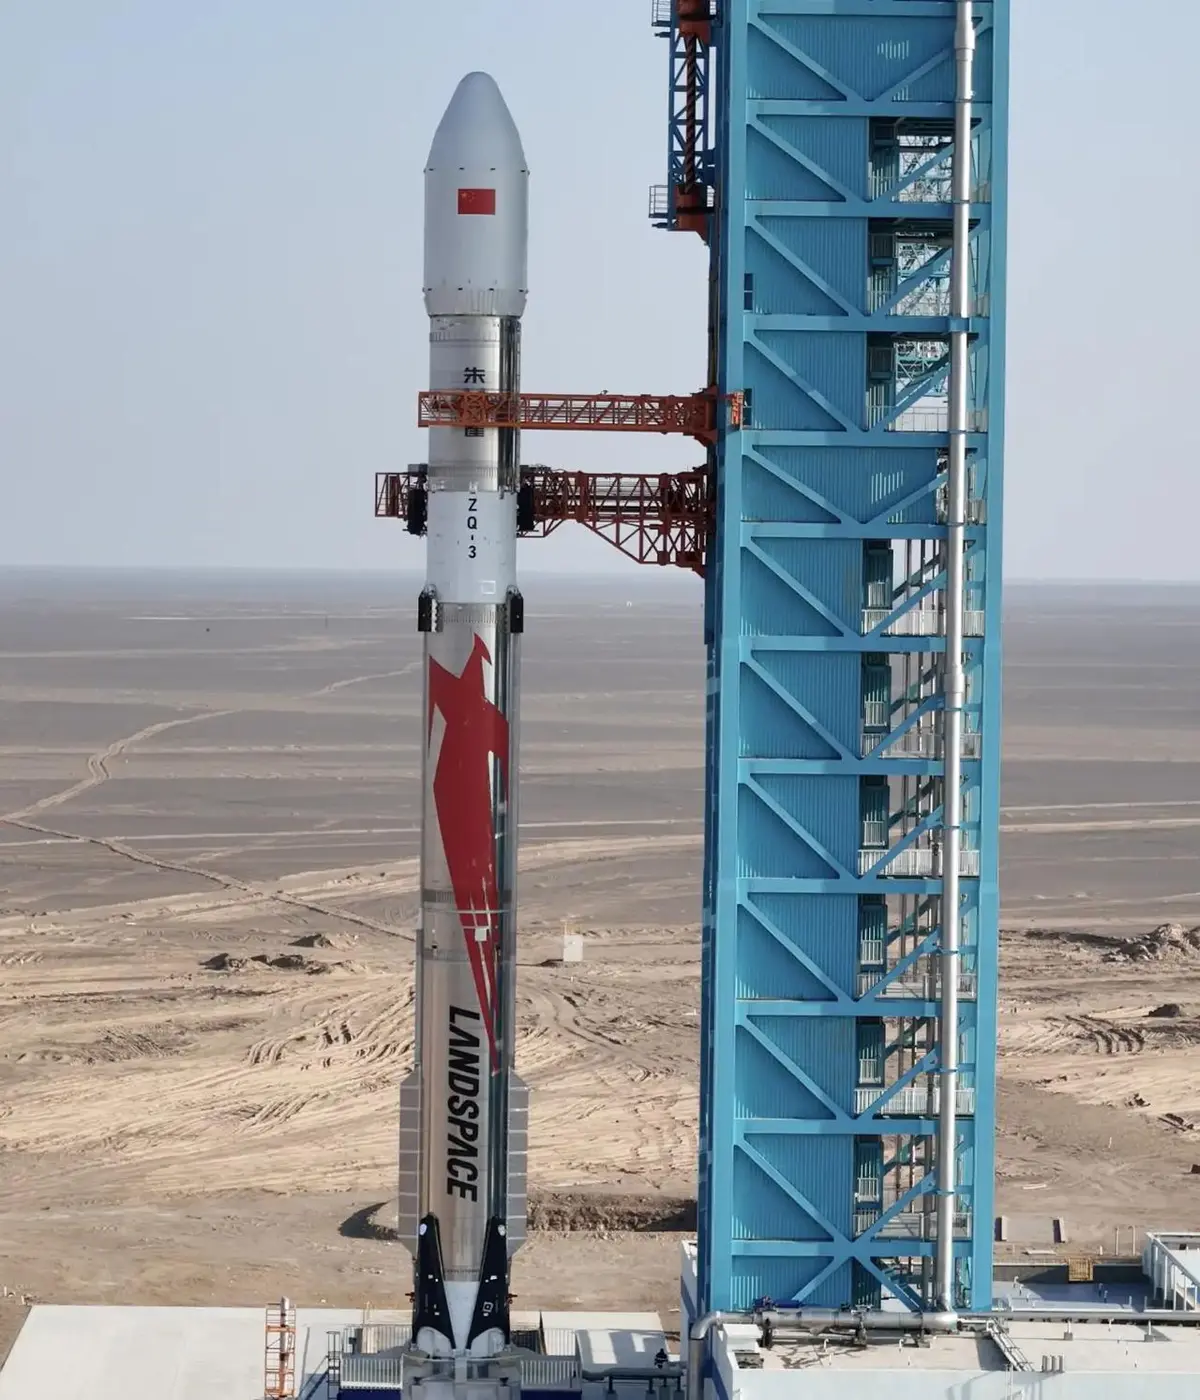
图源网络 竖立在发射工位的朱雀三号运载火箭
回收省下的钱,没有变成降价,变成了频次和生态。
翻开SpaceX的账本就能看明白。根据公开披露的财务数据,2025年它发射业务营收40.86亿美元,运营亏损6.57亿美元;真正赚钱的是星链板块,营收113.87亿美元,运营利润44.23亿美元,是唯一盈利板块。
发射业务为什么亏钱?因为它给星链内部发货,价格压得极低,还背着星舰几十亿美元的研发投入。这笔账,恰恰说明发射的价值不在赚发射费,在撑起整个生态。
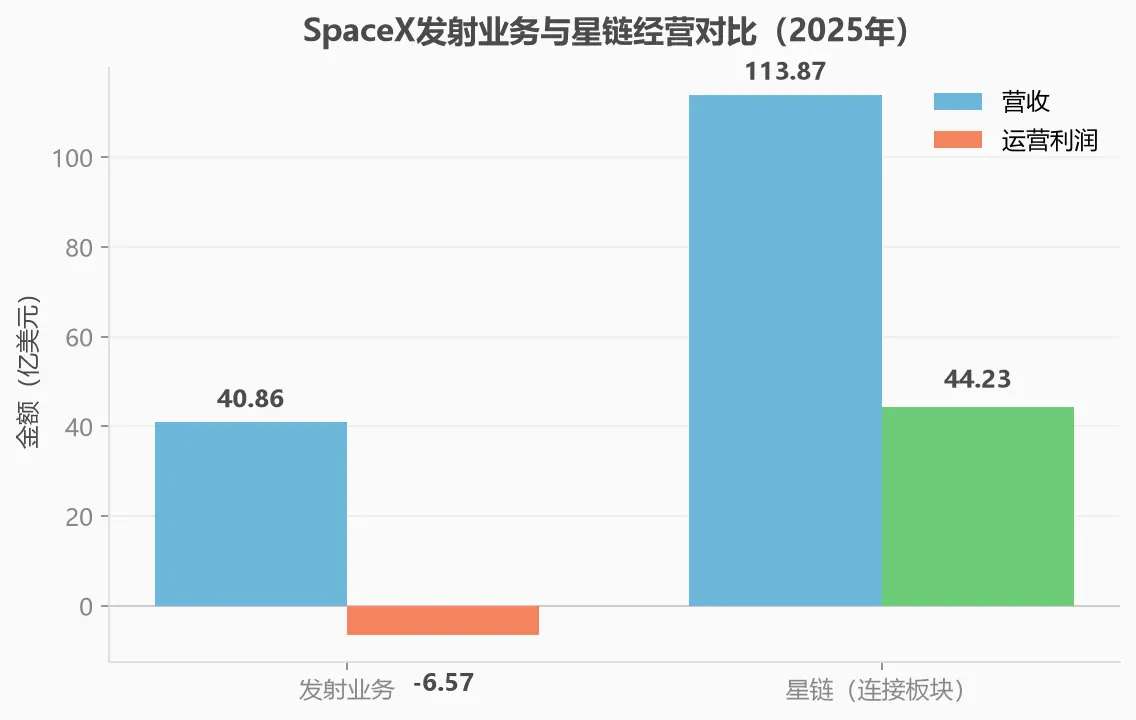
SpaceX发射业务与星链经营对比(2025年)数据来源:SpaceX招股书及公开财务报告
还有个反直觉的现象:猎鹰9号复用越成熟,GTO轨道发射目录价反而从约6700万美元涨到了7400万美元。成本决定你愿意卖多少,市场决定你实际能卖多少,而它正处在一个供不应求的市场。
这说明什么?发射是入口,存在的意义是给星链降本。回收真正的价值,从来不是让单次发射便宜,是让发射频次高到能养出一个生态。
就像网约车,跑得越多平台才越值钱,单程降价反而是次要的。星链的盘子有多大?根据公开资料,截至2026年8月,它在轨卫星已超过1万颗,全球活跃用户突破1200万。
频次上去了,普通人才有机会。中科宇航将太空旅游票价目标设定为2028年单张200万元以内,企业预期随复用频次提升降至70万元,远期再下探到20至30万元区间,当然这些都是规划目标,落地还有不确定性。回收离普通人最近的一次,就藏在这张票价里。
盯着一发火箭省多少钱,是把题目看小了;真正的账,在它撑起的整个星座里。
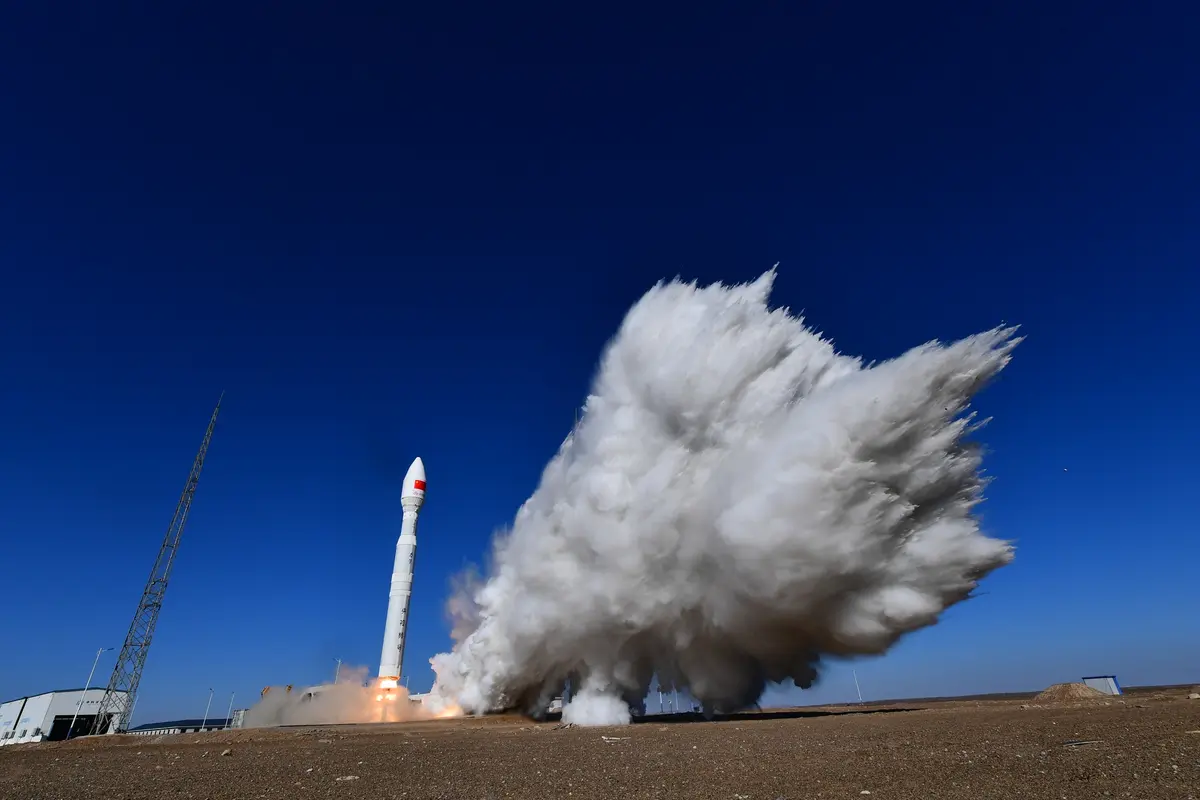
图源网络 商业航天火箭点火升空现场
资本给中国商业航天定价的尺子,本身就没有最优解。
先看SpaceX给自己画的饼有多大。根据公开披露,SpaceX招股书自身测算的总潜在可服务市场(TAM,测算不含中俄市场)规模高达28.5万亿美元。
其中AI及数字服务相关业务合计约占93%、通信占5.6%,太空解决方案只占约1.3%。而中国公司聚焦的,恰恰是那最后的1.3%。
再看国内,根据泰伯智库统计,2026年上半年国内商业航天公开披露融资合计151.3亿元;依据胡润2026全球独角兽榜,蓝箭航天第三方榜单估值750亿元,而根据其招股书,2025年全年营业收入约5210万元。
全行业火箭制造环节,没有一家盈利,赛道热得发烫,账本冷得扎手。
有意思的是,国内企业也没在燃料上押单一答案。根据公开资料,在研的复用火箭里,液氧甲烷和液氧煤油两条路线基本平分秋色。没人敢说哪条路一定对,因为答案还在飞。
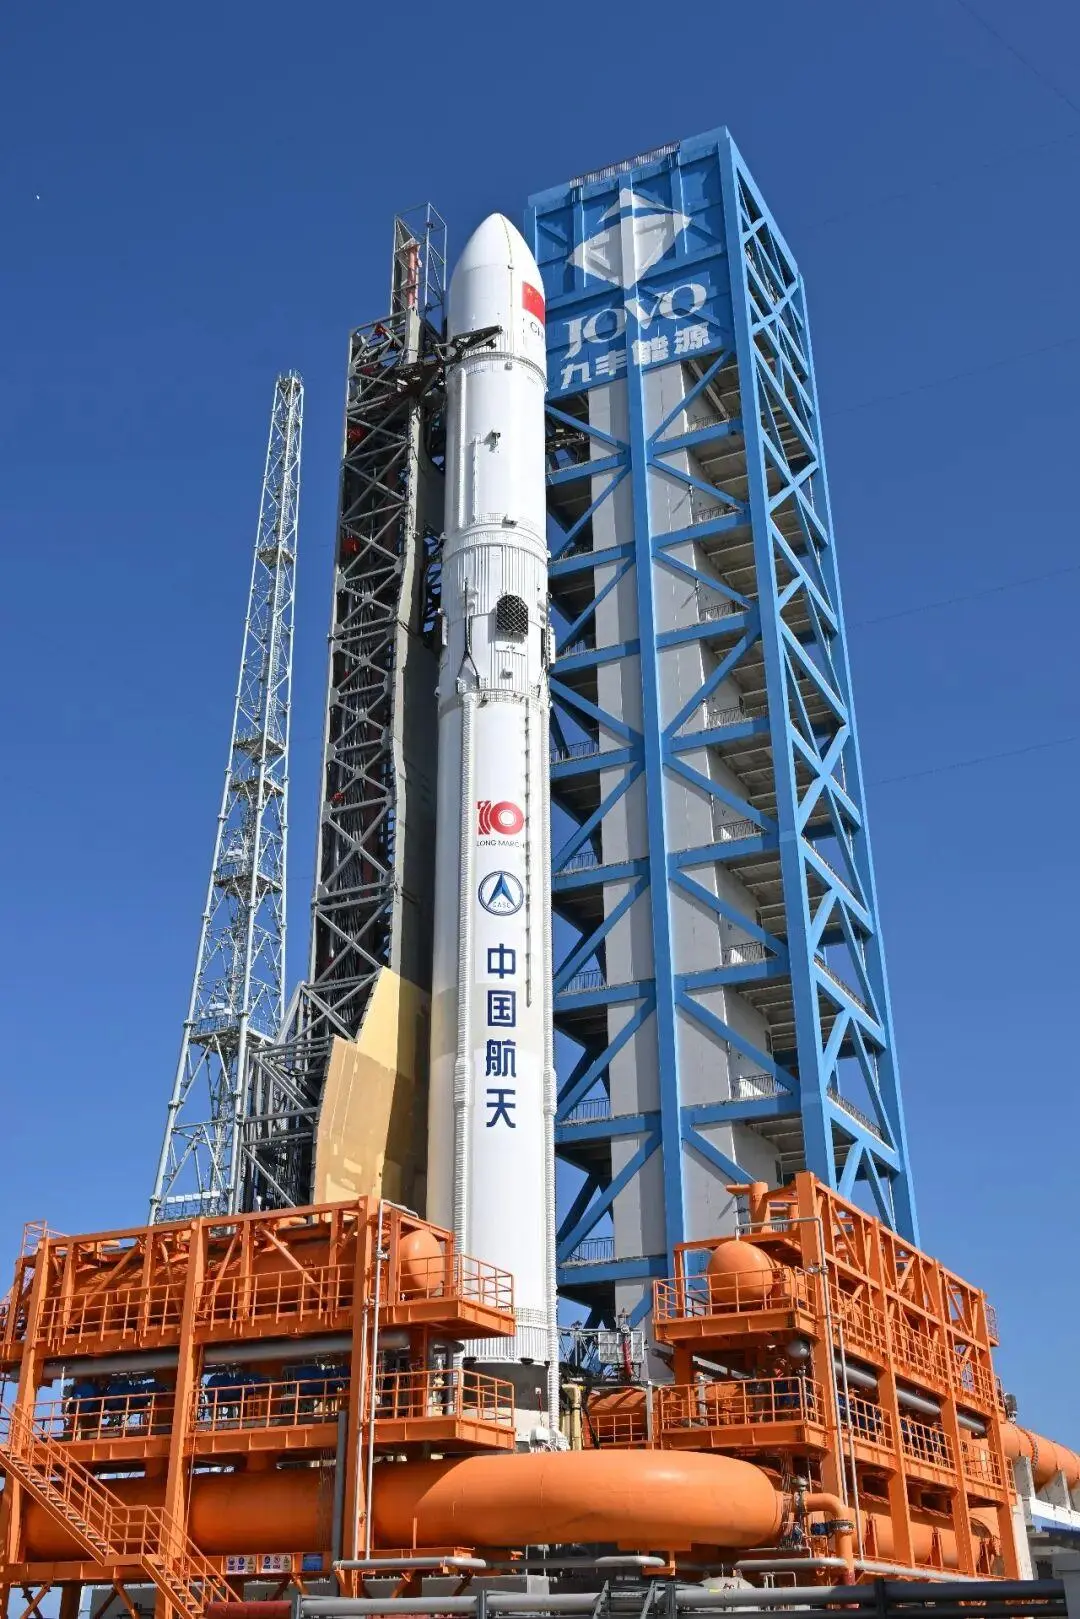
图源网络 长征十号乙火箭矗立发射塔架
这时候再看估值750亿是不是泡沫,答案就不该是非黑即白的。估值合理与否,取决于复用闭环能不能跑通。设计、制造、发射、回收、检测翻新、再发射,这条链跑通了,750亿就是提前定价;跑不通,PPT再漂亮也是空中楼阁。
资本为什么会用错尺子?因为看不懂技术路线,评估不了工程化阶段的风险,又扛着保值增值的审计压力,最省力的办法就是找一个已经成功的美国标杆,然后打个折。蓝箭的750亿,就是这么被量出来的。
说到底,用SpaceX的尺子量中国公司,等于拿别人家AI加通信加发射三合一的故事,套在一家只做其中一段的公司身上。尺子错了,读数自然离谱。
换一把尺子,比换一条回收路线更难,也更关键。
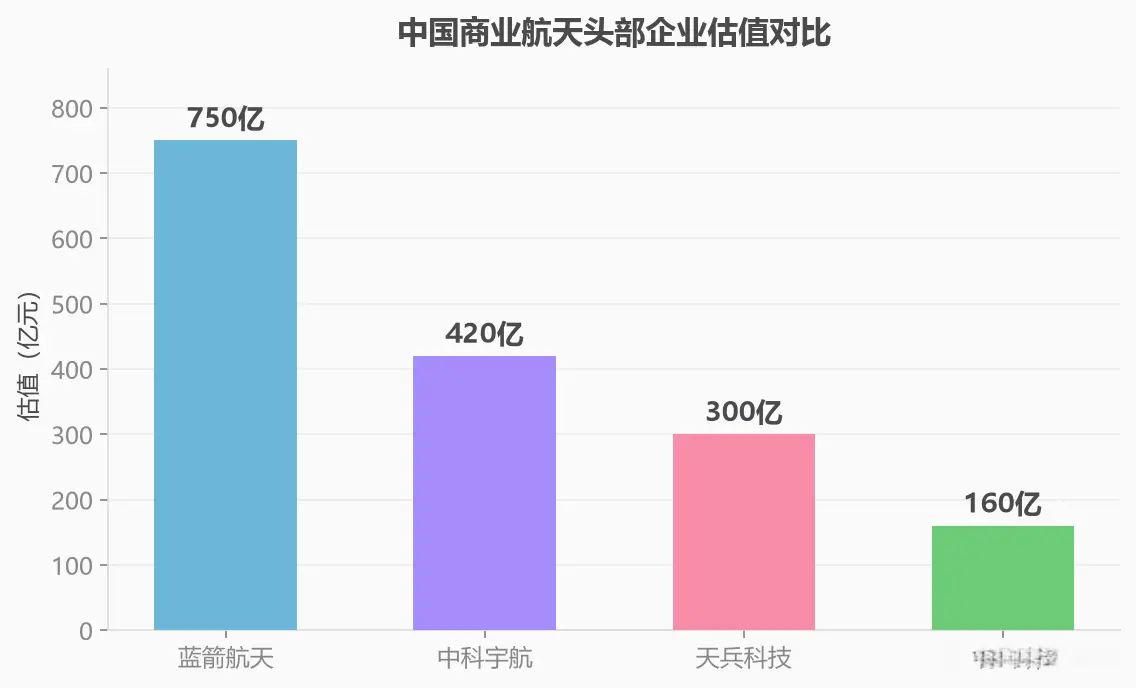
中国商业航天头部企业估值对比 数据来源:胡润2026全球独角兽榜,为第三方榜单估值,非企业官方估值
从能回收到能复用,还有5年甚至更长的路。中国同时跑通海上网系和着陆腿两条路,手里还押着筷子的下一张牌,多条技术路线并行这件事本身,就是不照搬海外坐标系的现实体现。
太空旅游、太空制造、太空算力,这些更大的生意,都在等这张票价降下来。回收最终要解决的,是让太空从一个遥不可及的名词,变成一门人人可参与的产业。
猎鹰9号会不会真的停产,其实不重要。重要的是它告诉我们一件事:在这个赛道上,唯一确定的,就是没有唯一的答案。
能不能在别人画好的坐标系之外,走出属于自己的那条路,才是比回收更难的题。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6