
一家公司的AI子公司,正在被市场估算到接近甚至超过这家母公司的总价。
这不是假设。
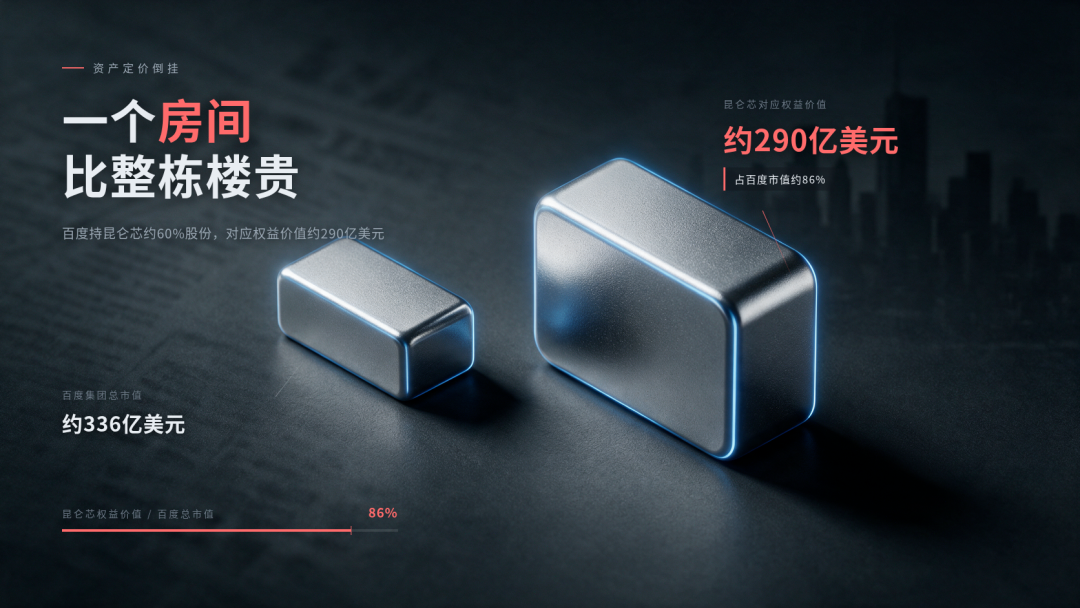
公开报道显示,百度孵化了14年的AI芯片公司昆仑芯,正在冲刺港股IPO,市场机构给出的目标估值在480亿到500亿美元量级;而百度集团最新市值约336亿美元,百度持有昆仑芯约60%的股份。按480亿美元的中位数计算,昆仑芯对应的权益价值约290亿美元,占百度当前市值的86%。
如果只看这笔账,市场给百度整体的定价,低于其中单独拎出来的一项资产。就像一套房子里,一个房间的挂牌价比整栋楼还贵。
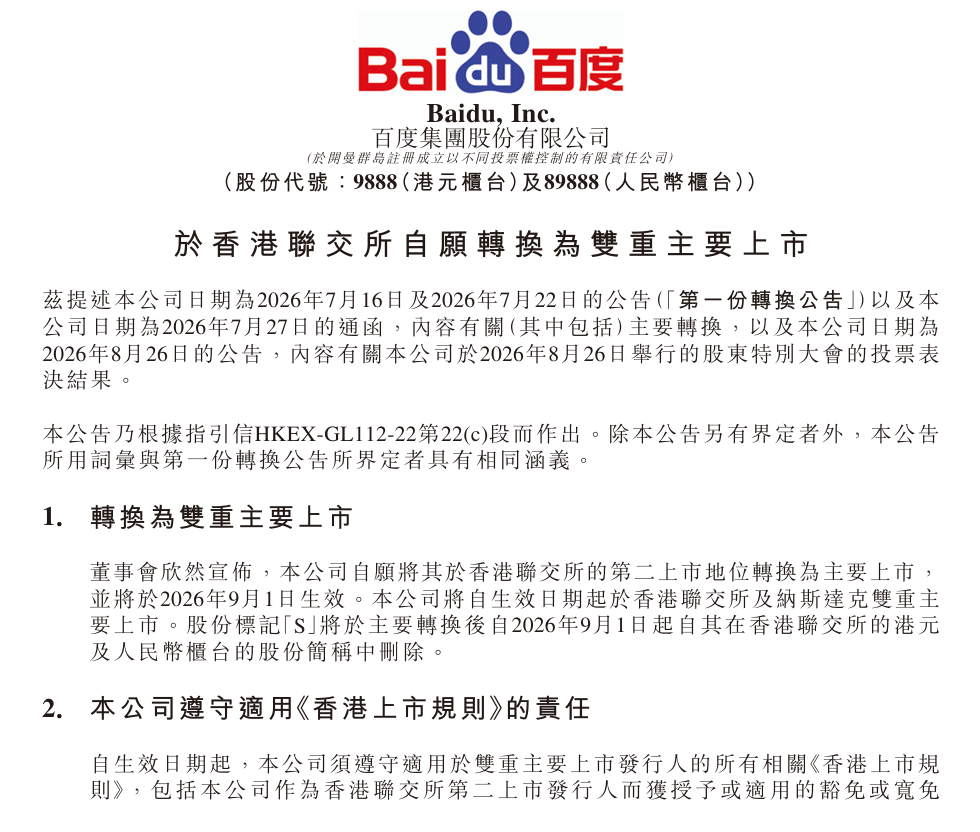
8月27日,百度公告将自愿把港交所第二上市地位转换为主要上市,9月1日生效。它强调这次转换不发行新股、不融资,账面现金及投资总额2831亿元,经营性现金流连续四个季度为正。
一家不差钱、也不增发的大公司,为什么会在这个时候,快于常规节奏地推进一场复杂的制度转换?答案不在融资金额里,而在定价权里。
这次转换真正想要的不是融资
判断百度这次资本运作的核心,就看它放弃了什么。它没有发行新股,没有增加融资,也没有改变业务结构,只改变了一件事:香港市场对它的定价地位。
此前百度在香港是第二上市,本质上把港股当作纳斯达克的附属交易市场。在第二上市架构下,股票通过国际托管行实现跨市场流通,港股价格紧密跟随美股波动,定价权完全在纳斯达克。股票代码里的“S”后缀,意味着它不能纳入港股通,南向资金进不来。
转换为双重主要上市后,两个市场拥有同等上市地位,股票无法跨市场流通,各自独立定价。即便美股因为某种原因大跌,港股不必同步下跌。代码上的“S”被删除,香港不再是副板,而是与纳斯达克并列的主要上市地。
这对普通投资者意味着什么?最直观的变化是,若转换完成后百度被纳入港股通,内地投资者无需额外开设港股账户,就可以通过沪深港通直接买卖百度港股。
但需要看清边界:市场人士按规则推算最快9月7日当周纳入,这属于基于先例的推演,不是交易所的正式承诺。
百度在公告中只表示正为“转换完成后尽早纳入港股通”做准备。制度通道已经搭好,能否走进来、何时走进来,取决于后续交易所名单调整。
收入结构已经换了定价依据
让券商改变估值框架的,不是新闻稿,而是财报里已经兑现的数字。
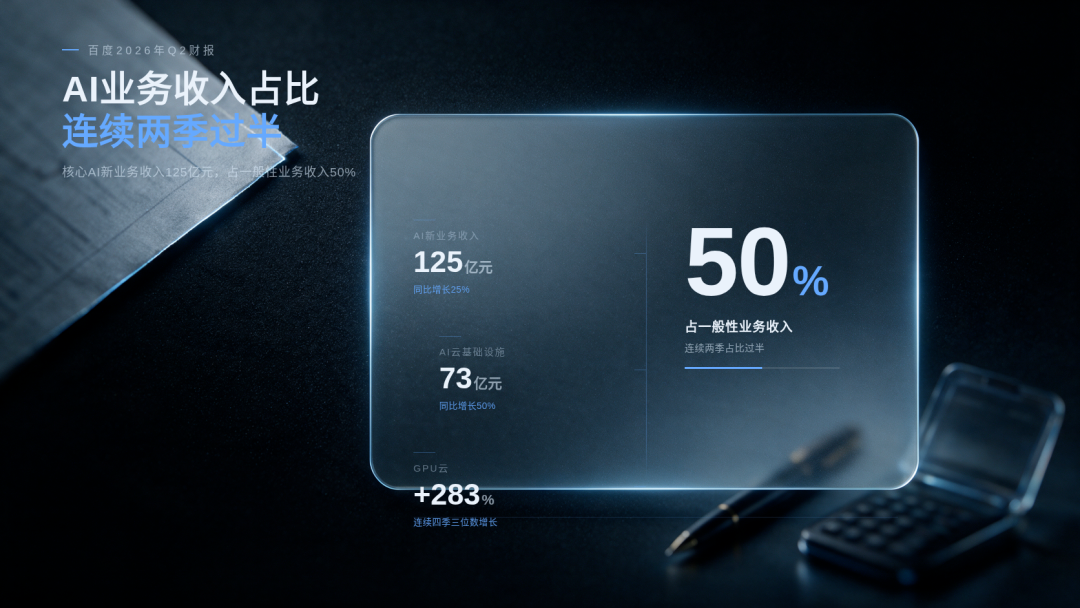
2026年第二季度,百度总营收313亿元,其中一般性业务收入252亿元,AI新业务收入125亿元,占一般性业务收入的50%,已连续两个季度占比过半。再往前看,一季度这一比例为52%。
也就是说,AI业务已经取代传统搜索广告,成为贡献最大的收入板块。
更细分的结构同样清晰。AI云基础设施收入73亿元,同比增长50%;其中GPU云连续四个季度保持三位数增长。核心AI新业务收入同比增长25%。
这些不是预期,而是官方财报确认的已发生事实。
当一个业务连续两季贡献一半以上收入,它就不再是附属品,而是核心定价依据。市场可以暂时忽视趋势,但很难永远忽视数字。收入结构已经变了,估值框架没有理由永远不变。
这也解释了为什么部分券商不再用单一PE给百度估值。传统估值框架隐含的前提是各项业务高度同质,但百度的版图横跨搜索广告、AI云、芯片和无人驾驶,不同板块的增长曲线和盈利逻辑差异巨大。此时用同一个倍数覆盖所有业务,相当于把所有差异折叠进一张利润表里,结果就是“混同折价”。
改用分类加总估值法,简单说就是把公司拆成独立业务单元,各自匹配最适应的估值方法,再汇总成整体价值。据公开报道,已有多家机构转向这一框架。估值框架的切换已在机构圈形成共识,而共识背后最硬的依据,就是AI收入占比过半。
但必须同时看到另一面:百度二季度净利润同比下降68%,综合营收同比下降4%,资本开支113.9亿元,同比增约200%,自由现金流为负。AI高增长尚未扭转传统业务下行的整体利润表现,高收入占比不等于高盈利质量。
一个房间比整栋楼贵的对照
这家2021年独立融资时估值约210亿元人民币的芯片公司,正在冲刺港股IPO。
据The Information援引知情人士报道,其目标估值约500亿美元;麦格理、中金公司、海通国际等机构也给出480亿至500亿美元量级的预期。建银国际年初预测的估值区间为400亿至570亿美元。
把这两组数字放在一起,定价倒挂就出现了。百度集团最新市值约336亿美元,而市场预估的昆仑芯独立估值,已经接近甚至超过这个数。
这并不自动等于昆仑芯被高估,也不自动等于百度被低估。更准确的说法是,资本市场长期将百度的AI资产折叠在搜索广告的利润表里,而当其中一项资产在外部获得独立定价,旧框架的解释力就被削弱了。
昆仑芯的成长轨迹也显示了业务重心的变化。其产品从早期内供百度,逐步走向外部商业化;公开报道显示腾讯已成为外部客户,字节也在考虑采用。外部收入占比据称已超过50%。麦格理预测其2026年营收有望翻倍至约85亿元,建银国际给出80至100亿元的收入预期,野村预计约66亿元。
但这些仍停留在预期层面。目标估值能否兑现,取决于IPO最终定价;捆绑芯片采购等发行机制也可能带来不确定性。
对普通投资者而言,需要区分“已确认的财报事实”与“市场预期估值”:AI收入占比过半是官方确认的数字,而昆仑芯480亿到500亿美元估值、以及部分研报中的SOTP目标价,仍是有待验证的预期。
南向资金:这场定价权争夺战的终极变量
制度转换能否真正带来重估,最终取决于谁来参与定价。
证券时报·数据宝统计显示,截至8月26日,南向资金合计持有港股通标的股5044.42亿股,占标的股总股本19.61%;持股市值61115.37亿港元,占标的股总市值14.42%。若按自由流通市值口径推演,占比已接近三分之一。
这意味着香港市场的定价权结构正在发生变化。过去主导港股估值的海外资金,正被逐步稀释;当南向资金成为港股最大的增量资金来源,资产的定价逻辑自然会向更熟悉本土产业趋势的群体倾斜。
这正是百度此刻推进双重主要上市的深层逻辑。海外投资者长期将其锁定在中概互联网和搜索广告的分析框架里;内地投资者对国产算力替代的紧迫性、AI云基础设施的复购逻辑、自动驾驶商业化落地节奏的感知,远非海外同行可比。同一个业务,放在不同认知框架里,估值结论可能相差数倍。
争取独立定价,本质上就是争取让更理解这组资产的人参与价格发现。港股通正是实现这一目标最直接的制度通道。
但独立定价权不等于低价必然修复为高价。南向资金进入只是提供了可能性,能否兑现取决于AI业务、昆仑芯IPO与无人驾驶等业务的后续兑现节奏。若AI应用收入同比增速仅3%、用户规模增长与收入兑现存在落差,再高的用户数据也难以支撑整体利润修复。
百度的制度转换是真实的,AI收入占比过半是官方已确认的事实,但“资产价格倒挂”仍是有待兑现的分歧而非结论。
最值得跟踪的信号有两个:
一是昆仑芯IPO最终定价,能否把480亿到500亿美元的预期估值转化为可交易的市场价格;
二是百度能否如期纳入港股通正式名单,让内地资金真正获得直接定价的入口。
若两者兑现,估值框架切换才算落地;若不兑现,倒挂本身不自动等于价值会被修复。对普通投资者来说,看清这一边界,比追逐“全栈AI第一股”的标签更重要。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6