
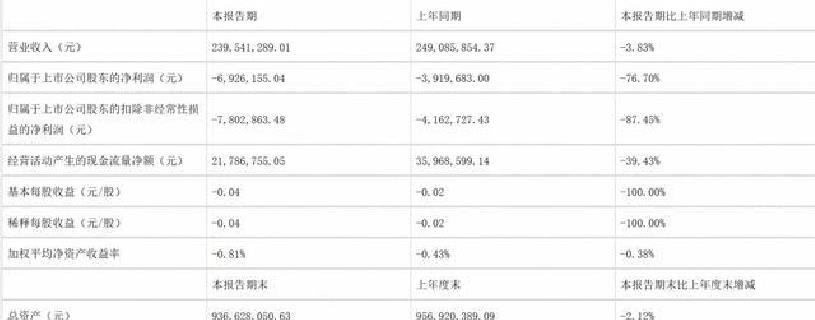
桂发祥在二零二五年全年亏损二千四百五十二万元之后,二零二六年上半年依然在亏损。以十八街麻花闻名的中华老字号正处在连续亏损的境地。八十以上的收入仍然来自于天津。为什么一个有国家级非遗技艺的老品牌不能走出天津?
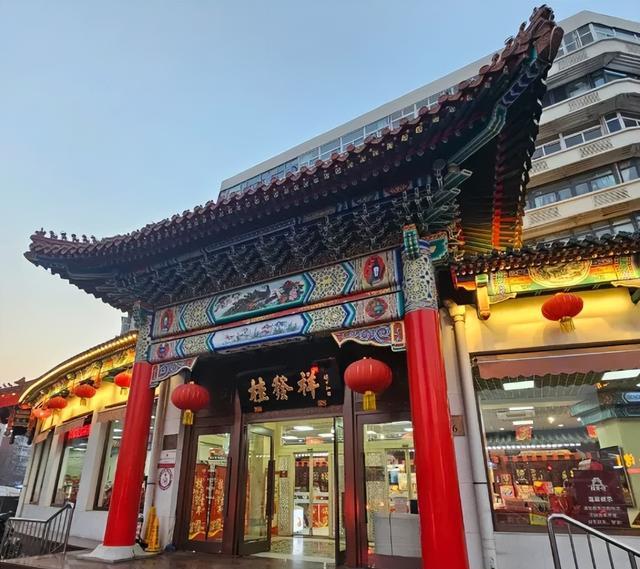
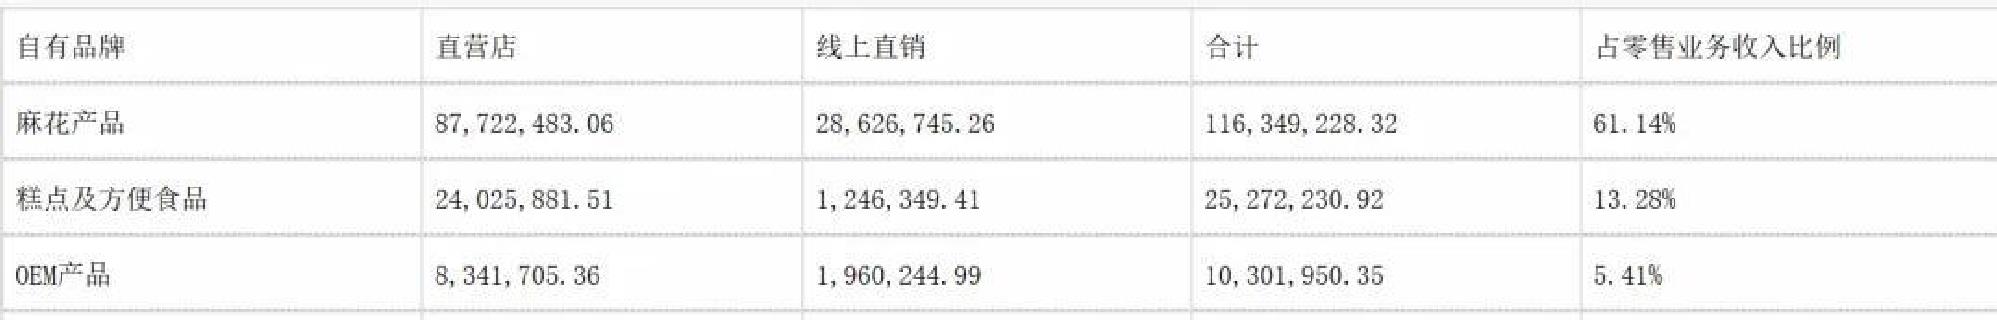
从上市到亏损,一个老字号的转变轨迹。桂发祥公司成立于一九九四年,于二零一六年在深交所上市,主打产品桂发祥十八街麻花的制作技艺被列入国家级非遗,和狗不理包子、耳朵眼炸糕一起被称为天津三绝。不过上市之后的高光时刻并没有保持太久。二零二二年公司出现了自上市以来的第一次亏损,到二零二六年上半年,亏损依然在扩大中。麻花产品在营业收入中所占比例达到百分之六十五点五八,但是上半年麻花产品的营业收入同比下降了百分之二点九,销量也同比减少了百分之一点六五,库存量反而增加了百分之三点零八。卖麻花能赚钱,但是各项费用已经把利润吃光了。
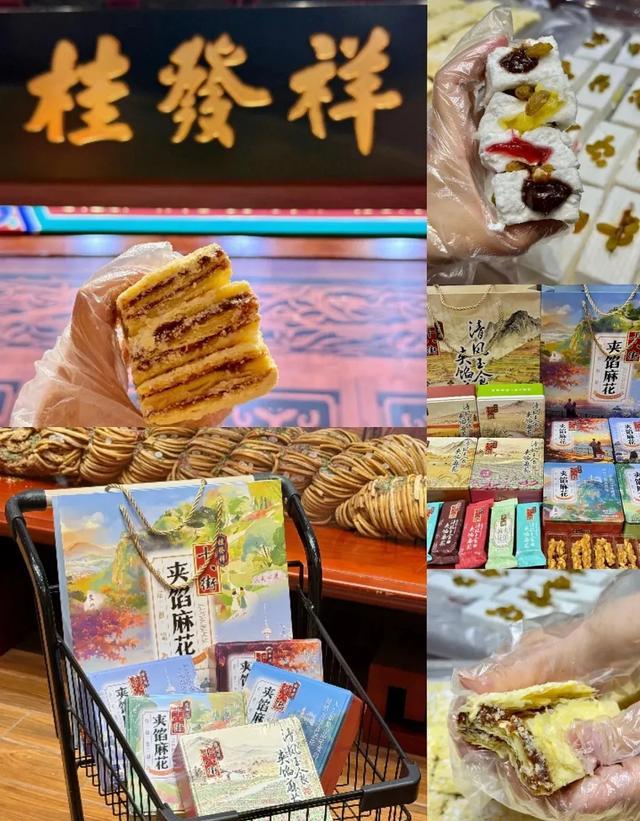
为什么桂发祥走不出天津,原因很多。首先是过于依赖单一品类,麻花撑不起一个上市公司。桂发祥的产品结构非常集中,以麻花为主。该品类成了非遗,成了天津名片,却也把公司绑在了一条线上。麻花的消费场景天然受到限制,日常生活中谁会天天买麻花呢。它更多的是节令送礼的选择。礼品市场冷清了,或者消费者送礼的习惯变了,这条线就会跟着松。公司近几年也在试水糕点、方便食品等产品,但是新品体量小、毛利率低,与麻花相差较大。想要替补上场,却撑不起台。
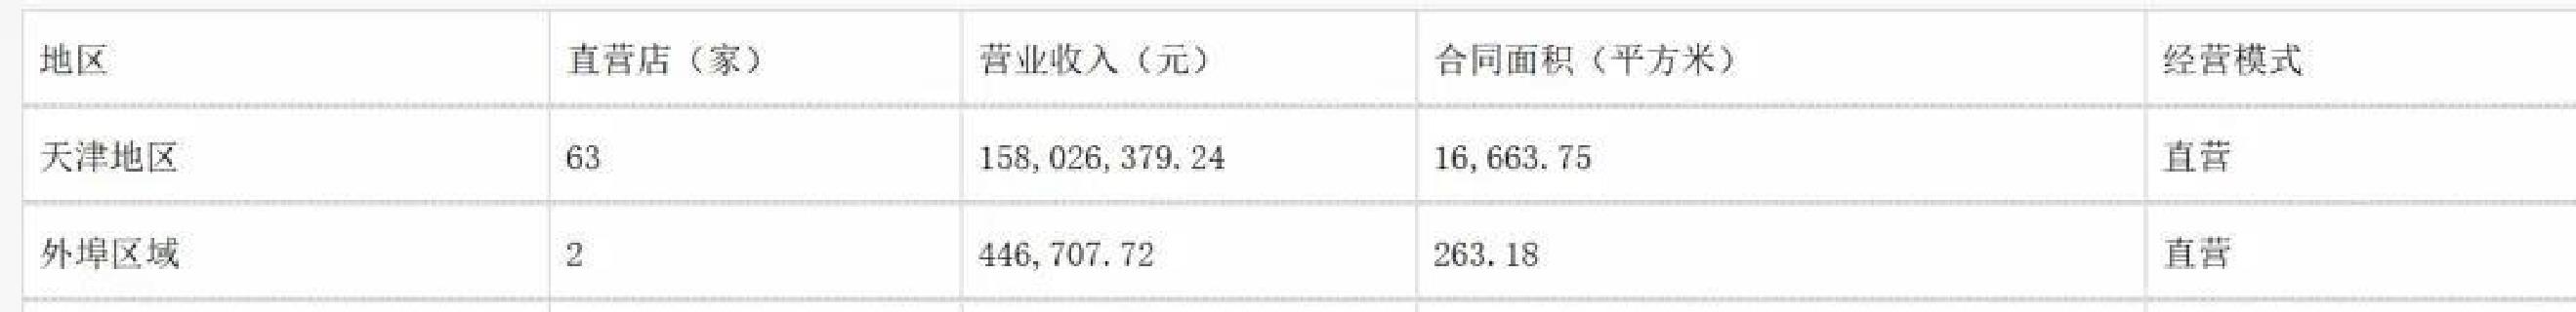
其次是区域依赖严重,天津之外打不开局面。桂发祥的问题不单是产品的问题,更深层次的困境是它目前只能依靠一座城市。天津市场长期以来为公司贡献了大部分的收入,但是外埠分支的贡献一直很小。公司自己也承认,如果单一市场风险爆发,将会对公司生产经营造成重大不利影响。公司也试图向外界发展,在北京、河北雄安各开了一家直营店,但是两个店半年的收入加起来还不到一百万。外埠市场的开拓远非想象中那么简单。问题出在桂发祥的招牌在天津以外的地方没有多少号召力。北京消费者认的是稻香村,河北消费者认的是本地特产。桂发祥在那里既没有游客流量,也没有本地客群,光靠开几家店很难打开局面。
再者是电商业务增长,但成本也在涨。电商这条道路,桂发祥走得很不轻松。上半年电商营业收入三千七百四十二点八八万元比上年同期增长了将近四成。但是代价就是销售服务费同比上涨了将近六成,利润反而被吞掉了。公司也承认,因为增加了电商服务费、推广费等造成了公司整体盈利的下滑。线上卖得多了,费用涨得更快,赚的钱反而更少了。公司也表示下一步会加强对平台流量、费用的分析,动态评估投入产出比。
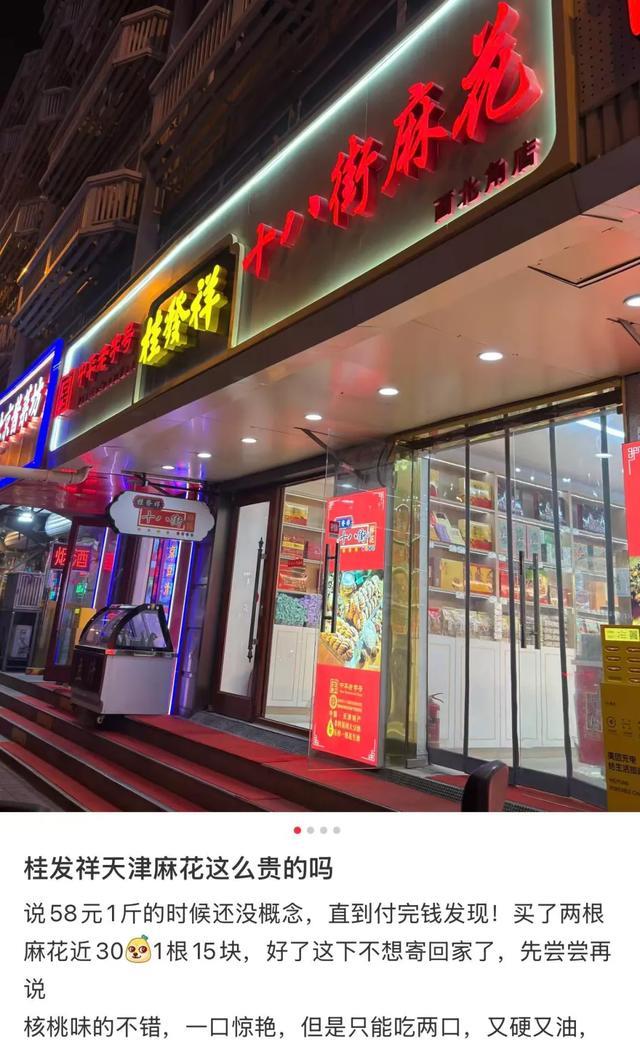
再加上老字号招牌正在失去溢价能力。过去老字号这三个字本身就有溢价,消费者愿意为了这份信任而多花钱。但是二零二六岁到三五岁的年轻人已经成为了食品消费的主力军,他们对于老字号没有天然的好感,消费决策更加看重产品的价值是否值得购买。桂发祥的麻花定位中高端礼品市场,价格不便宜,部分年轻人觉得花这个价钱买这个产品不值得。核心消费群体如果已经不相信老字号所承载的文化内涵,那么这块招牌就无法产生溢价效应。
再者是游客买一次就走,本地人留不住,复购成了死结。桂发祥的生意一直靠两种人支撑着,即来天津旅游的外地游客和逢年过节送礼的本地人。但是这两类人有一个共同点,大多数不会反复购买。游客买一次带回去送人,下次再来不知道是几年后的事了;本地人的消费也大多集中在节庆送礼,不会把麻花当成日常零食。二零二四年桂发祥六十四家天津直营店收入下降了百分之十左右。游客买完就走,本地人留下不来,六十多家直营店集中在一个城市里,依靠一次性的礼品消费来支撑,而不是稳定的日常复购——这是门店越开越亏的深层原因。
桂发祥的困境,是许多老字号的缩影。有着传统工艺与区域口碑的双重支撑,却陷入了产品老化、区域依赖、渠道困局的怪圈。老字号的出路不是守住过去,而是把非遗技艺变成年轻人愿意购买的产品,把地方名片变成全国消费者可以接触的品牌。改变很难,但是不改变更难。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6