
2026年7月15日深夜,北京洋桥。华谊兄弟影院的卷帘门缓缓拉下。老周站在门口,手里攥着刚打印出来的闭店通知。这家他干了十五年的电影院,明天就不开了。街对面的电子屏上,暑期档票房破百亿的广告亮得刺眼。
老周今年四十二岁,从放映员干到值班经理,见证了市场从百亿到六百亿的膨胀,也亲历了疫情后的断崖式下跌。他以为最难的时候已经过了,没想到票房回暖这年,影院反而关门了。
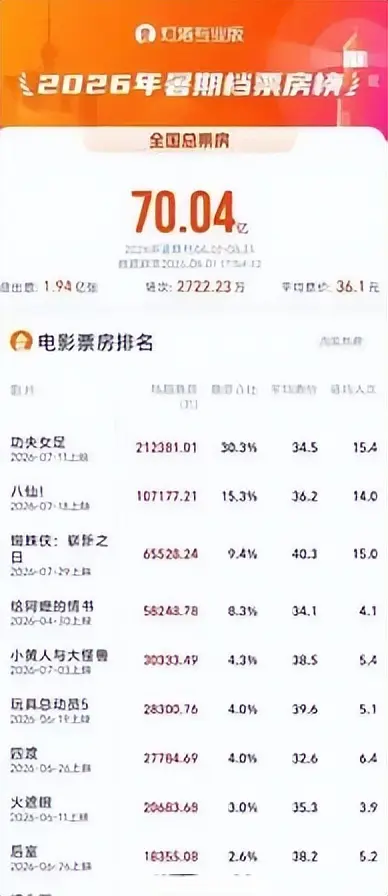
2026年暑期档,总票房突破一百一十亿元,连续四十二天单日票房过亿,超过一百二十部中外影片轮番登场。从数据上看,这是近五年最热闹的一个暑期档。然而与此同时,华谊兄弟、光线传媒等影视公司中报普遍亏损,多家影院接连闭店,行业寒潮的说法从未停止。
一百一十亿的票房和集体亏损的公司,哪个才是真实的中国电影市场。答案是,都是真的。票房越热闹越亏钱,不是矛盾,而是这个行业最荒诞的真相。钱都被谁赚走了。
图源:公开资料
2026年暑期档的票房数据,几乎每一项都在刷新近五年的纪录。总票房突破一百一十亿元,观影人次超过两亿八千万,国产影片贡献了超过八成的票房份额。社交平台上,各种“票房破亿”“口碑爆棚”的热搜轮番上阵,一片繁荣景象。
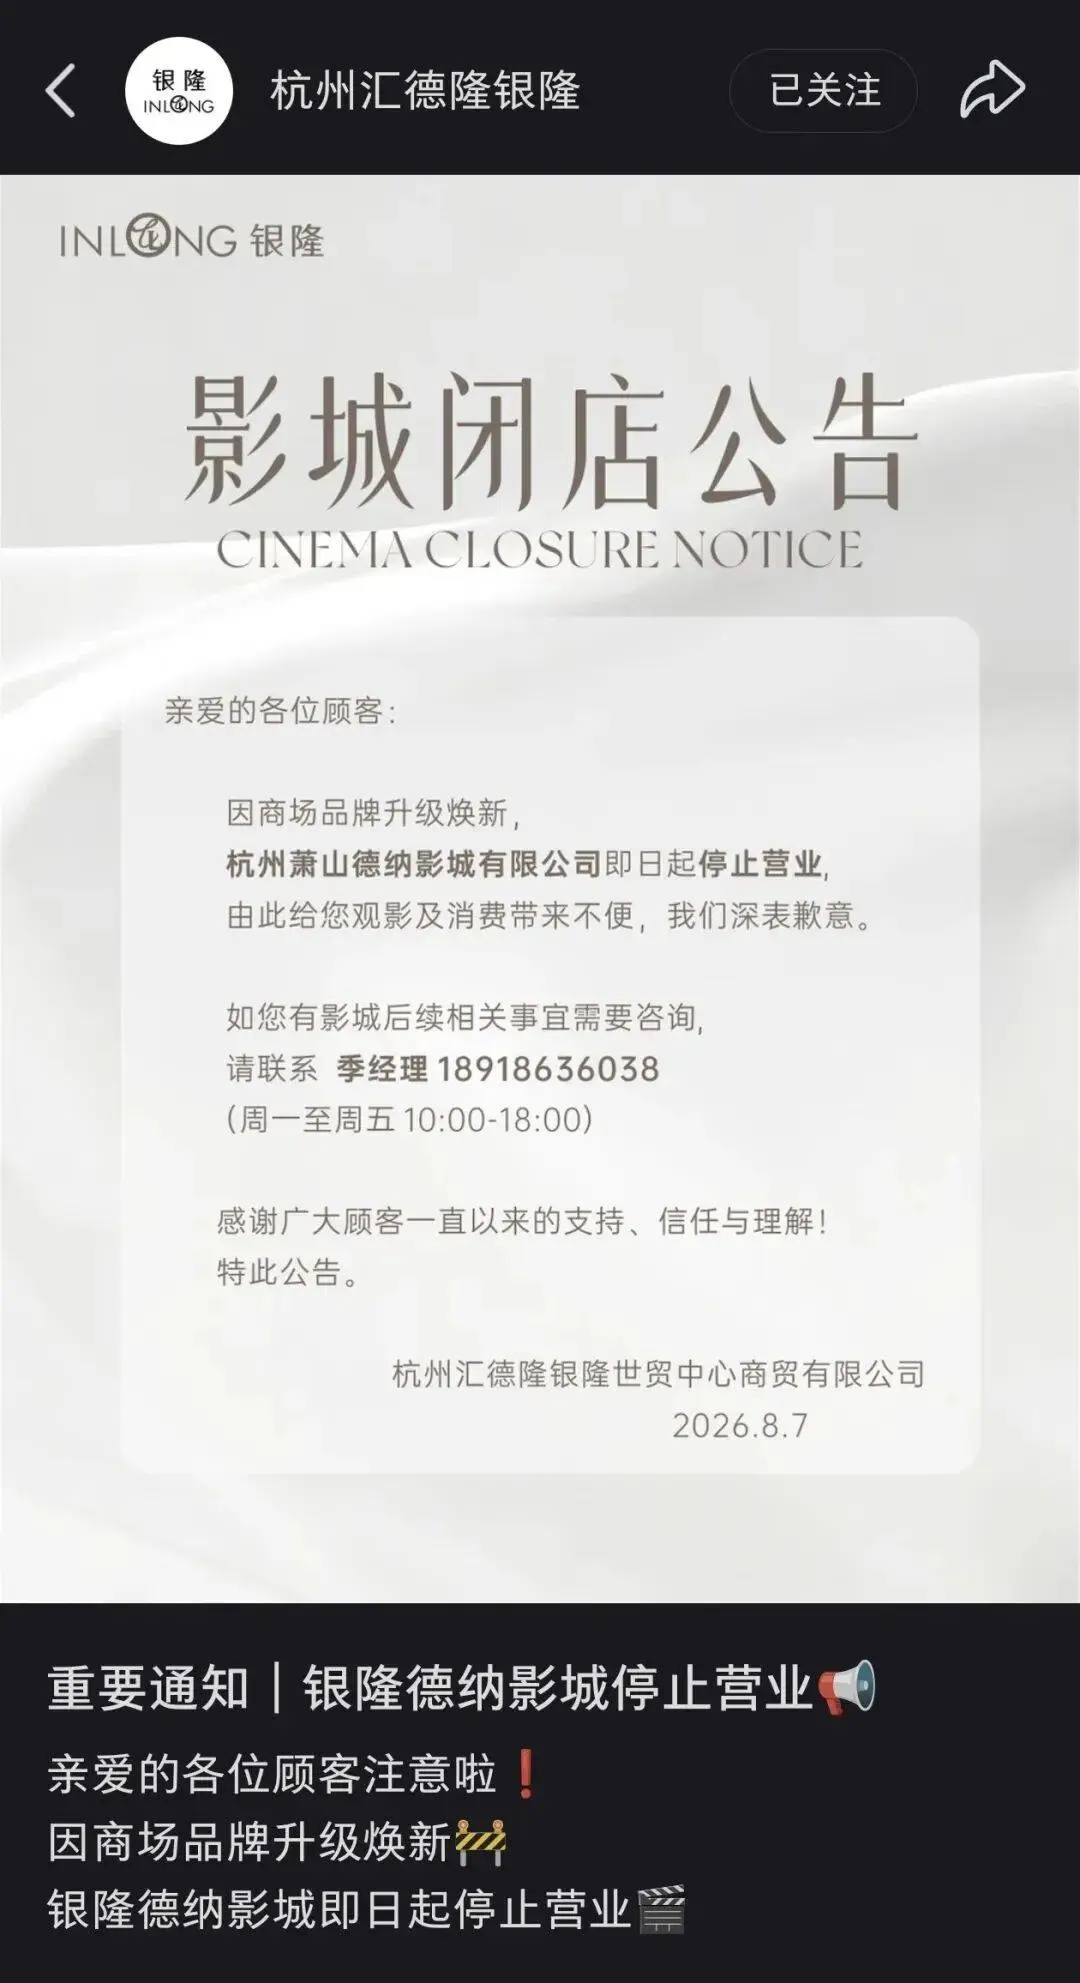
但另一组数据同样刺眼。华谊兄弟发布的2026年中报预告显示,上半年预计亏损一点二亿至一点八亿元。光线传媒上半年净利润同比下滑超过六成。幸福蓝海、金逸影视等院线公司也纷纷报亏。仅仅今年上半年,全国就有超过两百家影院宣布终止营业。
一百一十亿听起来多,但分摊到一百二十多部影片上,平均每部还不到一亿。而一部中等成本的国产电影,制作加宣发成本动辄三到五亿元。也就是说,大部分影片从立项那天起,就注定是亏的。
同样一个暑期档,为什么有人看到的是繁荣,有人看到的是寒冬。因为他们站在分账链条的不同位置。有人收钱,有人买单,中间隔着一整条看不见的利益分配链。
图源:公开资料
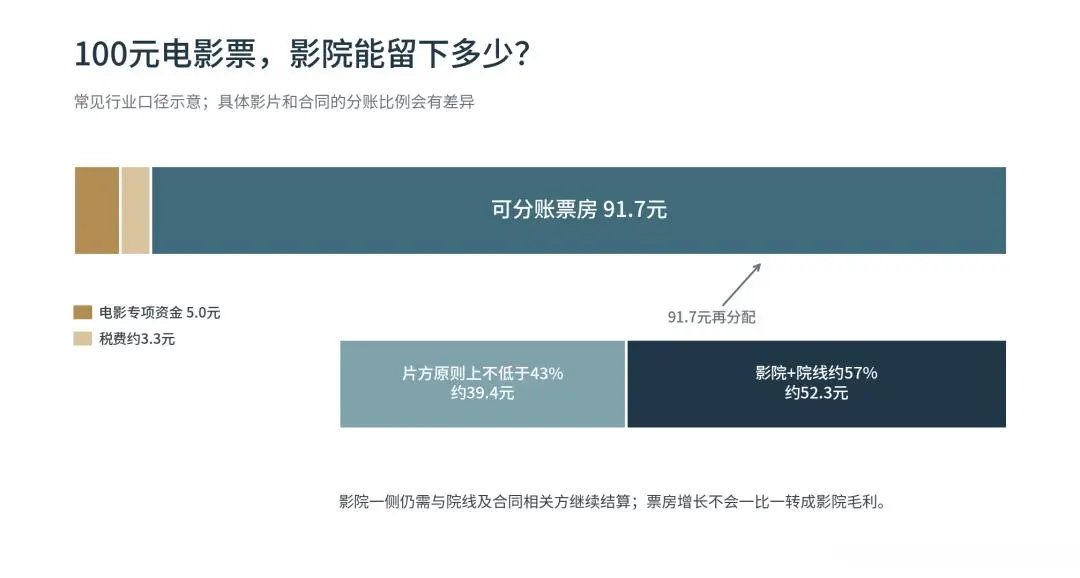
很多人以为,电影票房减去制作成本就是利润。实际情况要复杂得多。一张五十块钱的电影票,真正落到制片方口袋里的,可能只有十块钱出头。剩下的四十块,被大大小小的分食者一层层分走了。
票房分账的第一刀,是税收和国家电影事业发展专项资金,加起来大约占票房总额的百分之八点三。这部分是硬支出,谁都躲不掉。第二刀是院线和影院,大约拿走票房的百分之五十,其中影院拿大头,院线拿小头。毕竟场地、设备、人力都是影院出的。
第三刀是宣发费用,这部分最没有定数,弹性极大。小片子可能几百万就够了,大制作的宣发费用动辄上亿,甚至几亿。暑期档这种热门档期,宣发费用更是水涨船高——你不砸钱,排片就上不去,排片上不去,票房就起不来。
最后剩下的,才是制片方的收入。大约占总票房的百分之二十到二十五。一部十亿票房的电影,制片方实际分到手里的只有两到两点五亿。如果这部电影的制作成本是三亿,宣发又花了一亿,那就是净亏一点五亿以上。
【信源】(猫眼专业版)2026年暑期档累计票房突破110亿元,其中国产影片占比超80%,头部5部影片贡献了超70%的票房份额。
这就是为什么票房越热闹,行业越亏钱。因为钱在到达真正做内容的人手里之前,已经被分走了一大半。宣发费越卷越高,院线租金居高不下,明星片酬明降暗升——每一个环节都在伸手要钱,最后买单的是投资方。
老周所在的影院,其实也没赚到多少钱。他算了一笔账,一张五十块的票,影院拿到大约二十五块。扣掉房租、水电、人工、设备折旧,一张票纯利润可能也就三五块。遇到淡季,影院连房租都赚不回来。
图源:公开资料
暑期档一百二十多部影片,真正赚钱的可能也就五六部。头部五部拿走超七成票房,剩下一百多部只能分食不到三成的蛋糕。这已经不是二八,是一九,甚至更极端。
头部影片赚得盆满钵满,不代表出品方就一定赚钱。因为头部影片的成本也是头部级别的。一部号称投资十亿的大制作,光明星片酬就能占掉三分之一,宣发再砸几个亿,最后票房不到二十亿都是亏的。票房二十亿听起来很多,但每年能达到这个量级的影片,也就那么两三部。
中小成本影片的处境更难。不投宣发吧,没人知道有这部片子,排片低得可怜。投宣发吧,动辄几千万砸进去,票房可能还收不回宣发成本。这是一个死循环——越没人看越要宣发,越宣发越亏得厉害。
很多影视公司陷入了“赚吆喝不赚钱”的尴尬境地。票房看着不错,财报却一塌糊涂。外界觉得他们风光无限,内部人心里清楚,大多数项目都是在赔本赚吆喝。
【信源】(华夏时报)据2026年上半年影视行业财报统计,A股12家主要影视公司中,7家净利润为负,3家同比下滑超过50%,仅2家实现盈利增长。
票房是给观众看的,利润是给股东看的——观众越热闹,股东越心疼。
更讽刺的是,越热门的档期亏得越惨。春节档、暑期档、国庆档,所有人都往里面挤,宣发费用被卷到天上去,排片竞争激烈到白热化。结果就是,大家花了更多的钱,抢了更少的资源,最后一起亏。
老周说,以前他觉得同行是冤家,隔壁票房好他心里不舒服。现在不这么想了。因为他知道,隔壁那家也好不到哪去。大家都在硬撑,看谁先撑不住。
图源:公开资料
很多人把暑期档票房新高,解读为电影行业全面复苏的信号。但仔细看看就会发现,这更像是一次积压后的集中释放,而不是真正的触底反弹。
疫情几年,大量影片积压无法上映。有的片子拍完等了两三年才有档期,有的项目中途停摆反复复工。2026年上半年开始,积压的片子集中涌向市场,暑期档更是扎堆上映——一百二十多部影片里,超过三分之一是疫情期间拍摄完成的。
这就像把三年的存货集中到一年来卖,销售额当然好看。但这不代表产能恢复了,恰恰相反,新开工的项目其实在减少。多家平台公开的开机长剧数量明显下滑,影视行业进入了所谓的“开机冷静期”。
影视行业的寒潮已经持续了好几年。从最开始的“阵痛期”,到后来的“调整期”,现在已经进入了“结构性重塑期”。行业内的普遍判断是,这种状态至少还要持续一到三年,才能完成真正的出清和重构。
【信源】(国家电影局)2026年上半年全国电影剧本立项备案数量同比下降约18%,新开工电影项目数量连续第4个季度下滑。
暑期档的一百一十亿,更像是回光返照。它不是行业复苏的起点,而是存量释放的高点。等积压片消化得差不多了,明年暑期档还能不能有一百亿,都是未知数。
老周对这种繁荣早就有免疫力了。他见过太多“史上最强暑期档”“票房新纪录”,也见过太多同行转行、影院关门。他知道数字是虚的,装进口袋的钱才是实的,而口袋里的钱已经越来越少了。
图源:公开资料
比行业寒潮更可怕的,是观众的变化。去电影院看电影,正在从年轻人的“刚需”变成“可选项”。而且这个趋势几乎不可逆。
2019年,中国人均每年走进影院的次数是大概一次半。到了2026年,这个数字虽然在恢复,但始终没有回到疫情前的水平。年轻人的娱乐方式太多了——短视频、游戏、直播、剧本杀、露营、密室逃脱。两个小时的时间,可以刷上百条短视频,可以打五六局游戏,为什么一定要坐在电影院里看一部未必好看的电影。
电影院的对手不是隔壁影院,是手机里的短视频。
这就是为什么只有顶级大片才能把观众拉进影院。中等成本的影片,越来越难引起观众的兴趣。因为在短视频时代,“还不错”已经不够了。要么足够炸裂,要么足够有话题,否则观众宁愿在家刷手机。
这种变化对行业的影响是深远的。它意味着电影市场会越来越两极分化——头部大片越来越赚钱,腰部和尾部的影片越来越难生存。中间层被挤压掉之后,行业就只剩下金字塔尖的少数玩家,和大量挣扎求生的小公司。
【信源】(中国电影家协会)《2026年中国电影产业研究报告》显示,25-35岁人群平均每月观影频次从2019年的1.8次下降至2026年的1.1次,娱乐时间更多向短视频和游戏转移。
老周每天站在检票口,看着来来往往的观众,能明显感觉到这种变化。以前周末场场爆满,现在只有大制作首映日和黄金场还能坐满。大多数时段,影厅稀稀拉拉,有时候一场只有几个人。
他有时候会想,再过十年,电影院会不会变成一种小众消费。就像当年的录像厅一样,慢慢退出主流,只存在于少数人的回忆里。
老周的新工作
闭店三个月后,老周在另一家影院找到了新工作,还是卖票。新影院在一个更大的商圈里,人流量比以前大,但竞争也更激烈——同一片区就有三家影院,打起价格战来毫不手软。
他每天看着进进出出的观众,心里清楚,热闹的永远是那几部大片。大部分片子的影厅里,观众稀稀拉拉,有的场次甚至只有个位数。那种满场欢呼的盛况,一年也就几回。
一百一十亿的票房数字很光鲜,但光鲜背后是无数中小影视公司的挣扎、无数影院的闭店、无数从业者的转行。这就是中国电影市场的真相——一半是火焰,一半是海水。
虚假繁荣也是繁荣,但它撑不了太久。当积压的片子消化完了,当观众的耐心耗尽了,当资本彻底失去信心了,这个行业还剩下什么。
老周不怎么想这些。他只知道,每个月按时发工资,孩子的学费能交上,就挺好的。至于行业未来怎么样,轮不到他一个卖票的操心。
但有时候值晚班,散场后打扫影厅,看着一排排空座位,他还是会有点恍惚。十五年前,他刚入行的时候,中国电影票房才一百多亿,整个行业生机勃勃。现在票房翻了好几倍,身边的同行却走了一批又一批。
钱越来越多,人越来越少。这是进步还是退步。老周想不明白,也不想想明白。
他只是有时候会想起华谊洋桥店闭店那天,卷帘门缓缓拉下的声音。哐当一声,像是一个时代落幕了。
票房创新高的那天,有人在庆祝,也有人在收拾东西走人。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6