
“老武汉汽水”白月光被网红带起,退潮后竟成品牌遗骸
汉口二厂汽水在网红时代迅速崛起,随后却逐渐从主流货架消失。曾经凭借老武汉记忆打动消费者的产品,如今只剩下一个零星的销售点,这让不少人好奇它究竟经历了怎样的起落。
2018年,汉口二厂面市。它的包装复刻了滨江牌汽水那款经典的玻璃瓶样式,并融入老武汉的回忆。这份情怀让它在启动阶段获得了不低的关注度。产品上市时,价格设定在5.5元左右,后来荔枝、樱花等口味的玻璃瓶款式涨到8.5元至9元。
创始人团队解释说,国内汽水市场在5元到10元区间存在价格空档,他们希望占据国产汽水和进口汽水之间的位置。早期进入的精品超市、连锁便利店和夜间餐饮渠道,客群主要是追求品质的年轻人。这些场所对价格敏感度不高,更愿意为有故事和设计感的产品买单。
汉口二厂进入全家便利店后,上海市场的覆盖速度明显加快。全家在当地的标准化网点让它不必完全靠自建团队,便能快速触达核心商圈。凭借这种模式,品牌方专注产品设计、营销和全国性对接,本地铺货和终端维护则交给经销商完成。
到2021年,其终端网点达到十万家,年销售额超过3亿元。资本也在同期注入,2019年到2020年完成亲亲食品战略投资以及亲润等机构的融资,总额超过亿元。这让它在当时的新消费语境中,被视为一种轻资产快速起量的典型路径。
可可乐和百事多年来搭建的经销商体系、终端陈列费以及阶梯返利等政策,牢牢占据夫妻店、传统商超和大众餐饮的主流货架。新品牌如果走传统铺货路线,进场费、堆头费和长账期就容易吃掉大部分利润,更不用说面对巨头的价格挤压。
北冰洋和冰峰等区域老牌,通过几十年的本地市场心智和渠道深耕守住了基本盘。汉口二厂没有正面硬碰,而是暂时放弃大众下沉市场,转向精品零售和夜间餐饮这两类渠道。
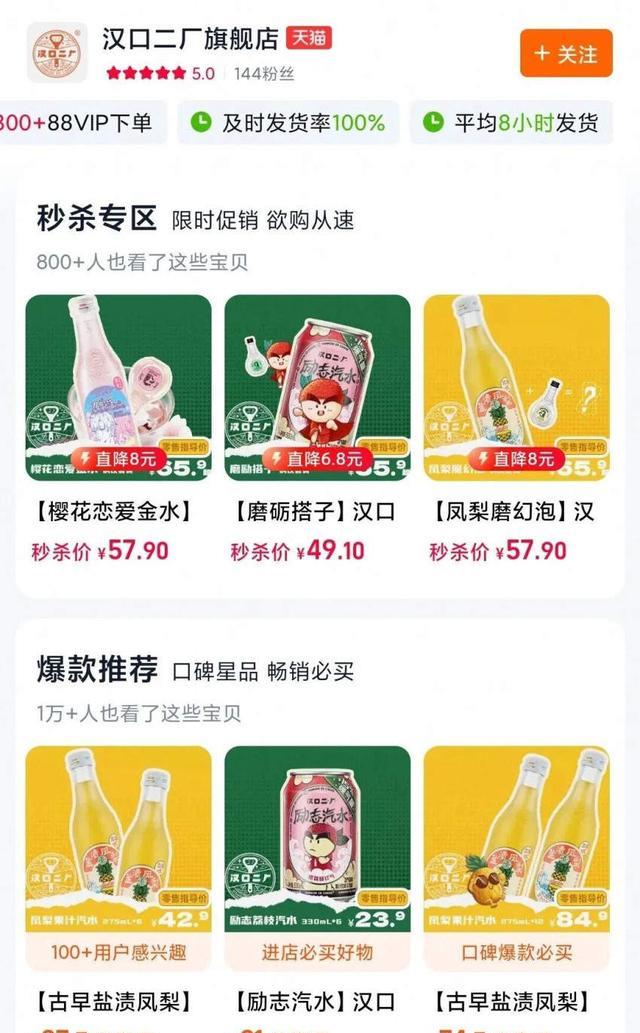
首批进驻的精品超市、高端商圈超市和酒吧,补充了自身的差异化品类。消费者不会直接拿它和3元一瓶的传统碳酸饮料比价,这让8元左右的复古玻璃瓶汽水有了合理的售卖空间。
2018年底进驻全家便利店,更是打开上海市场的关键一步。凭借热度,它快速吸引全国经销商合作。到2021年,终端网点突破十万家,年销售额也早在2019年就站上3亿元。
资本加注后,它迅速完成一轮又一轮融资。这在当时被看作轻资产重品牌的成功范例,品牌方只需做好叙事和流量投放,就能借助代工厂和经销商网络快速铺量。
2019年,它创下3亿元销售额后,却再也没有披露各条产品线的具体收入。2020年完成融资后,也没有再发布新融资消息。到2022年,公司开始收缩业务,供应商货款逾期、员工欠薪和经销商纠纷等问题集中爆发。
汉口二厂很大一部分出货依赖区域经销商。经销商进货后,再向当地商超便利店和餐饮门店供货。终端销售速度下降后,库存需要更长时间才能卖完,经销商便相应减少下一批采购。
餐饮原本是适合玻璃瓶汽水的场景。汉口二厂开拓上海市场时,也将酒吧和餐馆作为首批渠道。只是这些客户后来没有发展成稳定出货网络。据原经销商回忆,它曾在夜店尝试一段时间后,最终放弃。
相比之下,大窑汽水把餐饮做成主要销售来源。它的产品规格更大,进价低到2元至3元,卖到5元至6元,利润高到店主愿意主动摆放和推荐。大窑进入新市场时,先从餐饮门店起步,等市场份额和消费者认知达到一定程度后再拓展KA渠道。
汉口二厂看似为高价汽水找到了合适餐饮门店,但却没有围绕该场景扩大网络。普通零售终端动销放缓后,餐饮也没有成为稳定销量来源。更关键的是,生产端一直延续代工模式。
经典玻璃瓶汽水主要由河南漯河的卡波纳生产,无糖气泡水则交给上海紫泉等企业代工。代工帮助它省去建厂周期,快速承接经销商订单。但直到销售额达到数亿元,它仍未建设自有工厂。
终端销售放缓后,没有自有产线,就让品牌少了一层腾挪空间。它只能通过代工厂议价、调整规格和更换包装来降低成本。2021年底,它推出售价5.5元的无糖气泡水,并将包装从玻璃瓶换成PET瓶,首次离开6元到10元的价格带。
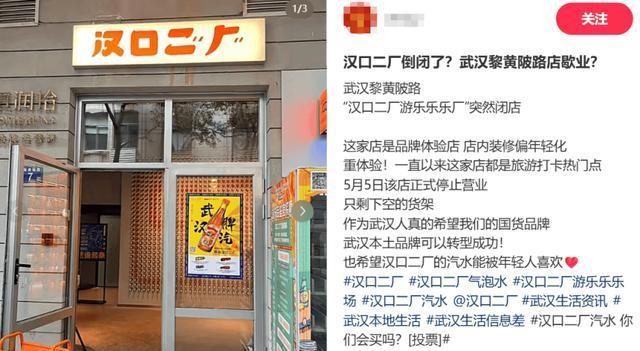
与此同时,它还在不断增加新品。2019年到2021年,陆续推出低度酒、香氛气泡水、燕麦乳茶等产品,又进入玻尿酸气泡水和无糖饮料市场,跟进了当时的主要消费趋势。新品需要重新寻找代工企业和销售渠道,原有汽水经销商未必能够继续覆盖。
汉口二厂的生产长期交给代工厂,地方铺货主要依靠区域经销商,公司将生产和销售环节建立在外部合作之上。即使后来规模不断扩大,这套经营结构也没有发生明显变化。
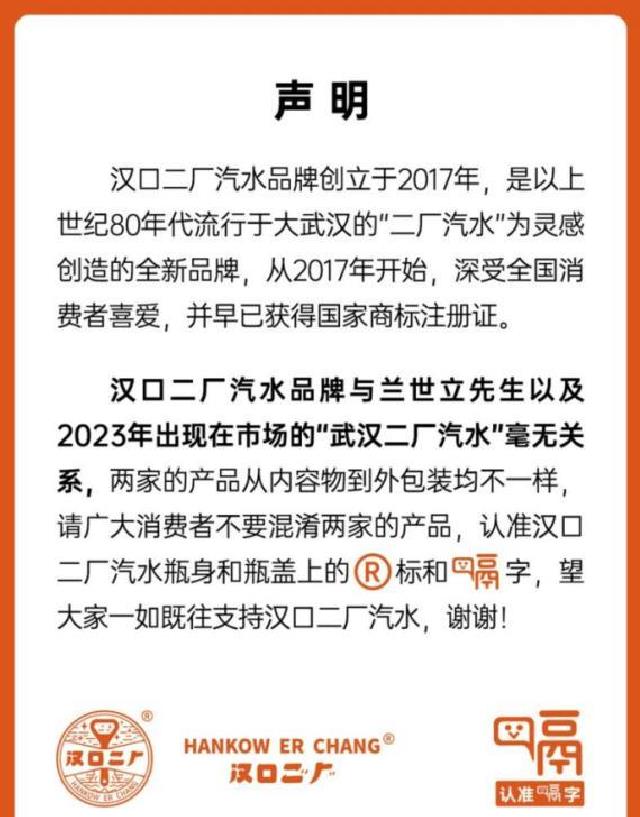
当情怀可以被复刻、相近品牌名也可以被蹭用,缺少产品和供应链护城河的品牌,几乎没有还手之力。消费者在选择汽水时,往往会优先考虑那些有稳定供应链和长期渠道积累的品牌,这也提醒人们,真正的品牌力量在于内在的韧性和积累,而不是短期的话题热度。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6