
宇树暴跌背后,资本开始算账了
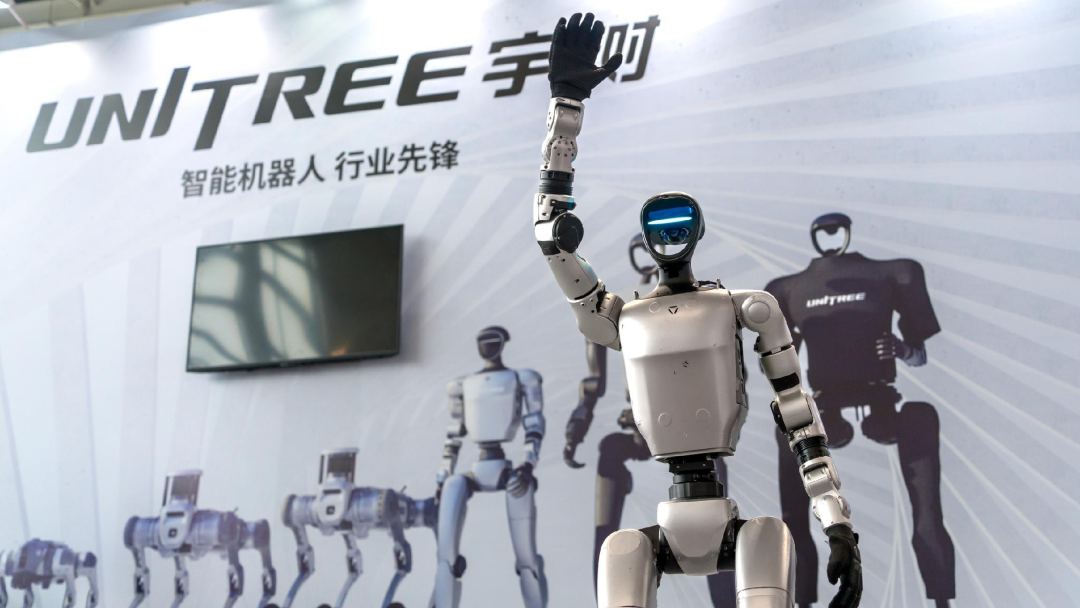
8月19日,宇树科技登陆科创板,开盘直接冲到1100元,暴涨629.44%,总市值一度冲上4449亿元。
收盘虽然回落到845元,但当天依然暴涨460.34%,市值超过3400亿元。
结果只过了一天,画风彻底变了。
8月20日,宇树科技收报687元,大跌18.70%,市值降到约2779亿元。
和上市首日盘中最高点相比,两天时间,市值蒸发超过1600亿元。
但与其质疑“机器人泡沫是不是要破了”,不如问几个最现实的问题——
机器人到底能卖多少台?一台到底赚多少钱?未来还能不能继续高速增长?
这几个问题的答案,很可能将决定了宇树究竟是值几百亿、几千亿,还是未来真的能冲上万亿。
1
先看最硬的数据。
宇树2023年营收约1.59亿元,到2025年达到16.99亿元,两年增长近十倍。
2025年扣非归母净利润约5.91亿元,主营业务毛利率超60%。
更夸张的是业务结构。
2023年,宇树还是一家明显的“四足机器人公司”,四足机器人贡献了约3/4的收入,人形机器人收入只有不到300万元。
到了2025年,人形机器人收入已经达到8.68亿元,占主营业务收入近52%,第一次超过四足机器人,成为公司最大的收入来源。
销量增长也非常快。
2025年宇树人形机器人出货量超过5500台,销量全球领先,同期四足机器人销量更是超过23000台。
很显然,宇树不是一家只会讲故事的机器人公司。
它已经把机器人从“实验室里的高科技玩具”,开始做成真正可以规模销售的产品。
这才是资本市场敢给它高估值的底气。
但问题在于,宇树的股价,已经跑得比业绩快太多了。
按照150.80元的发行价计算,宇树上市时市值约为610亿元,市场已经给了它远超百倍估值溢价。
可到了上市首日,市值最高直接冲到4400亿以上,动态市盈率更是达到了惊人的800倍。即便8月20日大跌后,依然接近470倍。
换句话说,现在买宇树,买的早就不是2025年的宇树,而是未来三年、五年,甚至十年之后的宇树,买的是人形机器人真正走进工厂、商场、家庭之后的巨大想象空间。
而一旦未来的业绩兑现速度赶不上今天的估值,股价当然就会先杀估值。
所以这次暴跌,与其说是在给机器人行业判死刑,更像是在告诉所有人——
故事可以讲,但最后还是得交作业。
2
真正让人警惕的,是宇树今年的业绩已经出现一个信号。
2026年第一季度,宇树营收4.23亿元,同比增长68.49%。
乍一看依然很猛,但问题在后面。
一季度扣非归母净利润只有4025万元,同比下降52.55%。经营活动产生的现金流量净额也只有3439.96万元,同比下降85.65%。
为什么收入还在涨,利润却掉下来了?
宇树给出的解释是,研发费用、销售费用等期间费用大幅增加,公司继续在机器人本体、具身智能大模型、运动控制算法等方面加大投入。
这件事情本身未必是坏事,因为科技公司在高速发展期烧钱研发,很正常。
真正的问题是——
如果未来每增加1块钱收入,都需要投入更多研发、营销和制造成本,那么收入的高速增长,能不能最终转化成同样高速的利润增长?
这就要打一个问号了。
至少从目前披露的数据看,宇树还在高速长大,但利润增速已经明显跟不上过去。
对于一家估值几千亿元的公司来说,这绝对不是可以忽略的小问题。
还有一个更狠的问题——
机器人越卖越便宜,这可能才是未来整个机器人行业最大的挑战之一。
2023年至2025年,宇树人形机器人的平均售价从59.34万元下降到26.04万元,再降到16.64万元。与此同时,销量快速增长。
这说明机器人正在快速走向规模化。
价格降下来,更多人买得起,销量就上去,这本身是件好事。
但换一个角度看,这可能也暗藏一个非常危险的信号——
未来的机器人行业,很可能也会经历一场价格战。
谁的成本低,谁就能活下来。
谁能把电机、减速器、编码器、灵巧手、传感器这些东西做得更便宜、更可靠,谁才有资格继续打。
未来机器人行业真正的竞争,可能不是“谁最会跳舞”,而是谁能把机器人从一台十几万元的高科技产品,真正变成几万元、甚至更低价格的标准化商品。
到那时候,比的就是供应链、成本、可靠性、软件和售后服务。
这其实更像汽车,而不是互联网,而机会也恰恰藏在这里。
一旦人形机器人开始大规模生产,背后的减速器、丝杠、伺服电机、传感器、机器视觉、芯片、算力、灵巧手以及各种精密零部件,都可能出现新的增量市场。
新能源车这些年所经历的产业爆发,机器人行业很可能也会经历一遍。
换句话说,未来真正值得看的,未必只有宇树这一家公司。
当然,这并不意味着随便一个“机器人概念股”都能发财。
产业爆发和公司赚钱,从来是两码事。
3
我们真正应该看到的是——
宇树已经证明了机器人可以卖,可以量产,可以赚钱,而且人形机器人正在快速成为公司的核心业务;
但与此同时,2026年以来收入增速明显放缓,扣非利润同比下降,研发投入继续增加,产品价格持续下降,行业竞争也正在加剧。
这才是真实的宇树。
它确实代表了未来,但代表未来,不等于未来的所有价值就应该在今天提前兑现。
宇树的这次暴跌,真正值得警惕的不是机器人行业的机会消失了,而是——
从今天开始,市场可能不再愿意只为“机器人会改变世界”这句话买单。
以后大家会越来越关心四件事:
多少钱一台?卖多少台?赚多少钱?什么时候真正进入我们的生活?
谁能把这四个问题回答清楚,谁才有资格拿下机器人产业真正的大蛋糕。
宇树能不能成为最后的赢家,现在还不能下结论。
但有一点基本可以确定——
机器人产业最疯狂的“讲故事”阶段正在过去,真正残酷、也真正值钱的产业淘汰赛,可能才刚刚开始。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6