
城乡居民养老保险的养老金由基础养老金和个人账户养老金两部分组成。基础养老金由政府统一发放,和缴费的多少没有关系。真正拉开差距的是个人账户养老金,而这个养老金的多少,直接和每年交的钱、政府补贴多少、交了多少年有关。
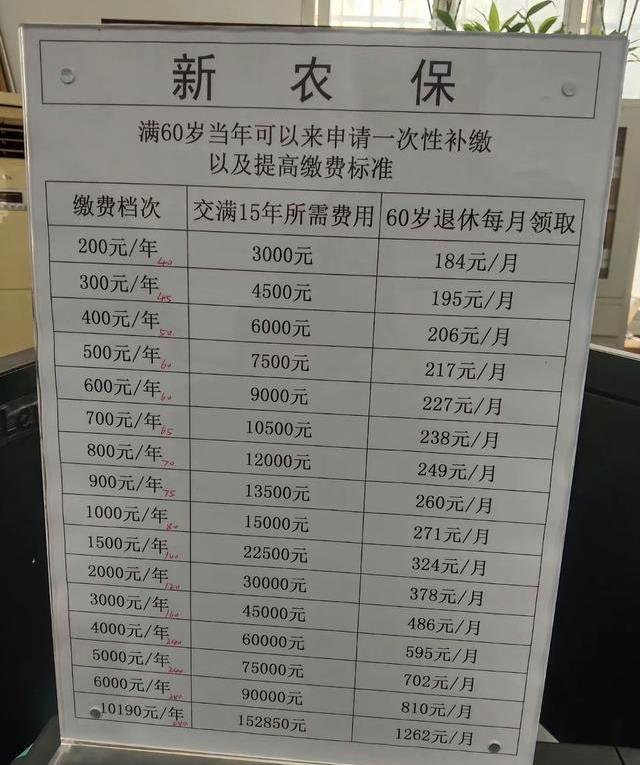
在距离六十岁退休只剩两年的时候,改选高档缴费,到底值不值得呢。先算一笔账,再做决定。
以某省为例,城乡居民养老保险的缴费档次从每年二百元到五千元不等。政府补贴随着档次提高而增加。
每年缴三百元,政府补贴通常在三十元到五十元之间。每年缴五千元,政府补贴通常在一百元到二百元之间,部分省份更高。
两者每年个人账户进账的差距大约是四千七百元左右。两年下来,个人账户差额约九千四百元,不含利息和政府补贴差额。
退休时,个人账户养老金按一百三十九个月计发。九千四百元除以一百三十九,每月多领大约六十七元。
如果再加上政府补贴差额,每月差距还会略高一些,但总体而言,剩两年提档,每月养老金差距大约在七十元左右。
按每年三百元、政府补贴四十元计算,十五年个人账户累计约五千一百元,每月个人账户养老金约三十七元。
按每年五千元、政府补贴一百五十元计算,十五年个人账户累计约七万七千二百五十元,每月个人账户养老金约五百五十六元。
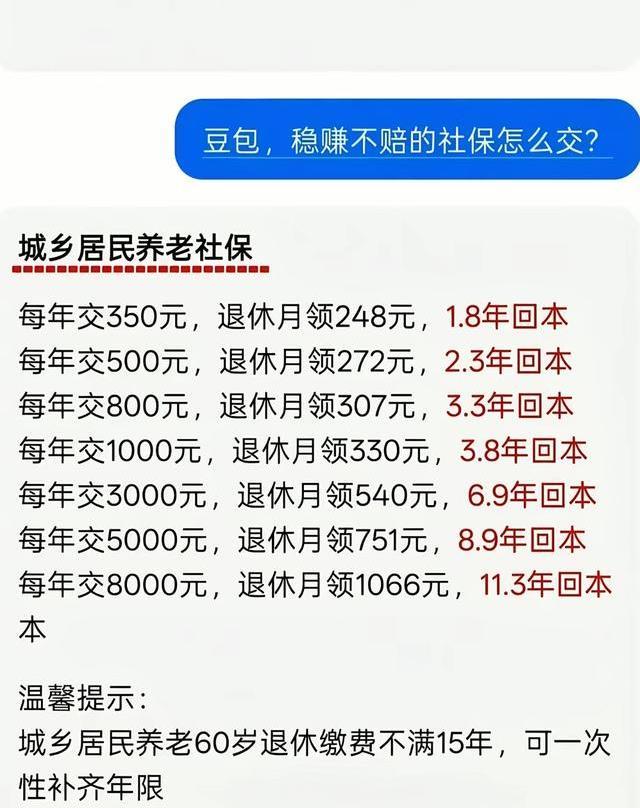
两者仅个人账户养老金部分,每月差距约五百一十九元。加上基础养老金,差距会进一步体现。
如果经济条件允许,且之前一直按低档缴费,提档到五千元是划算的。因为城乡居民养老保险的个人账户全部属于自己,缴得多,账户里钱多,退休后领得多,而且个人账户余额可以依法继承,不会亏本。剩两年提档,相当于在最后两年把钱存入一个终身领取的账户,每月多领的钱虽然不算多,但胜在稳定、终身发放。
如果家庭现金流紧张,不建议盲目追高。每月多领几十元,需要先多缴近万元。这笔钱如果留在手里,可以应对生病、日常开销等刚性需求,而养老金是细水长流,短期看不到回本。先保生活,再谈提档。
比提档更重要的,是别断缴。城乡居保的缴费年限要求是累计满十五年。如果到六十岁时年限不够,虽然多数地区允许一次性补缴,但补缴年份通常不享受政府补贴。这意味着补缴的钱全部自己出,个人账户积累反而少了政府补贴的部分。
所以,剩两年退休的人,第一件事不是急着提档,而是核对缴费年限是否已满十五年。不够的,优先把年限补齐;够了的,再考虑提档。
先查缴费记录。到乡镇人社服务中心或通过当地人社App,打印历年缴费明细,确认已缴费年限和个人账户总额。
再算提档差距。让工作人员帮你测算,不同档次缴满后每月能领多少,再做决定。
量力而行。提档的钱是自己的积蓄,缴进去后到退休才能按月领。留足应急资金,再考虑提档。
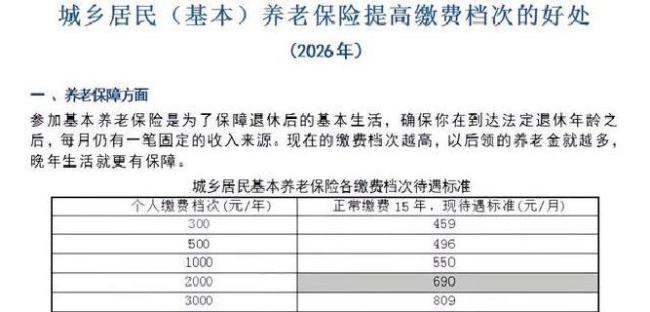
城乡居民养老保险的核心逻辑是多缴多得,长缴多得。剩两年提档,每月差距没有传说中那么大,但比不提高要强。关键是先保证缴费年限达标,再根据自身经济情况决定是否提档。不要因为每月差距大就盲目追高,也别因为差距不大就放弃提升的机会。算清楚自己的账,比听别人说更管用。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6