
出品|读商时代 责编|李晓燕
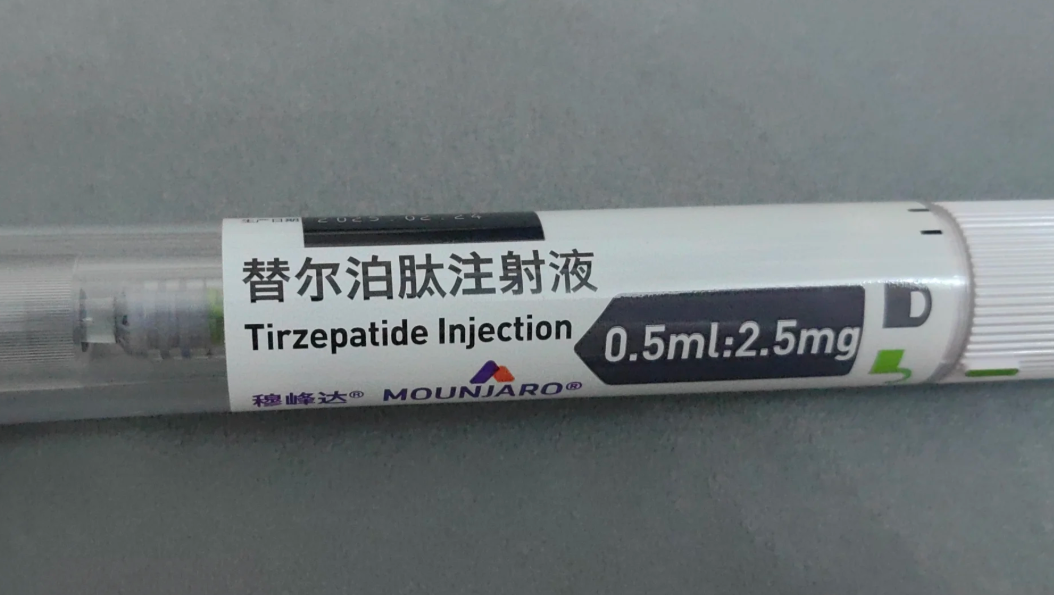
8月5日晚间,礼来公布半年报,旗下“全球药王”替尔泊肽继续狂飙。2026年上半年,降糖适应证产品Mounjaro和减重适应证产品Zepbound合计实现收入276.93亿美元,同比增长近88%。另一边,诺和诺德的司美格鲁肽产品组合同期销售额约175.25亿美元。
曾经并驾齐驱的两大GLP-1明星药物,如今差距正在迅速拉大。2025年全年,替尔泊肽与司美格鲁肽收入差距还不到20亿美元,而到了2026年上半年,这一差距已经扩大至约102亿美元。
就在顶级跨国药企争夺“药王”称号之际,中国企业开始提前抢跑。
一天后的8月6日,据国家药监局药品审评中心(CDE)官网显示,翰宇药业申报了四个规格的替尔泊肽仿制药上市申请,成为国内首个提交替尔泊肽仿制药上市申请的企业。而就在3个月前,翰宇已经向FDA提交替尔泊肽相关专利挑战申请。
距离替尔泊肽原研药专利到期还有近十年时间,翰宇为何提前入场?
翰宇的底气从何而来
替尔泊肽仿制并不是简单复制。与传统小分子药物相比,多肽药物结构更加复杂。替尔泊肽由39个氨基酸组成,从原料合成、纯化工艺,到制剂开发和质量控制,都存在较高技术门槛。
因此,能否掌握原料药能力,是进入这一赛道的重要前提。翰宇药业敢于冲击替尔泊肽首仿,核心优势来自多年多肽领域积累。此前,公司已经布局替尔泊肽原料药业务,其相关DMF(药物主文件)成为较早通过美国FDA完整性评估的企业之一。
在仿制药竞争中,原料药和制剂之间的衔接尤为关键。如果原料药体系尚未成熟,制剂申报很难真正落地。
除了替尔泊肽,翰宇此前也在GLP-1领域积累经验。
公司利拉鲁肽注射液仿制药曾获得美国FDA首仿获批,成为国内企业探索GLP-1药物国际化的重要案例。截至目前,翰宇累计拥有20个美国DMF、6个欧盟CEP,在多肽药物国际注册领域形成了一定优势。
业绩表现也显示,公司近年来的业务调整正在逐渐兑现。
7月11日,翰宇药业披露2026年半年度业绩预告,预计上半年实现营业收入6.8亿元至7亿元,同比增长23.76%至27.40%;归属于上市公司股东净利润预计2.25亿元至2.45亿元,同比增长54.67%至68.42%;扣非净利润预计2.17亿元至2.37亿元,同比增长75.88%至92.09%。
其中,扣非净利润增速明显高于归母净利润,说明盈利改善主要来自主营业务增长,而非依赖非经常性收益。
从业务结构来看,多肽原料药业务正在成为公司增长的重要支撑,也为其继续推进替尔泊肽等高壁垒品种提供基础。
专利挑战成关键,首仿申报只是起点
不过,成为国内首个申报替尔泊肽仿制药企业,并不意味着翰宇能够马上打开市场。
目前,礼来替尔泊肽核心专利仍处于保护期,中美专利预计持续至2036年1月。
那么,为何翰宇能够在专利期内提交上市申请?按照国际通行规则,仿制药企业可以在原研药专利期内提交上市申请,同时也可以通过专利挑战争取提前上市机会。
如果挑战成功,仿制药企业有可能突破原研药专利限制,成为首仿企业。此前,华东医药旗下利拉鲁肽仿制药便曾通过专利挑战,成为国内首个上市的仿制产品。
当然,专利挑战并非易事。
对于创新药企业而言,围绕核心产品通常会构建多层次专利保护体系;对于仿制药企业而言,则需要在技术突破、法律风险和商业价值之间寻找平衡。
从产业趋势看,替尔泊肽带来的不仅是一款重磅药物的竞争,更是中国多肽产业链向全球高价值市场迈进的一次机会。
翰宇药业抢到了国内首仿的“第一棒”,但从申报到获批,再到商业化放量,真正的市场较量才刚刚开始。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6