
你去村里问问任何一个还在养猪的散户,今年最让他们睡不着觉的不是猪价又跌了,而是那个数字好像永远没有底。
这个价钱卖猪,对大多数中小养殖场来说已经不是赚多赚少的问题,是每卖一头就实打实亏三四百块,养得越多年底窟窿越大。
可真正让人后背发凉的事情,媒体很少拿大字标题来讲——就在猪价往地板钻的时候,牧原、温氏、立华这些头部猪企的完全养殖成本也在往下走,而且降得比你还以为的快得多。
这意味着什么?当散户在五元猪价下每头亏四百到五百块时,头部企业虽然也在亏,但头均亏损可能只有一百多甚至几十块,个别月份已接近盈亏平衡。
低猪价是散户的生死线,却是大企业的耐力测试。这场仗从一开始就不是在同一条起跑线上打的。
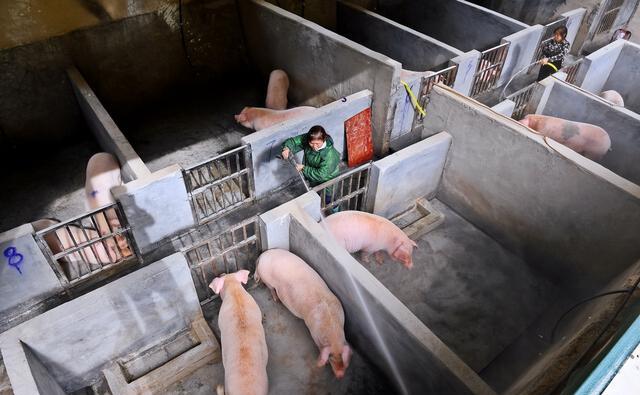
很多人想不通,饲料贵、人工涨、猪舍要折旧,大企业凭什么还能把成本往下拽?答案不在偷工减料,而在工业化养殖对整个链条的碾压式改造。
先说饲料,它占了养猪成本的将近六成。头部企业自建饲料厂,用低蛋白低豆粕日粮配方,拿杂粕替代部分大豆,再通过期货套保把玉米豆粕的采购成本提前锁住。光这一项就能把每头猪的饲料花费砍掉不少。
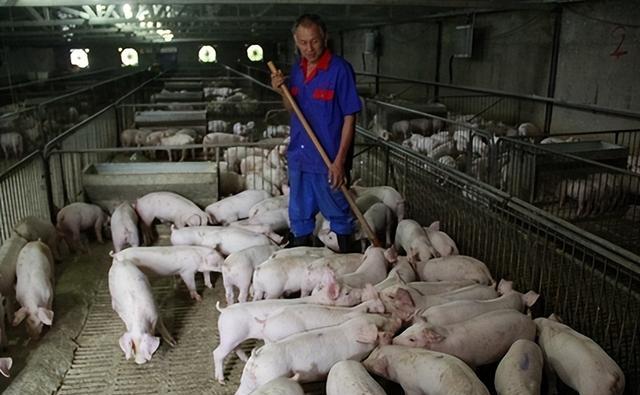
再说育种和效率,非瘟之后头部猪企疯狂投入基因选育,目前第一梯队PSY——也就是每头能繁母猪一年提供的断奶仔猪数——已经拉到29到32头,而行业平均水平还在22到24头晃荡。
同样养一千头母猪,人家比你多产出近三成小猪,分摊下来每斤猪肉的固定成本自然被摊薄。再加上智能饲喂系统、批次化生产、空气过滤猪舍把死淘率压到低个位数,以前十头猪死一两头算正常,现在人家的全程成活率在85%到88%甚至更高。每一个点的成活率提升,都是真金白银落到成本表里。
更要命的是,这种降本不是一次性的,它是一条还在向下延伸的曲线。
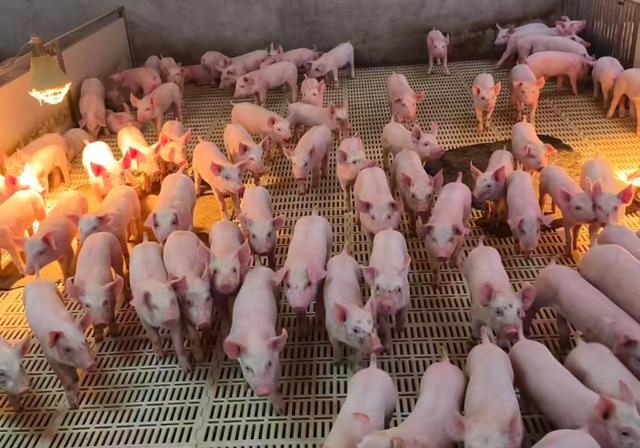
牧原早前提过每头猪降本六百元的目标,到2026年5月已累计降了三百二十多块,剩下两百多的空间它们还在抠。温氏给2026年设的综合成本挑战目标就是5.9元一斤。
可这一轮出现了变数——能繁母猪存栏到2026年一季度末仍有约3904万头,高出国家划定的合理保有量3750万头一百多万头,更重要的是母猪的生产效率比五年前高了一大截,同等存栏量实际产出的商品猪更多。表面上看产能在慢慢去化,实际上隐性供给依然充沛。
低猪价把高成本散户挤出场,但低成本龙头还在放量出栏,全行业供给并不会迅速塌缩,猪价想来一波V型大反转就变得极其困难。
媒体引述多位行业分析师的看法是,这轮磨底时间会拉长,真正的趋势性上涨拐点可能要拖到2026年四季度甚至更晚才看得到。
现在即便将来猪价回到十二三块一公斤,低成本龙头刚跨过盈亏线开始赚钱,而你六块五甚至七块的养殖成本可能还亏着。
不是猪周期消失了,是它对你关上了那扇容易赚钱的门。未来的养猪业,竞争主轴已经从谁敢在行情好时疯狂扩产变成了谁能把每公斤成本压到极致。
当然大厂也不是高枕无忧。二季度全行业自繁自养头均亏损据测算在三百到四百元左右,头部企业一样录得季度亏损,现金流压力不小,所以它们也在放缓新建猪场、加快周转、砍掉低效产能。
可它们和散户最大的区别在于——散户亏掉的是继续玩下去的资格,大厂亏掉的是一张利润表上的一个数字,只要融资成本可控、融资渠道通畅,就能用时间换空间。
对消费者而言,这一切的结果是菜市场的五花肉、腿肉继续维持亲民价,未必是坏事。
可对千千万万把半辈子积蓄投进猪圈的家庭农场来说,必须认清一个现实:养猪正在褪去靠天吃饭赌周期的农业外衣,变成拼育种、拼营养配方、拼数字化管理的制造业。
以后能活下来的,要么成本能做到接近第一梯队,要么转型做龙头企业的代养户让渡一部分收益换取确定性,还在用老经验硬扛高成本自繁自养的人,这轮洗牌不会给你太多温柔的告别。
生猪价跌到5元一斤只是这轮低谷的面子,头部猪企成本曲线持续下探才是里子。它不动声色地把行业门槛抬到了一个多数人可以看见但够不着的高度。
>当你还在算今年亏多少的时候,有人已经在算明年怎么把成本再砍两毛——而这两毛,决定了一场淘汰赛里谁留下来,谁离开。
(财经责编:拓荒牛
 )


 晋ICP备17002471号-6