
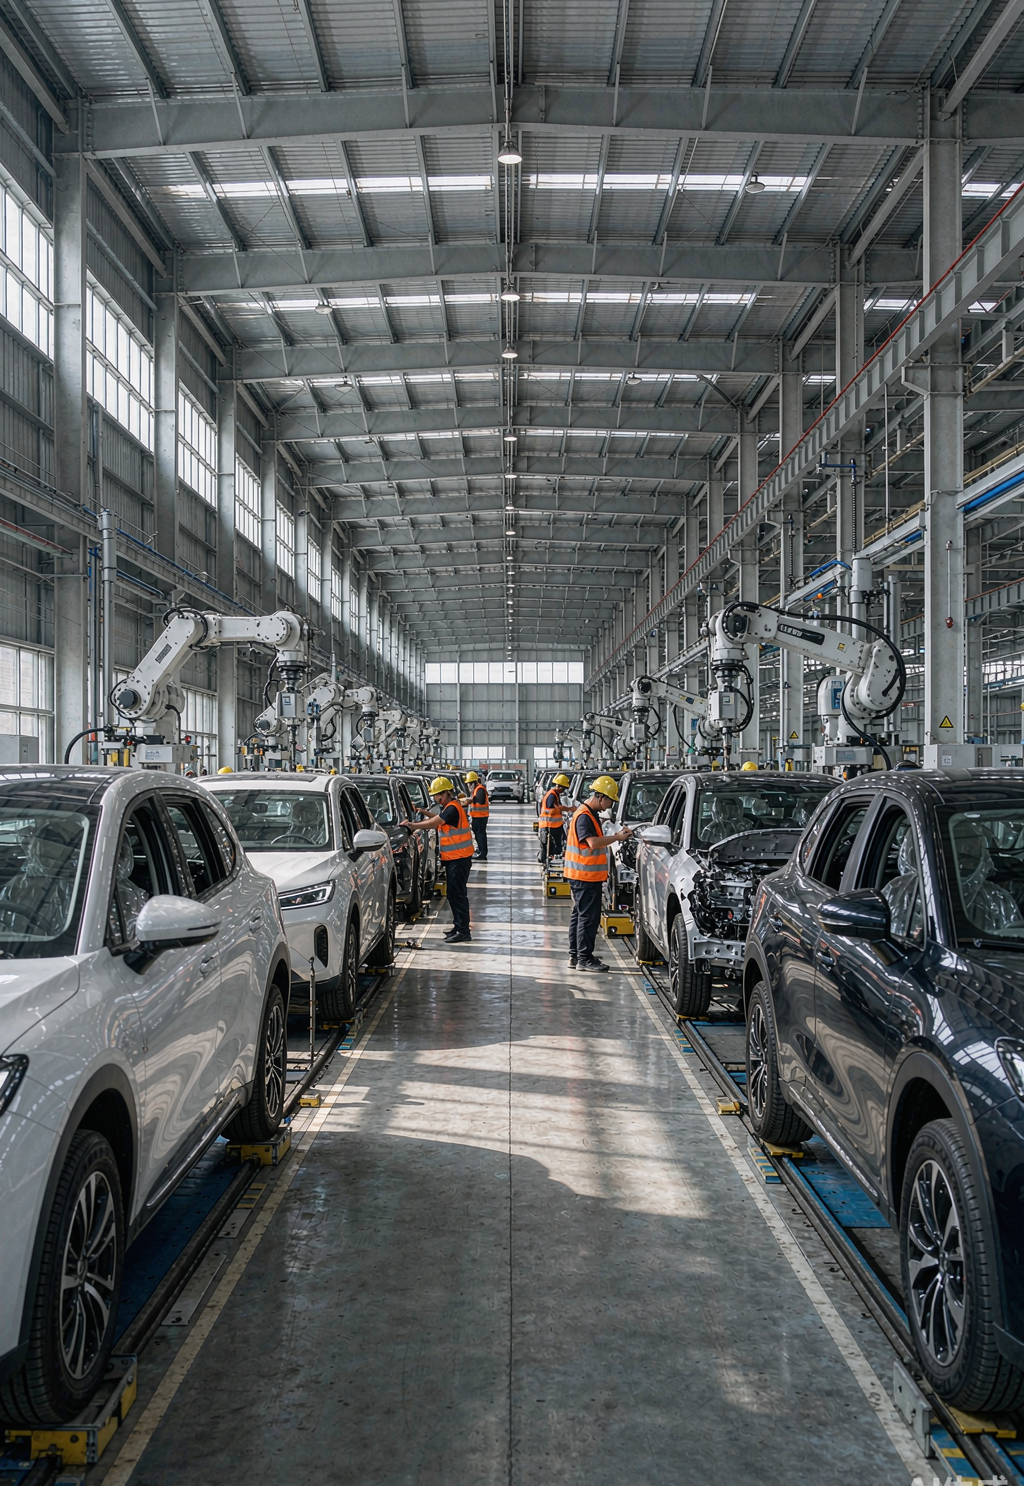
8月26日国新办发布会上,工信部披露十四五期间我国新能源汽车产业规模已超千万辆级。年销量从2021年的136.7万辆增至2025年的1649万辆,五年增长逾十一倍,新车销售占比由5.4%跃升至47.9%,渗透率逼近半数,产业完成从政策驱动到市场驱动的切换,增长动能发生根本性变化。
动力电池与关键材料产量占全球70%以上,配套产业链完整度居全球首位。工信部数据显示,我国新能源汽车产品已远销100多个国家和地区,出口成为拉动产业增长的第二引擎,也把中国供应链推上全球中心位置,重塑了全球汽车产业分工格局,上下游议价权随之上升。
这一体量背后是技术路线的持续迭代。从磷酸铁锂回归到固态电池国际标准立项,从智驾芯片自研到整车出海,中国新能源汽车在产能、技术、规则三个维度同步输出,逐步从市场大走向技术强,话语权随体量一同上升,开始参与全球技术标准的制定。
规模跃升也带来新的治理课题。整车出口占比下滑、海外本地化要求提高,意味着单纯依靠国内市场的品牌增长空间收窄,出海能力正从加分项变成核心竞争力,倒逼企业建立本地化生产与服务体系,以适应贸易壁垒抬升与合规要求趋严的新环境。
千万辆级既是里程碑也是新起点。当渗透率逼近半数,产业竞争从电动化转向智能化与全球化,政策重心也从鼓励扩量转向规范提质,车企需要在存量市场中寻找高质量增长路径,而非继续追求规模加速度,高质量发展成为穿越周期的唯一选项。
回望这条增长曲线,量的扩张已经兑现,但质的提升仍在途中。接下来行业比拼的不再是简单的产销规模,而是智能化体验、全球化运营能力与供应链韧性。当渗透率逼近半数,市场从增量转向存量,谁能在大盘见顶后依然守住利润与份额,谁才真正掌握了这一轮产业跃迁的主动权,而非只是做大了体量规模。销量冠军之外,利润与现金流才是穿越周期的底气,规模红利终会过去。
(汽车责编:拓荒牛
 )


 晋ICP备17002471号-6