
老板自查:这6个财税坑,金税四期下踩一个就可能被“盯上”
老板自查:这6个财税坑,金税四期下踩一个就可能被“盯上”
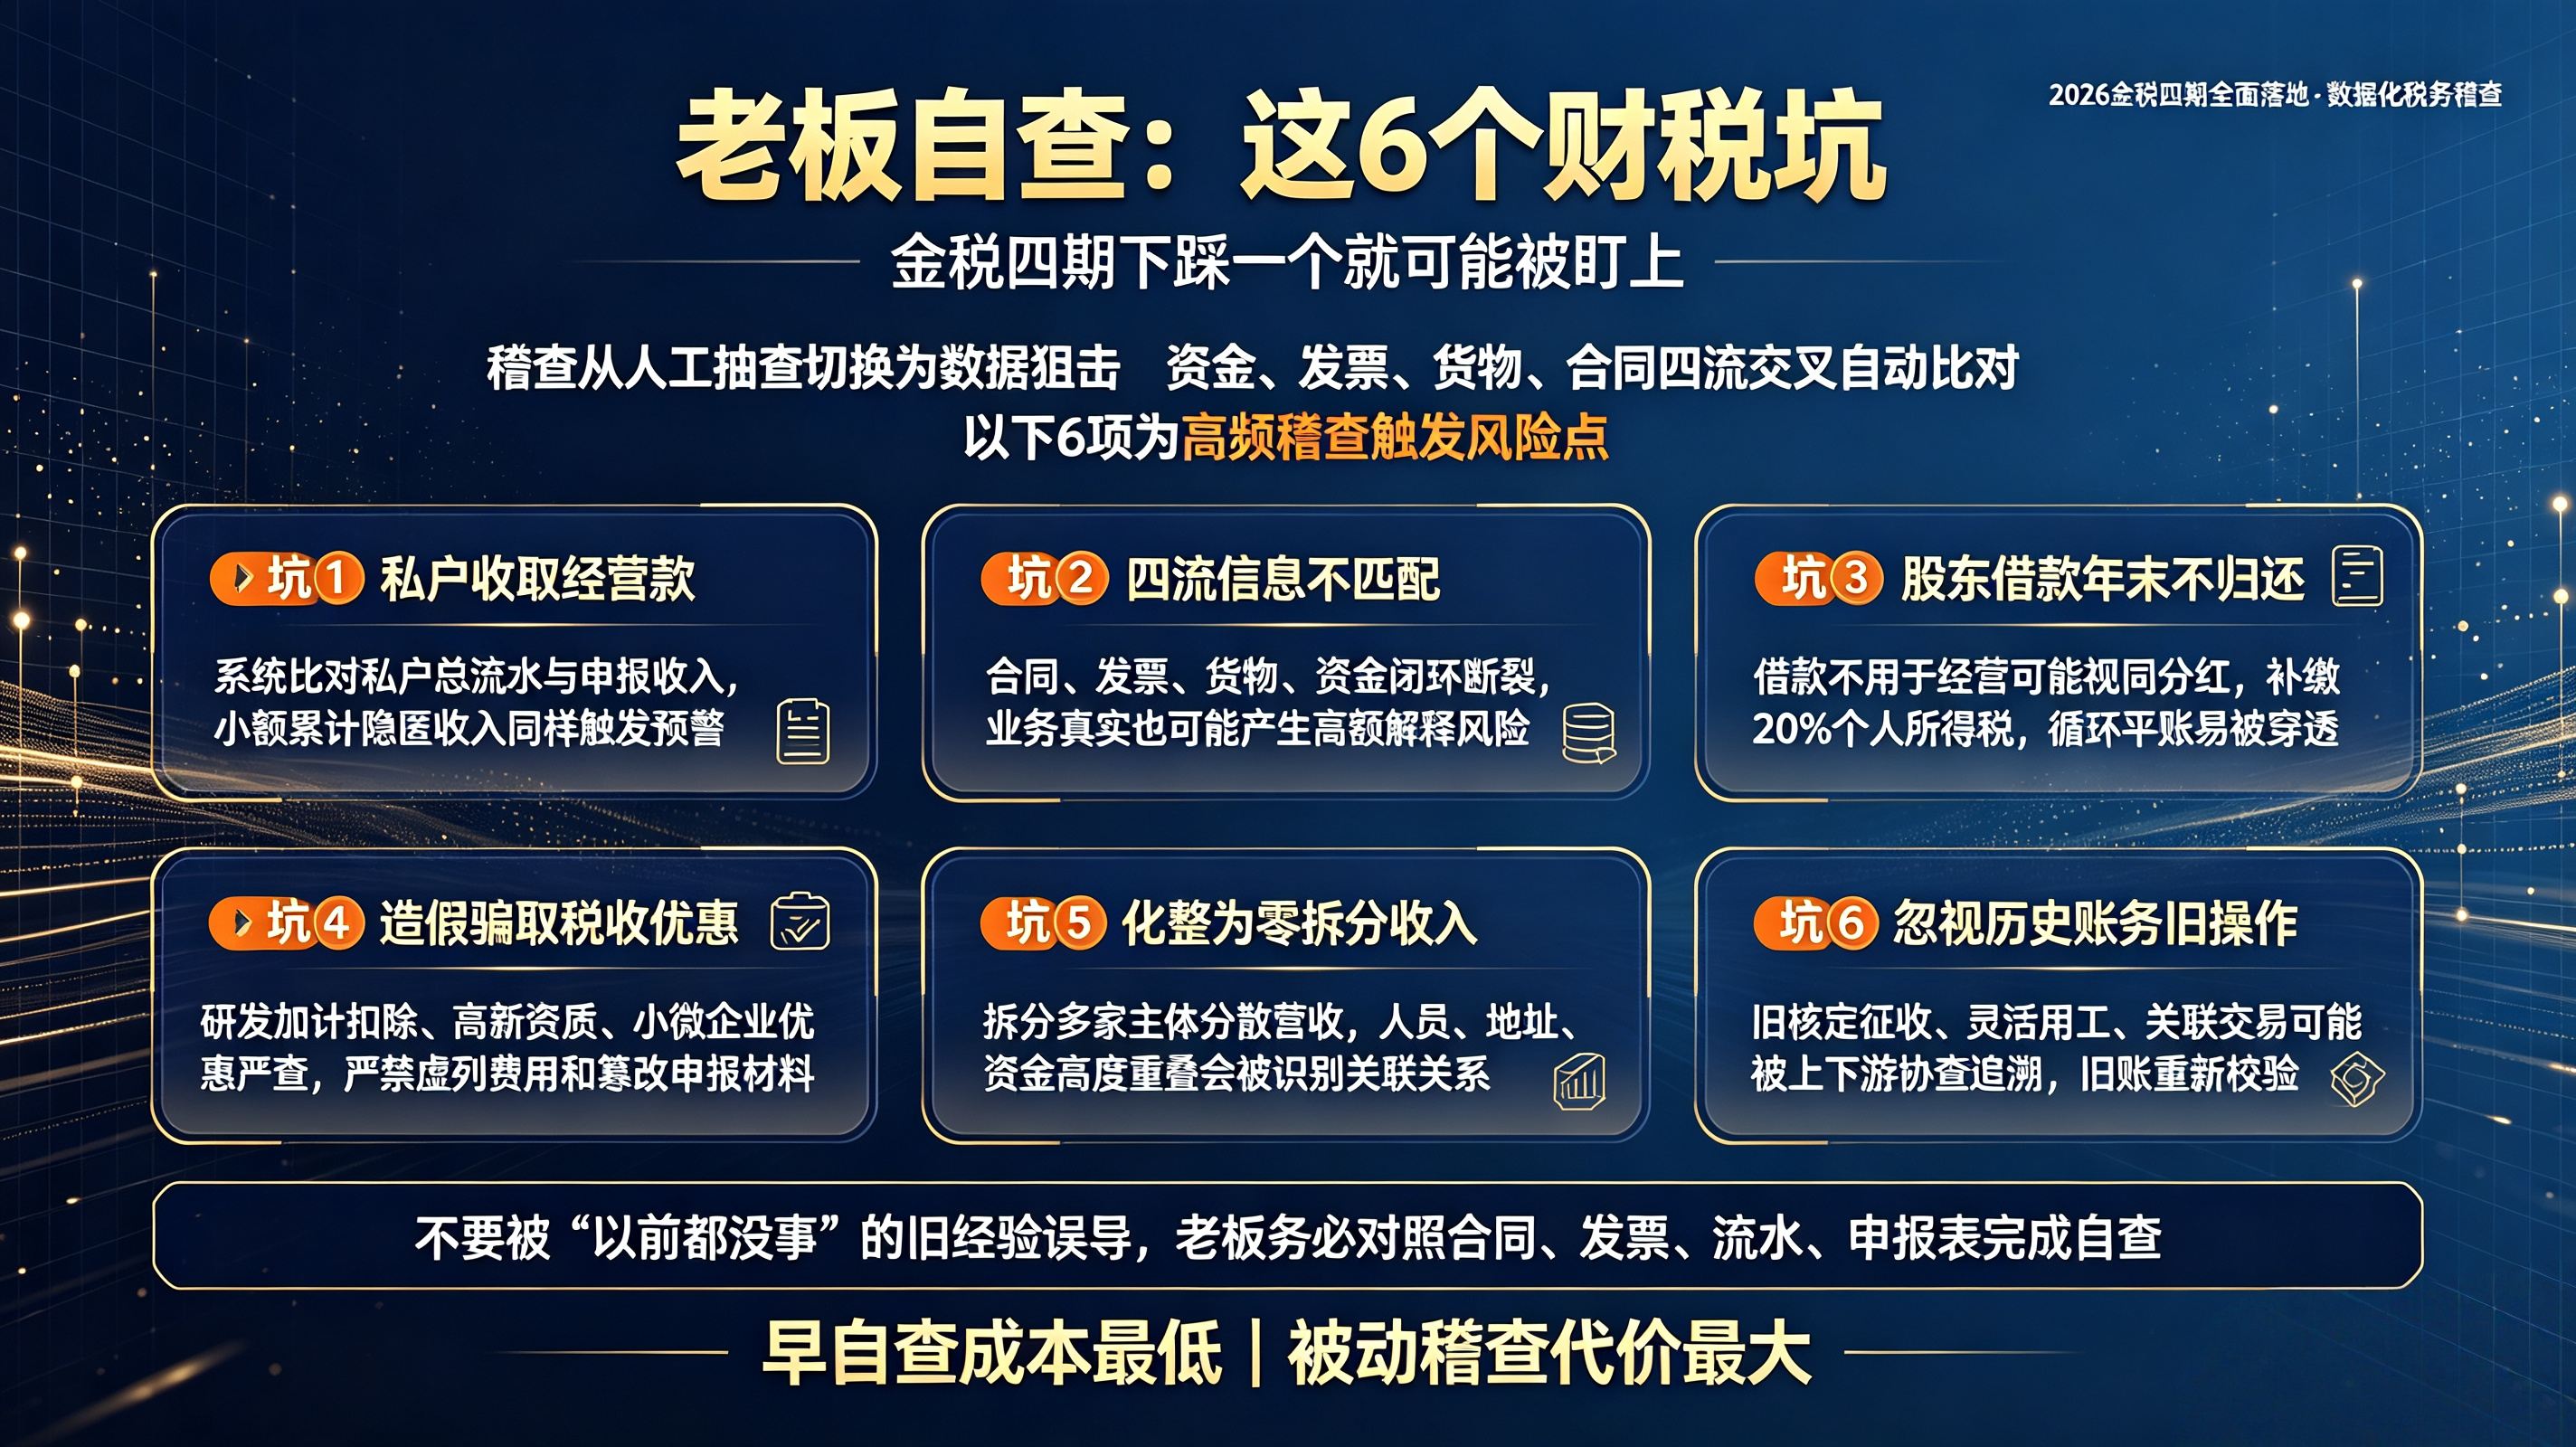
小红书上有篇笔记标题很直接:“老板自查!这6个财税坑别再踩了”。点进去看,核心判断只有一句:不少老板只顾着做生意,单靠内部会计很难全面排查隐性风险,等问题爆发再整改,成本高、风险大。
这句话放在2026年,比以往任何时候都更接近现实。金税四期已经全面落地,稽查逻辑从“人工抽查”切换为“数据狙击”,资金流、发票流、货物流、合同流在系统里交叉比对,哪一流断了、对不上,风险点会被自动标记。下面这6个坑,是当前稽查模型里反复出现的高频触发项。
坑一:用私户收经营款,以为“单笔不大就没事”
这是老板最容易踩、也最容易被“老经验”误导的一个坑。
过去很多人心里有一条“安全线”:单笔转账不超过5万、20万、50万,避开银行大额上报标准,就万事大吉。2026年的监管现实是:银行反洗钱的上报门槛,和税务预警的标准,是两套完全不同的逻辑。
晋城一个加油站的真实案例很说明问题。2022年到2024年,这家加油站通过第三方支付平台绑定老板私人账户收加油款,单笔金额普遍只有几百到几千块,三年累计隐匿收入超过800万元,单笔转账一次都没有触碰50万元的上报红线,也没有人举报。最终被系统锁定,靠的是行业数据比对:它的销售收入只有同区域同类加油站的60%左右,税负明显异常,稽查部门调取加油机原始数据、私户流水和第三方平台结算数据形成“三重印证”后,隐匿收入849.71万元的事实被完整还原。
系统看的不是单笔金额,是你的私户流水规模和申报收入之间能不能对上。
坑二:四流对不上,业务是真的也说不清
合同签的是A公司,发票开给B公司,货发到C地,钱从D的账户回来——只要其中任何一环断裂,在金税四期的比对模型里就是一条明确的异常线索。
更麻烦的是,业务真实不代表流程合规。有企业通过中间人采购,坚称“四流匹配”,但发票被认定为虚开时,资金回流路径一旦被查出来,业务真实性的抗辩很难成立。系统不判断“你心里怎么想”,它只看合同、发票、货物、资金四条线能不能形成闭环。闭环断了,解释成本远高于事前把流程理顺的成本。
坑三:股东借款年底不还,20%个税等着你
“公司是我的,钱先拿去用,年底再说。”这个想法在2026年的核查逻辑下,风险非常具体。
依据财税〔2003〕158号,自然人股东从公司借款,在纳税年度终了后既不归还、又未用于企业生产经营的,未还部分视同分红,按20%税率补缴个人所得税。有公开案例:股东2026年3月从公司借款200万元,到12月31日未归还,也未用于经营,稽查时被视同分红,补缴个税40万元,加收滞纳金。另一案例中,股东通过第三方从公司借款760万元,同样被追征个税。
“年底还进去、次年1月再借出来”的循环平账,在全年流水穿透下也越来越难成立。借款可以,但要么真还,要么走正规分红流程把税缴掉,拖和绕都不是办法。
坑四:为了享受优惠,在申报材料上“做动作”
研发费用加计扣除、小微企业优惠、高新资质,是2026年稽查的重点核查方向。税务总局已经集中曝光过多起骗享优惠的典型案件。
拉萨一家医药公司,把外购技术包装成“委托研发”,违规多计扣除,少缴企业所得税999.09万元,最终被追缴税款、加收滞纳金并处罚款,合计1715.99万元。南京一家电池企业虚列研发工时、把生产经营用材料塞进研发费用,少缴税款53.90万元,同样被查处。
优惠本身不是问题,问题出在为了“够条件”而去改数据、凑材料。系统比对的不是申报表上写了多少研发费用,是你的人员、工时、材料领用和项目进度之间能不能相互印证。
坑五:把收入拆小,以为“化整为零”查不到
有一家连锁餐饮企业,实际营收1.2亿元,拆分到30个个体户申报,自以为天衣无缝。金税四期把POS机流水、供应链数据和社保人数放在一起比对之后,这套拆分逻辑瞬间瓦解。
拆分收入的风险不在于“拆”这个动作本身,而在于拆分之后,每一个主体的经营数据是否独立、真实、经得起交叉验证。 如果多个主体的注册地址、人员、资金流向高度重叠,系统识别出的是关联关系,不是“多个小企业”。
坑六:历史账上的“旧操作”,以为过去了就过去了
过去几年用过的核定征收、灵活用工、关联交易定价,在当时的环境下可能“大家都这么做”。但金税四期的穿透核查能力不只针对当期,产业链上下游一旦某个环节被查,链条上的相关企业都可能被纳入协查范围。
上海2025年度“双随机”稽查抽取1200户企业,累计查补税款及滞纳金39.92亿元,平均每户补税332万元。这个数字说明一件事:被抽到的企业,几乎没有“干干净净过关”的。历史账上的旧操作,在今天的数据比对能力下,被重新审视的概率比大多数人想象的要高。
真正该做的,不是焦虑,是坐下来对一遍
这6个坑,没有一个需要“高深的税务筹划”才能避开。它们之所以成为坑,恰恰是因为太日常、太习惯、太容易被“以前都没事”这句话带过去。
小红书那篇笔记里还有一句话,放在结尾刚好合适:提前做好风险排查,才是企业经营最稳妥的保障。2026年的税务环境,靠内部会计一个人盯全盘隐性风险,确实越来越吃力;但老板自己至少可以做一件事——把上面6个点对着公司的合同、发票、流水、申报表过一遍。
哪条线断了,补上;哪个习惯一直没改,改掉。早自查的人,成本最低;等系统推着走的人,代价最大。
(企服责编:未找到用户
 )


 晋ICP备17002471号-6