
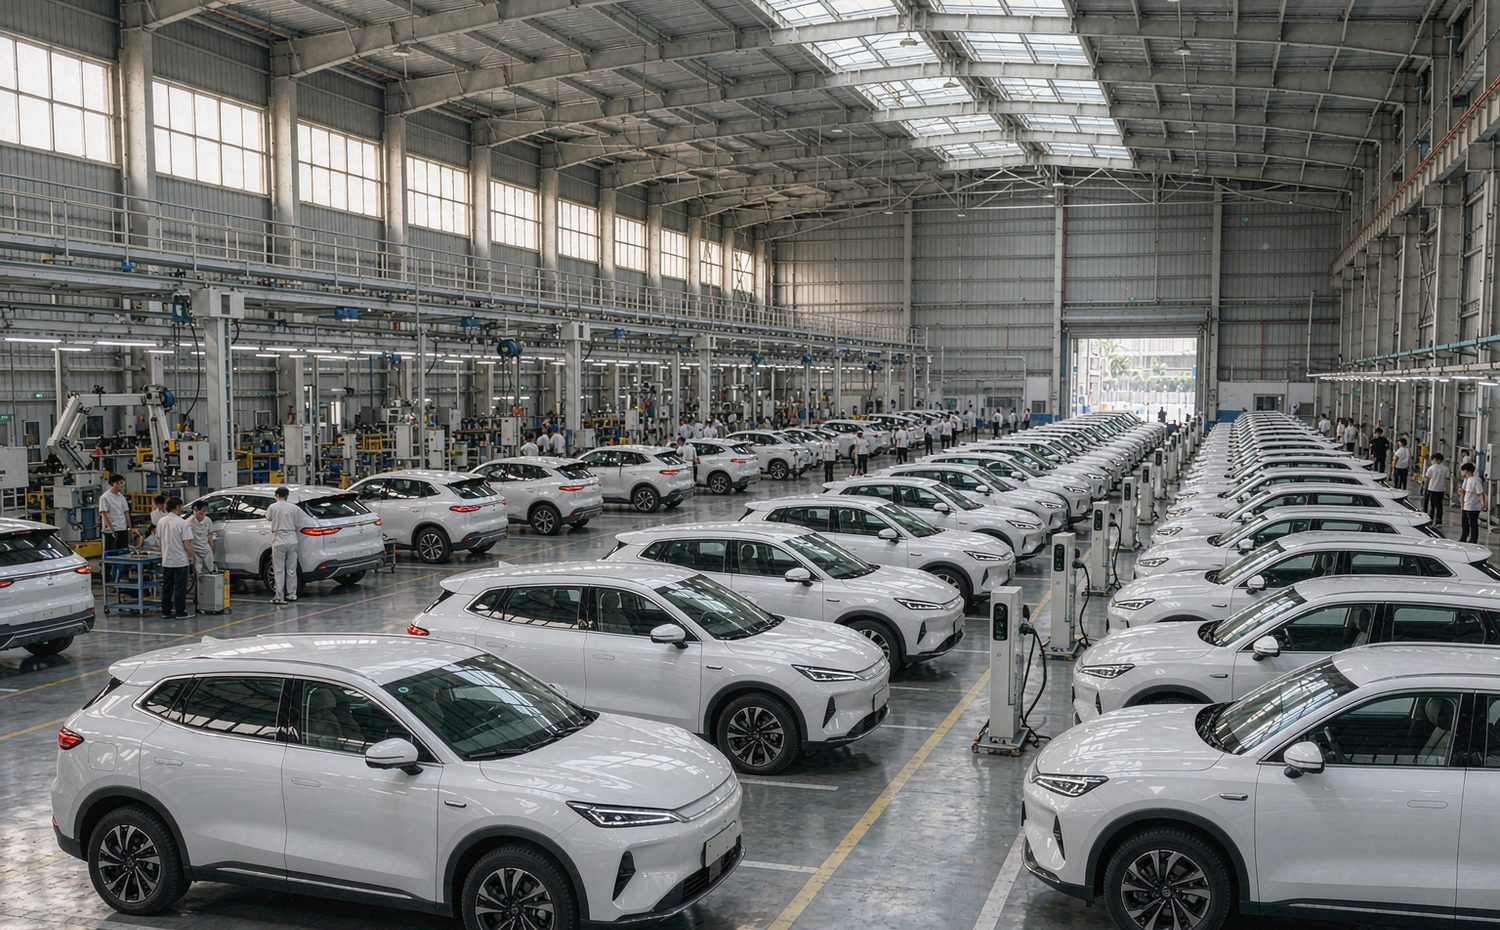
交银国际在最新研报中给出对9月新能源汽车销量的统计,10家样本车企合计销量约80.9万辆,同比增长14.3%,环比增长3.8%。延续环比的改善态势,是这份报告对当月市场的核心判断,品牌之间的分化则仍在延续。
分品牌看,零跑连续第三个月突破10万辆,继续在规模上位居前列;极氪的同比增速在样本中处于领先位置。比亚迪、蔚来、小鹏三家环比均有所改善,小米单月首次站上4万辆台阶,理想与鸿蒙智行则出现回落。
这份名单里值得留意的是增速来源的差异。零跑的规模来自宽阔的价格带覆盖与海外增量,极氪的增长更多依托新车周期,小米依靠单一爆款车型的产能爬坡,而回落的品牌普遍处于产品切换期。同样是一个月的数字,背后的驱动逻辑并不相同。
报告认为,金九的需求有所释放,但品牌分化延续,新品周期与海外增量仍是主要增长动力。这个判断把增长归因拆成了两条线:一条是国内新车供给带来的换购需求,另一条是海外市场贡献的增量,后者在多家车企的销量结构中的占比正在快速上升。
展望四季度,交银国际的判断是银十旺季叠加新车集中上市及年底冲量,终端需求仍具支撑,同时海外销量增长仍将贡献主要增量。这与其三季度末的观察保持一致,也意味着年末排位战的胜负手大概率落在出口与新车的交付转化上。
机构给出的三条关注主线分别是:新品周期明确、智能化能力持续升级的新势力;海外销量快速增长、具备规模及本地化生产优势的整车龙头;具备VLA、Robotaxi及人形机器人等物理AI延展能力的标的。三条主线的共同点在于,都要求企业在整车之外具备第二增长曲线。
具体标的上,报告建议关注小鹏集团M03、GX、G9L及后续增程车型放量、海外本地化生产和物理AI业务落地;关注吉利汽车极氪持续高增长、内部资源协同及海外销量快速提升;关注比亚迪海外销量持续创新高、高端品牌发展和智能化提速。
对行业而言,10家样本车企80.9万辆的规模已经不再是小众市场,14.3%的同比增速也明显放缓于前两年的扩张期。当增速回落到两位数区间,竞争的重心会从抢份额转向保利润,而海外市场与智能化能力恰好是少数还能同时提供增量与溢价的变量。
需要提醒的是,样本口径本身会影响结论的适用范围。10家样本车企以头部新势力与自主龙头为主,合资品牌和大部分传统燃油车企并未纳入,因此80.9万辆与14.3%的增速更适合用来观察新能源赛道的内部结构变化,而不是整个乘用车市场的景气度。把这个数字与全市场零售数据放在一起看,才能分辨出增量究竟来自新能源替代,还是来自总量扩张。
(汽车责编:未找到用户
 )


 晋ICP备17002471号-6